


-
- Начало работы
- Работа со справочниками
- Банк и касса
- Расчеты с покупателями и поставщиками
- ЭДО в 1С Бухгалтерия
- Учет ТМЦ, складские операции
- Производство
- ОС и НМА в 1С:Бухгалтерии
- Зарплата и кадры
- Операции в 1С Бухгалтерии
- Администрирование
- Общие вопросы по 1С: Бухгалтерии
- Комиссионная торговля и маркетплейсы
- Экспорт, импорт, расчеты в валюте
-
- 4-ФСС в 1С Отчетность
- Бухгалтерская отчетность
- ЕНС и ЕНП
- ЕФС-1
- Налог на прибыль в 1С Отчетность
- Общие вопросы по 1С Отчетности
- Отчетность в Росстат
- Отчетность по НДФЛ
- Отчетность по УСН
- Отчетность СЗВ-ТД
- Патент
- РСВ
- СЗВ-СТАЖ, ПСФЛ (замена СЗВ-М)
- Транспортный, земельный и имущественный налог
- Учет НДС и отчетность по НДС
БП 3.0 Прием на работу иностранных граждан
Сергей Федотов
Методист отдела 1С Scloud
Для работы с документами кадрового учета иностранных граждан необходимо предварительно заполнить сведения о физическом лице и определить его миграционный и страховой статус. В 1С:Бухгалтерии прием на работу иностранного гражданина в целом оформляется аналогично приему гражданина Российской Федерации, однако для иностранного гражданина дополнительно указываются сведения, предусмотренные законодательством и используемые программой для кадрового и расчетного учета.
При вводе данных иностранного физического лица в 1С допускается использование букв латинского алфавита при указании фамилии, имени и отчества. Если отчество отсутствует в документе, удостоверяющем личность, оно не заполняется.
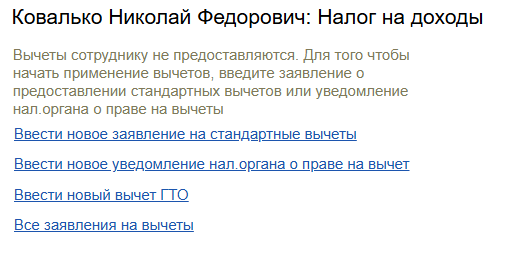
Для корректного расчета страховых взносов и НДФЛ в 1С для иностранца необходимо заполнить нужную нформацию в Налог на доходы и Условия стахования.
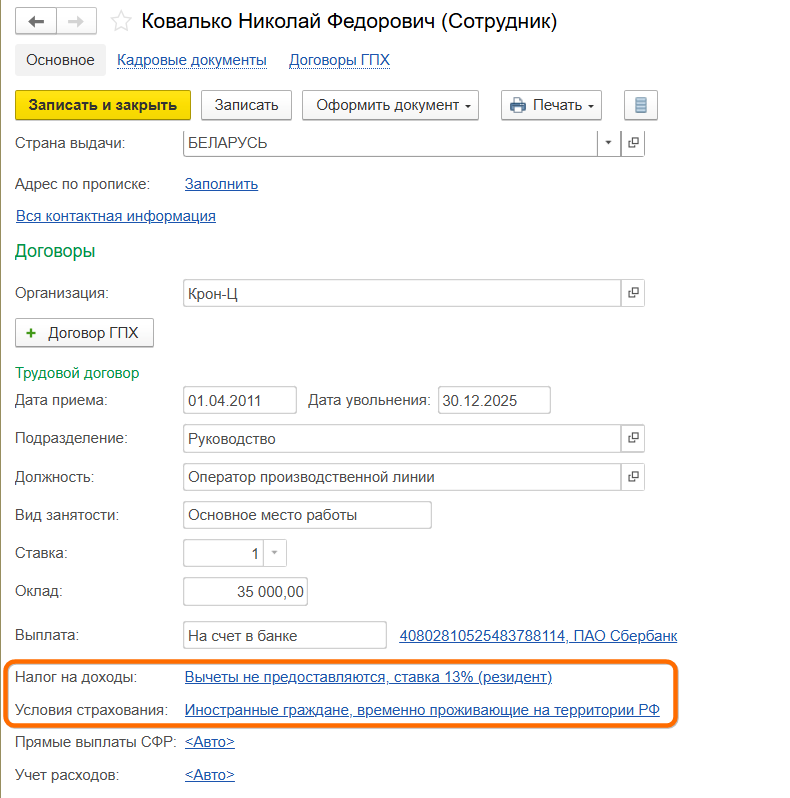
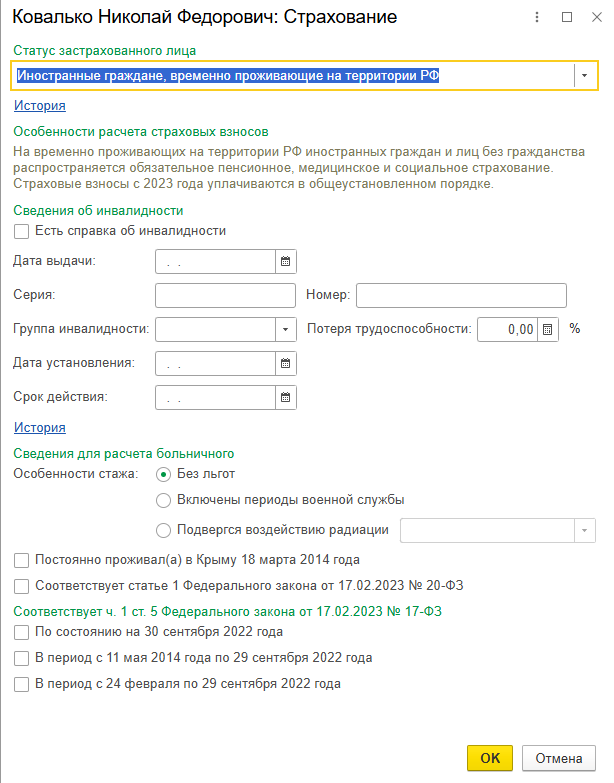
Статус застрахованного лица определяется, исходя из документов иностранного гражданина, его гражданства, статуса пребывания (проживания), наличия статуса высококвалифицированного специалиста (ВКС), а в отдельных случаях — из положений международных договоров Российской Федерации.
С 2023 года для основной категории плательщиков применяется единый тариф страховых взносов. В 2026 году он составляет 30 % в пределах единой предельной величины базы и 15,1 % сверх нее. Поэтому для большинства иностранных работников не следует рассматривать ОПС, ОСС и ОМС как три независимых тарифа: они входят в единый тариф, если иное прямо не установлено законодательством или международным договором.
В 2026 году единая предельная величина базы для исчисления страховых взносов составляет 2 979 000 рублей на каждого физического лица.
Для краткости далее используются следующие обозначения:
ЕАЭС — Евразийский экономический союз. Для целей учета иностранных работников речь идет о гражданах Армении, Беларуси, Казахстана и Кыргызстана.
ВП — временно пребывающий в Российской Федерации.
ВЖ — временно проживающий в Российской Федерации, то есть имеющий разрешение на временное проживание (РВП).
ПЖ — постоянно проживающий в Российской Федерации, то есть имеющий вид на жительство (ВНЖ).
ВКС — высококвалифицированный иностранный специалист в соответствии с Федеральным законом от 25.07.2002 № 115-ФЗ.
ЕТ — единый тариф страховых взносов.
МД — код категории застрахованного лица для лиц, подлежащих обязательному пенсионному страхованию в соответствии с международными договорами Российской Федерации.
В зависимости от обстоятельств в 1С используются следующие основные страховые статусы.
``` ```| Страховой статус в 1С | Для кого применяется | Страховые взносы | Основной код категории в разд. 3 РСВ |
|---|---|---|---|
| Гражданин РФ | Граждане Российской Федерации. | Единый тариф — в общем порядке, если отсутствуют основания для применения специального или пониженного тарифа. | НР либо код, соответствующий применяемому плательщиком тарифу. |
| Иностранец, временно пребывающий в РФ, подлежащий страхованию | Иностранные граждане и лица без гражданства, временно пребывающие в Российской Федерации и являющиеся застрахованными лицами. В частности, сюда относятся временно пребывающие иностранцы, работающие по трудовому договору, за исключением лиц, для которых законодательством или международным договором установлен специальный порядок страхования. | Единый тариф — в общем порядке. | ВПНР при применении основного тарифа. При использовании специального пониженного тарифа код определяется с учетом соответствующей категории плательщика. |
| Иностранец, которому предоставлено временное убежище | Иностранные граждане или лица без гражданства, которым предоставлено временное убежище в Российской Федерации, а также соответствующие лица, имеющие предусмотренный законодательством статус беженца или находящиеся в процедуре предоставления такого статуса. | Единый тариф — в общем порядке, если отсутствуют специальные основания. | ВЖНР при применении основного тарифа. При использовании пониженного тарифа применяется соответствующий код из действующего приложения № 7 к Порядку заполнения РСВ. |
| Иностранец, приравненный к гражданину РФ по страхованию | Иностранные граждане, постоянно проживающие в Российской Федерации (имеющие ВНЖ), признанные беженцами, а также граждане государств — членов ЕАЭС, работающие в Российской Федерации. | Единый тариф — в общем порядке, если отсутствуют специальные основания для применения иного тарифа. | НР либо код, соответствующий применяемому плательщиком тарифу. |
| Иностранец, временно проживающий в РФ | Иностранный гражданин или лицо без гражданства, имеющее разрешение на временное проживание (РВП), если для него не установлен специальный порядок страхования. | Единый тариф — в общем порядке. | ВЖНР при применении основного тарифа. При использовании пониженного тарифа применяется соответствующий код из действующего приложения № 7 к РСВ. |
| ВКС или член семьи ВКС, постоянно проживающий в РФ | ВКС и члены их семей, имеющие ВНЖ и постоянно проживающие в Российской Федерации. | Единый тариф — в общем порядке. | Как для соответствующей застрахованной категории; при основном тарифе — НР. |
| ВКС или член семьи ВКС, временно проживающий в РФ | ВКС и члены их семей, имеющие РВП. | Единый тариф — в общем порядке. | Код определяется с учетом категории застрахованного лица и применяемого тарифа плательщика. |
| ВКС или член семьи ВКС из страны ЕАЭС, временно пребывающий в РФ | Временно пребывающие граждане Армении, Беларуси, Казахстана или Кыргызстана, имеющие статус ВКС, а также члены их семей, если на них распространяются правила страхования в соответствии с правом ЕАЭС. | Единый тариф — в общем порядке. | Код определяется программой с учетом применяемого тарифа и категории застрахованного лица. |
| Временно пребывающий ВКС, не подлежащий страхованию | Временно пребывающий ВКС и, в предусмотренных законодательством случаях, член его семьи, если на такое лицо не распространяется обязательное страхование в Российской Федерации. В частности, специальный порядок может применяться к иностранным гражданам, направленным для работы в Российской Федерации в соответствии со статьей 13.5 Федерального закона от 25.07.2002 № 115-ФЗ. | Страховые взносы по единому тарифу не начисляются, если отсутствует основание для обязательного страхования в РФ. | В разделе 3 РСВ не отражается, если лицо не является застрахованным по ОПС. |
| Иностранец, не подлежащий страхованию в РФ | Временно пребывающий иностранный гражданин или лицо без гражданства, на которого не распространяется обязательное страхование в Российской Федерации в силу специальной нормы законодательства или международного договора. В том числе возможен случай работы по специальным правилам статьи 13.5 Федерального закона № 115-ФЗ. | Не начисляются, если лицо полностью не является застрахованным в соответствующих системах. | В разделе 3 РСВ не отражается, если отсутствует страхование по ОПС. |
| Иностранец, временно пребывающий в РФ и застрахованный по отдельным видам страхования в соответствии с международным договором | В частности, временно пребывающие граждане Китайской Народной Республики и Социалистической Республики Вьетнам, не являющиеся ВКС, в отношении которых международными договорами Российской Федерации предусмотрено отсутствие страхования по ОПС при сохранении страхования по отдельным видам социального страхования. | Единый тариф распределяется между соответствующими видами страхования по правилам пункта 6.2 статьи 431 НК РФ. Для страхования по отдельным видам применяются установленные законодательством нормативы распределения единого тарифа. | В разделе 3 РСВ отражаются только лица, являющиеся застрахованными по ОПС. Если по ОПС лицо не застраховано, сведения о нем в разделе 3 не отражаются. |
| Иностранец, подлежащий ОПС только в соответствии с международным договором | Иностранные граждане, для которых международным договором Российской Федерации предусмотрено страхование только по обязательному пенсионному страхованию. К данной категории относятся, в частности, отдельные категории временно пребывающих граждан государств ЕАЭС, работающих в Евразийской экономической комиссии или Суде Евразийского экономического союза. | Единый тариф распределяется по правилам пункта 6.2 статьи 431 НК РФ в части, относящейся к соответствующему виду страхования. | МД. |
Важно. Код категории застрахованного лица в разделе 3 РСВ нельзя определять только по гражданству или миграционному статусу работника. Код зависит также от применяемого плательщиком тарифа страховых взносов. Например, при основном тарифе для обычного иностранца, временно проживающего в РФ, используется код ВЖНР, а для временно пребывающего иностранца — ВПНР. При применении специального пониженного тарифа используются соответствующие специальные коды приложения № 7 к Порядку заполнения РСВ.
С 6 мая 2026 года действует актуальная редакция формы РСВ и Порядка ее заполнения, утвержденных приказом ФНС России от 29.09.2022 № ЕД-7-11/878@, с изменениями, внесенными приказом ФНС России от 04.02.2026 № ЕД-1-11/67@. В частности, начиная с представления РСВ за I квартал 2026 года не применяются коды категорий застрахованных лиц МС, ВЖМС и ВПМС, ранее использовавшиеся для отдельных плательщиков — субъектов МСП. Для соответствующих категорий с 2026 года введены новые коды, в том числе ПВ, ВЖПВ и ВППВ.
Отдельно следует учитывать, что статус застрахованного лица и миграционный статус — разные понятия. Вид на жительство, разрешение на временное проживание, временное пребывание, гражданство государства ЕАЭС и статус ВКС необходимо определять по документам работника, а страховой статус — с учетом норм Налогового кодекса РФ, федеральных законов и применимых международных договоров.
При изменении миграционного или страхового статуса сотрудника необходимо сохранить ранее действовавший статус и установить новый статус с даты, с которой изменились соответствующие сведения. Это позволяет корректно рассчитывать страховые взносы за разные периоды.
Таким образом, для иностранных физических лиц в 1С необходимо указывать актуальный страховой статус и дату начала его действия. Выбранный статус используется программой при расчете страховых взносов и формировании отчетности. Перед заполнением данных следует проверить документы иностранного гражданина и определить, не применяется ли к нему специальное правило международного договора либо специальный режим, установленный Федеральным законом № 115-ФЗ.
Дополнительные сведения
При приеме на работу иностранного гражданина или лица без гражданства (определяется статус застрахованного лица, отличного от Граждане РФ) в документе Прием на работу появляется дополнительный раздел, в котором следует указать дополнительные сведения (поля Разрешение на работу, Разрешение на проживание, Условия оказания медпомощи) для отражения их в трудовом договоре.
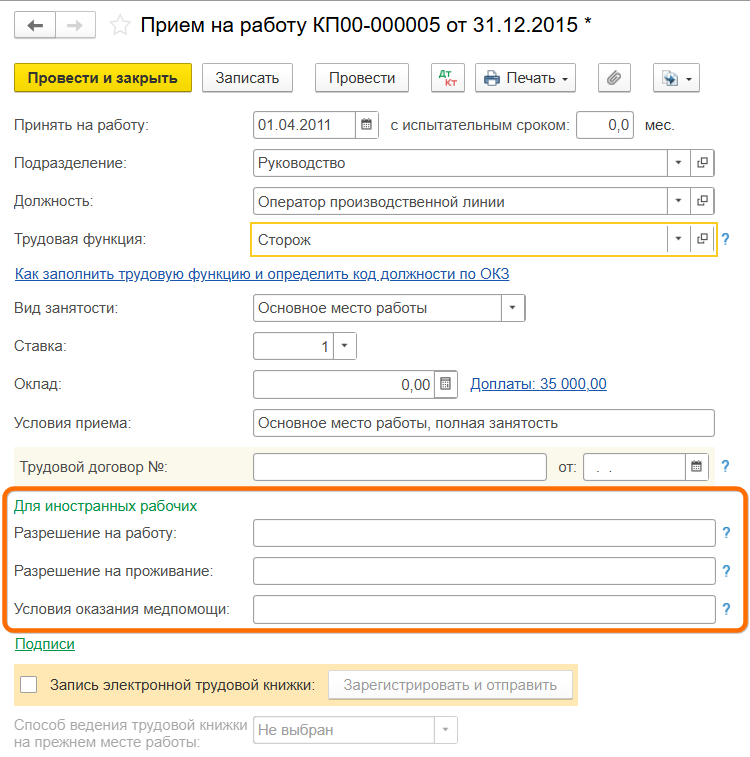
По кнопке Печать - Трудовой договор (микропредприятий) можно сформировать и вывести на печать трудовой договор. Если сотрудник – иностранец, то в трудовом договоре отражаются сведения о разрешении на работу, о проживании, условиях оказания медицинской помощи.
Также вам может быть интересно:
Настройка кадрового учета
Настройка способа отражения зарплаты
Настройка тарифа страховых взносов
Выплата зарплаты через банк без зарплатного проекта
Дополнительные взносы по вредным условиям труда
Изменение графика работ, производственный календарь