

-
- Начало работы
- Работа со справочниками
- Банк и касса
- Расчеты с покупателями и поставщиками
- ЭДО в 1С Бухгалтерия
- Учет ТМЦ, складские операции
- Производство
- ОС и НМА в 1С:Бухгалтерии
- Зарплата и кадры
- Операции в 1С Бухгалтерии
- Администрирование
- Общие вопросы по 1С: Бухгалтерии
- Комиссионная торговля и маркетплейсы
- Экспорт, импорт, расчеты в валюте
-
- 4-ФСС в 1С Отчетность
- Бухгалтерская отчетность
- ЕНС и ЕНП
- ЕФС-1
- Налог на прибыль в 1С Отчетность
- Общие вопросы по 1С Отчетности
- Отчетность в Росстат
- Отчетность по НДФЛ
- Отчетность по УСН
- Отчетность СЗВ-ТД
- Патент
- РСВ
- СЗВ-СТАЖ, ПСФЛ (замена СЗВ-М)
- Транспортный, земельный и имущественный налог
- Учет НДС и отчетность по НДС
Как оформить расчет при увольнении по соглашению сторон в 1С:ЗУП 3.1
Редакция Scloud
Scloud.ru
Как оформить расчет при увольнении по соглашению сторон в 1С:ЗУП 3.1
При увольнении сотрудника по соглашению сторон сумму предусмотренной соглашением компенсации вводят отдельным документом, а окончательный расчет оформляют документом Увольнение. С 01.09.2025 порядок определения среднего месячного заработка для расчета необлагаемой части компенсации изменился.
Кратко: что делать в программе
1. Создайте в Настройка - Начисления вид начисления для компенсации по соглашению сторон.
2. В формуле начисления используйте показатель КомпенсацияПоСоглашениюСумма.
3. Настройте налогообложение начисления и порядок учета страховых взносов.
4. В Настройка - Шаблоны ввода исходных данных создайте шаблон Компенсация по соглашению сторон.
5. Включите в шаблон показатель Компенсация по соглашению (сумма).
6. Создайте документ Компенсация по соглашению сторон в Зарплата - Данные для расчета зарплаты и укажите сумму компенсации.
7. Создайте документ Увольнение в Зарплата - Все начисления.
8. В поле Основание увольнения выберите п. 1 ч. 1 ст. 77 и установите флаг Начислить зарплату.
9. Проверьте рассчитанную программой необлагаемую часть компенсации в разделе Пределы необлагаемых доходов.
10. Проверьте рассчитанные НДФЛ и страховые взносы.
1. Создайте вид начисления для компенсации
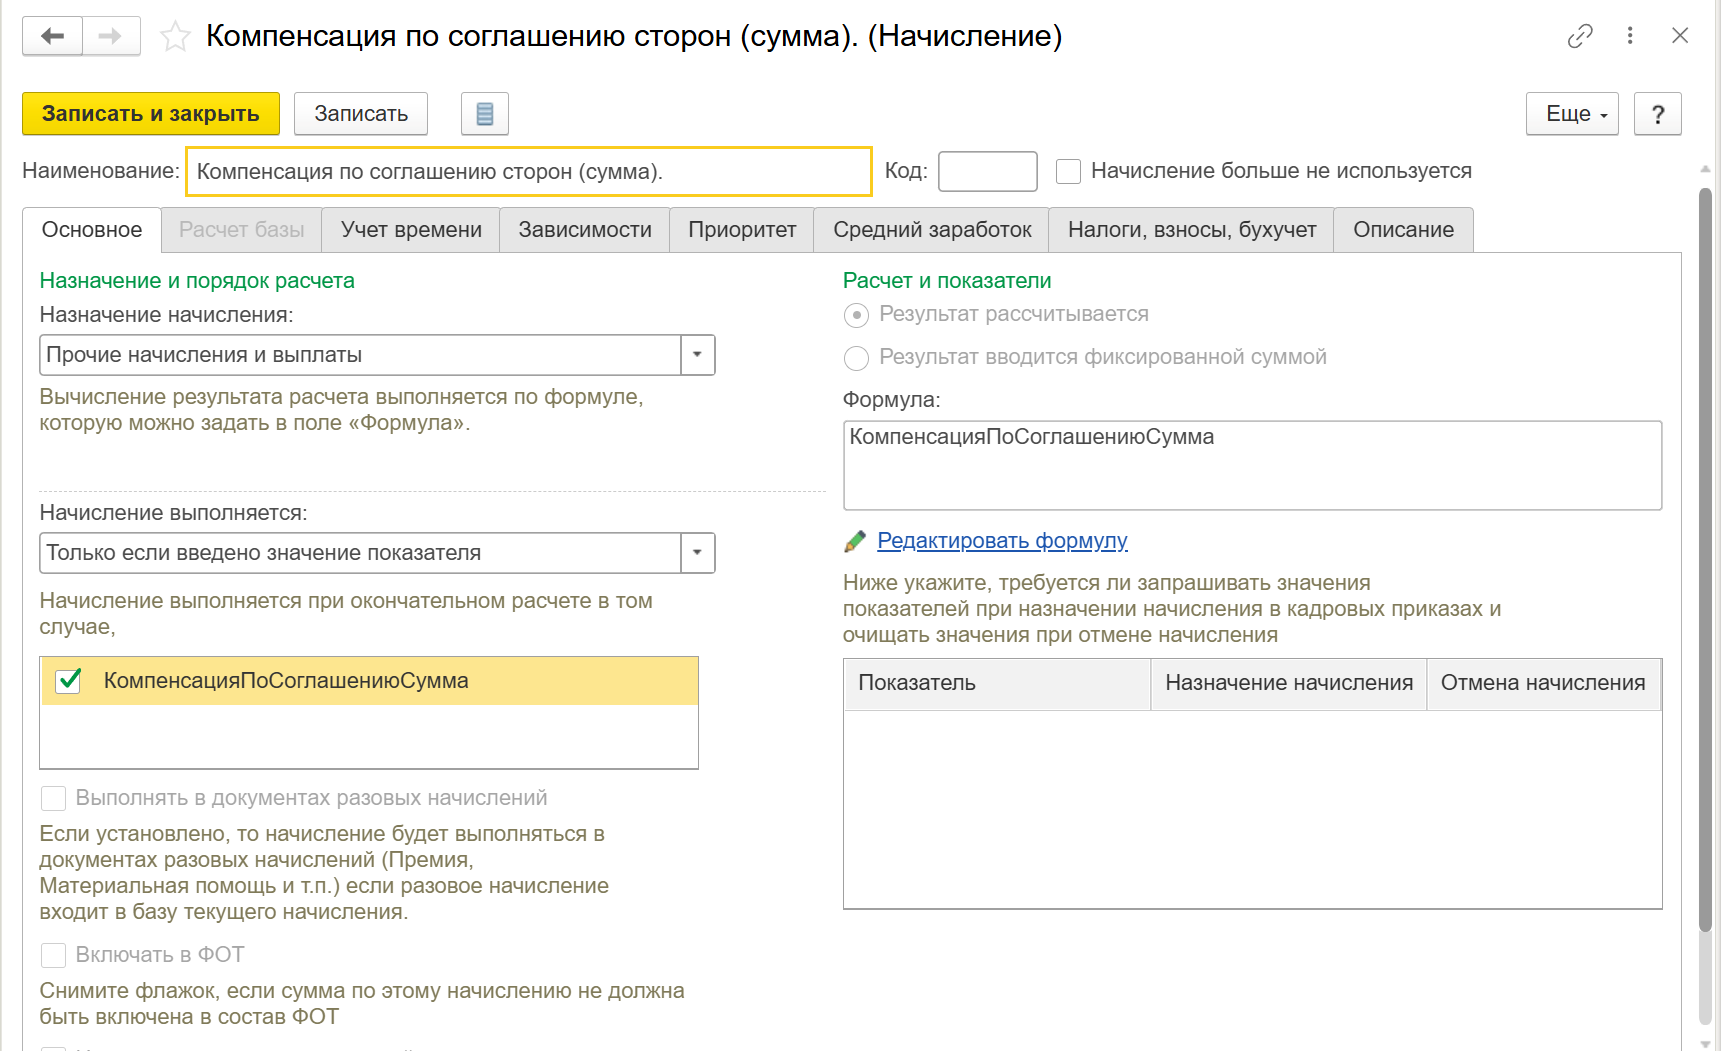
Перейдите в Настройка - Начисления и нажмите Создать.
-
В поле Наименование укажите, например:
-
Компенсация по соглашению сторон (сумма).
-
В разделе Назначение и порядок расчета в поле Назначение начисления выберите Прочие начисления и выплаты.
-
В разделе Расчет и показатели оставьте переключатель Результат рассчитывается.
-
По ссылке Редактировать формулу откройте редактор формулы и укажите:
-
КомпенсацияПоСоглашениюСумма
-
Этот показатель необходимо создать отдельно.
-
В поле Начисление выполняется выберите Только если введено значение показателя и установите флаг для показателя КомпенсацияПоСоглашениюСумма.
-
В разделе Учет времени оставьте значения, установленные программой по умолчанию.
-
В разделе Зависимости настройте возможность использования начисления при расчете других начислений и удержаний.
-
В разделе Приоритет укажите начисления, которые должны выполняться вместо текущего, или начисления, вместо которых выполняется текущее начисление. Обычно эти таблицы заполняются программой автоматически.
-
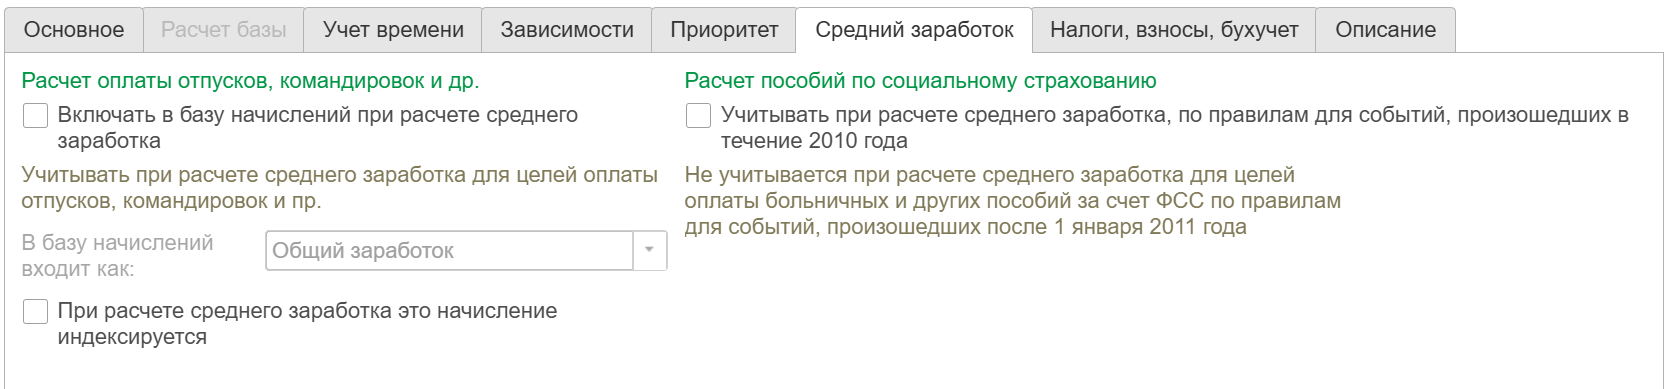
В разделе Средний заработок снимите флаги.
-
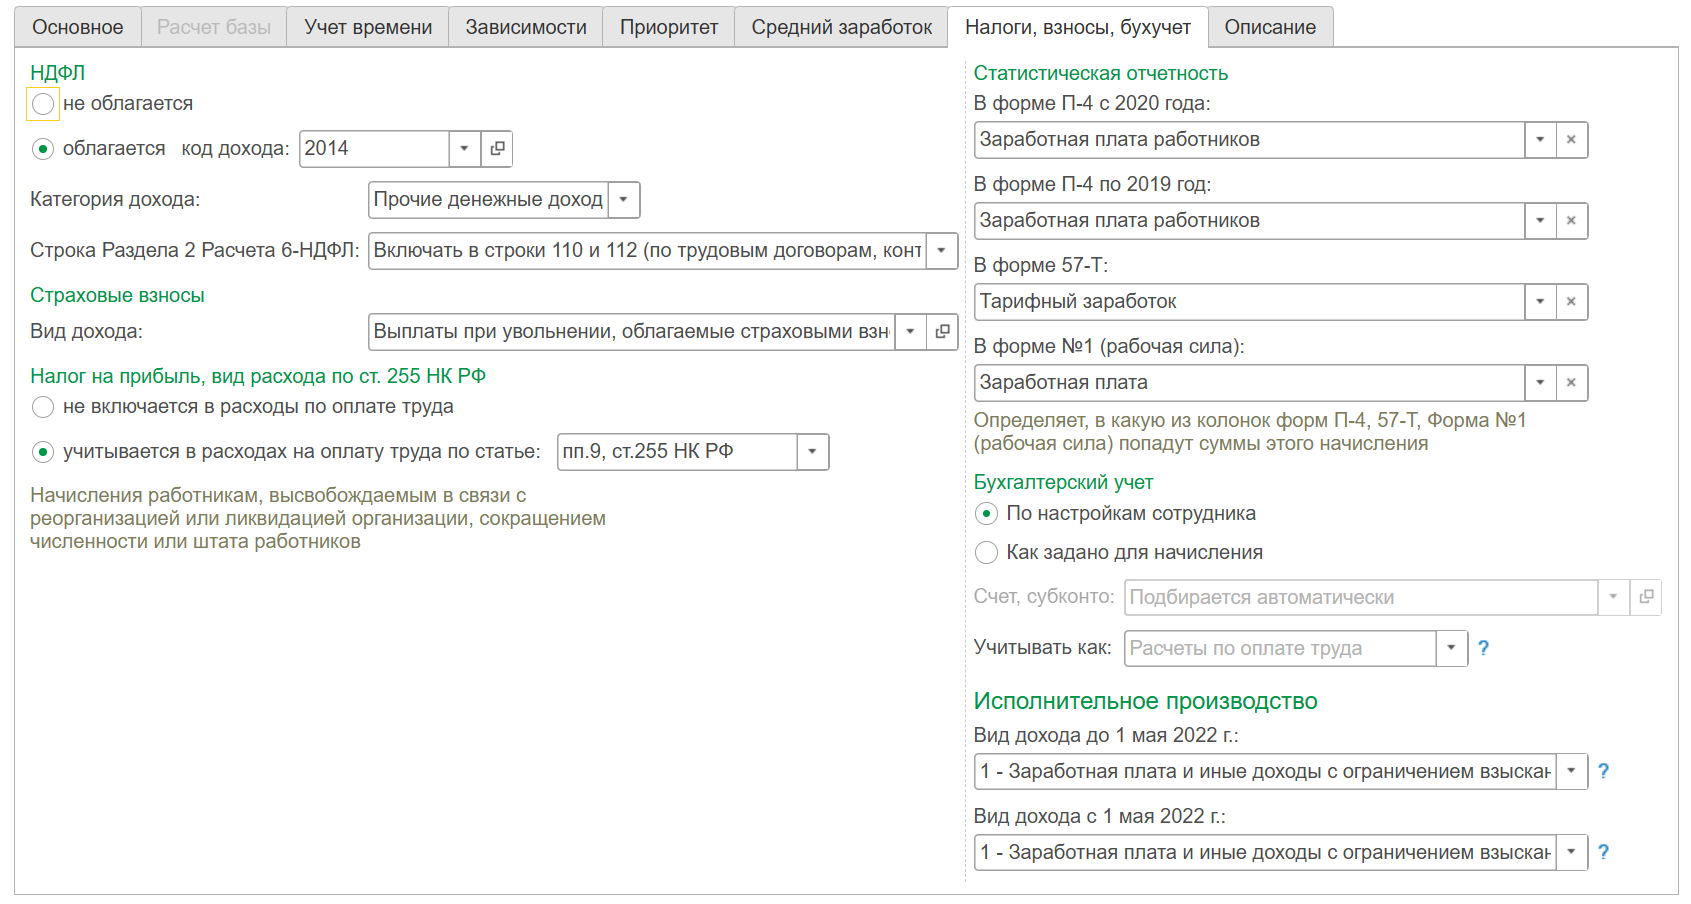
В разделе Налоги, взносы, бухучет установите следующие параметры:
-
в разделе НДФЛ выберите облагается и код дохода 2014
-
в разделе Страховые взносы в поле Вид дохода выберите Выплаты при увольнении, облагаемые страховыми взносами частично
-
в разделе Налог на прибыль, вид расхода по ст. 255 НК РФ выберите учитывается в расходах на оплату труда по статье и пп. 9, ст. 255 НК РФ
-
в разделе Статистическая отчетность в поле В форме П-4 с 2020 года выберите Выплата социального характера
-
в разделе Бухгалтерский учет по умолчанию оставьте По настройкам сотрудника.
Если начисление должно отражаться в бухгалтерском учете одинаково для всех сотрудников, в разделе Бухгалтерский учет можно выбрать Как задано для начисления и указать соответствующий способ в поле Счет, субконто.
Способ отражения выбирается из справочника Способы отражения зарплаты в бухгалтерском учете.
В разделе Исполнительное производство в поле Вид дохода выберите 1 - Заработная плата и иные доходы с ограничением взыскания.
2. Создайте шаблон для ввода суммы компенсации
Перейдите в Настройка - Шаблоны ввода исходных данных и нажмите Создать.
-
В поле Наименование укажите:
-
Компенсация по соглашению сторон
-
В поле Представление укажите название документа, который будет вводиться по этому шаблону.
-
При необходимости заполните поле Подсказка.
-
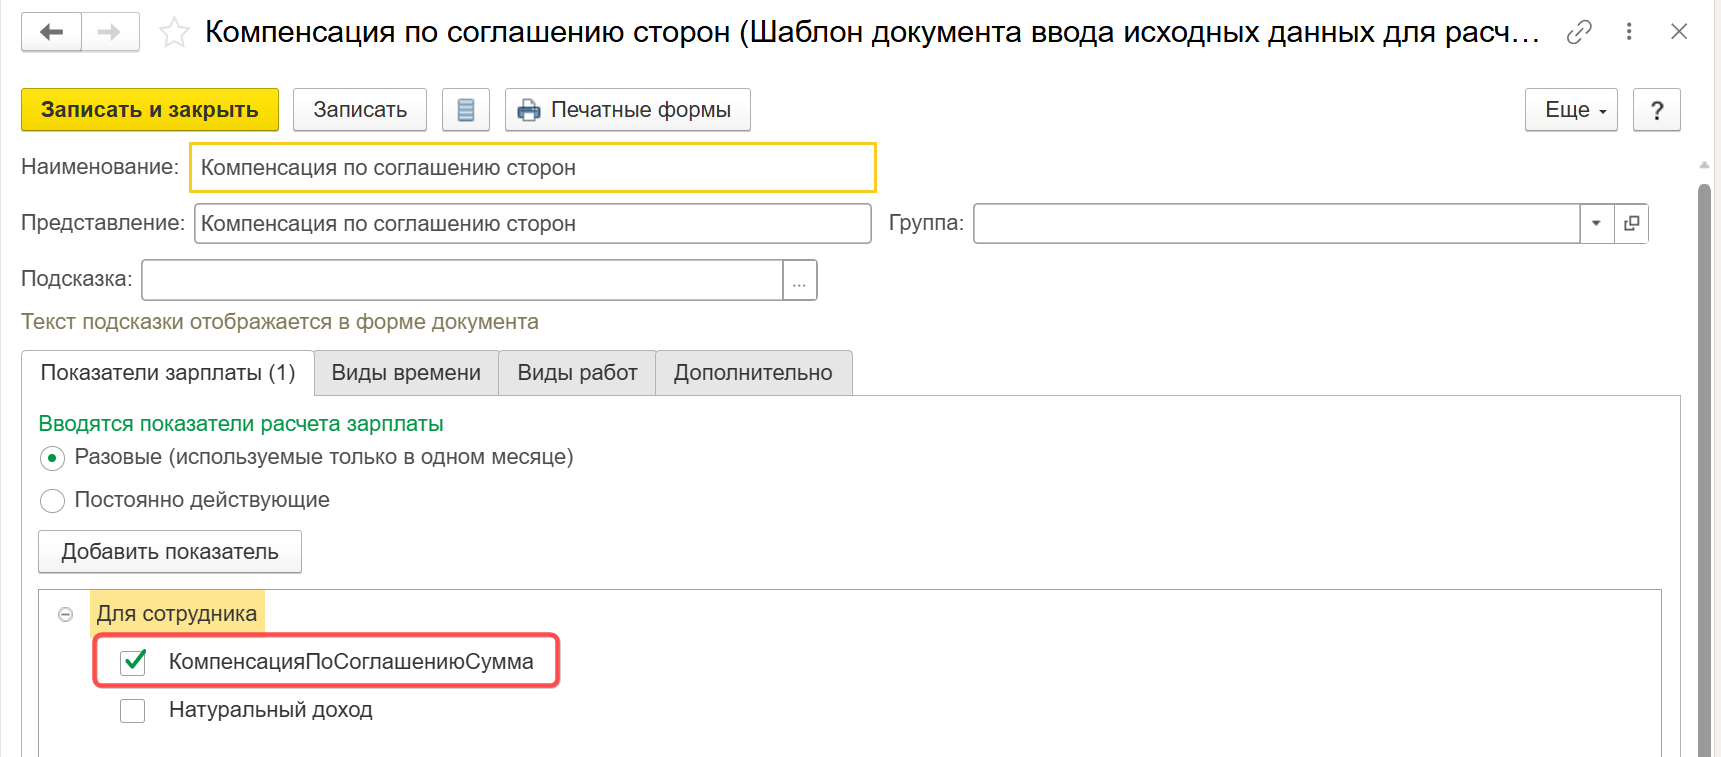
Перейдите на закладку Показатели зарплаты.
-
Переключатель оставьте в положении Разовые (используемые только в одном месяце) и установите флаг для показателя Компенсация по соглашению (сумма).
При необходимости можно настроить ввод данных сразу для нескольких сотрудников.
Нажмите Записать и закрыть.
3. Введите сумму компенсации
Перейдите в Зарплата - Данные для расчета зарплаты и нажмите Создать.
Создайте документ Компенсация по соглашению сторон.
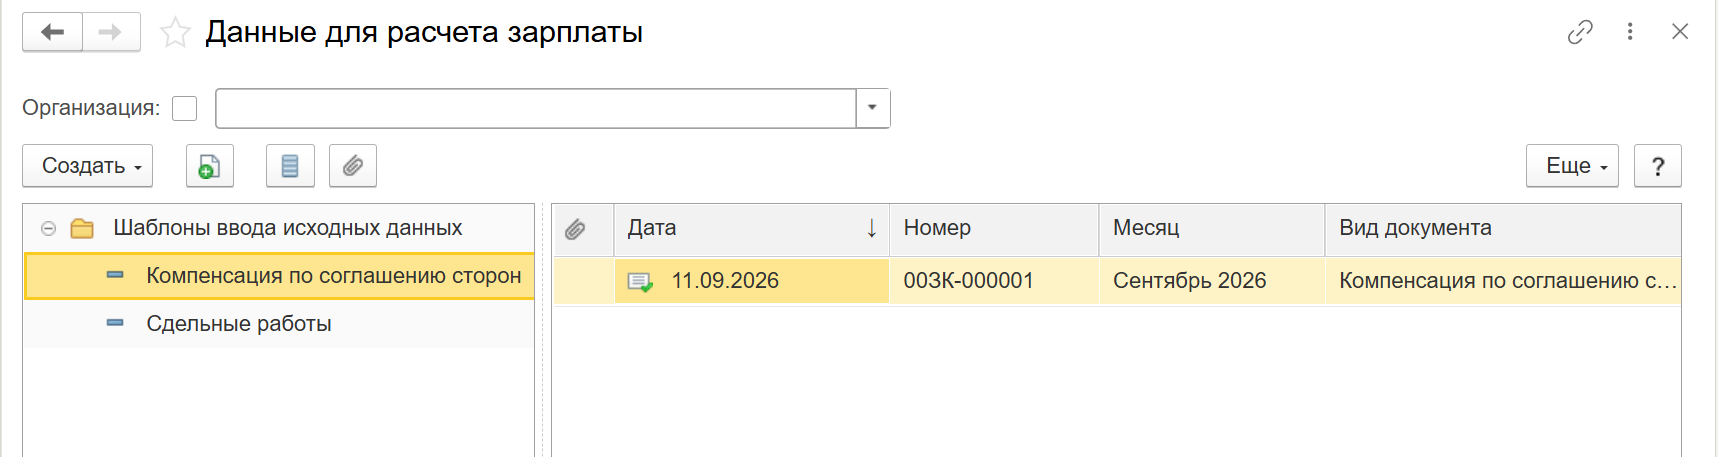
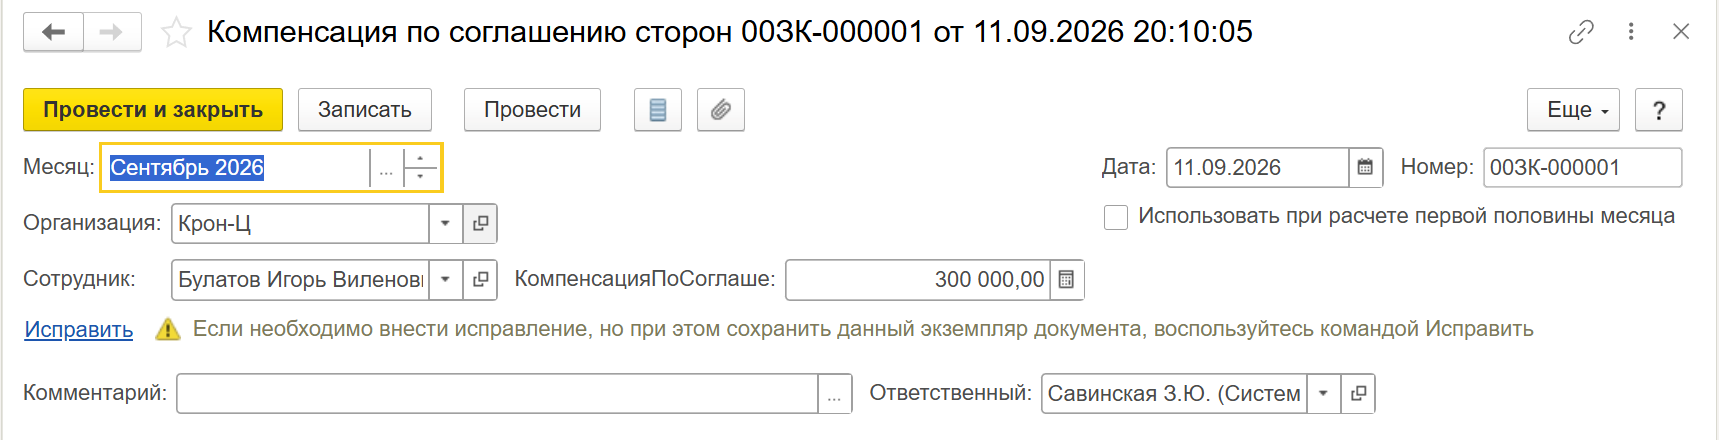
Укажите сотрудника и сумму компенсации, предусмотренную соглашением.
4. Оформите увольнение сотрудника
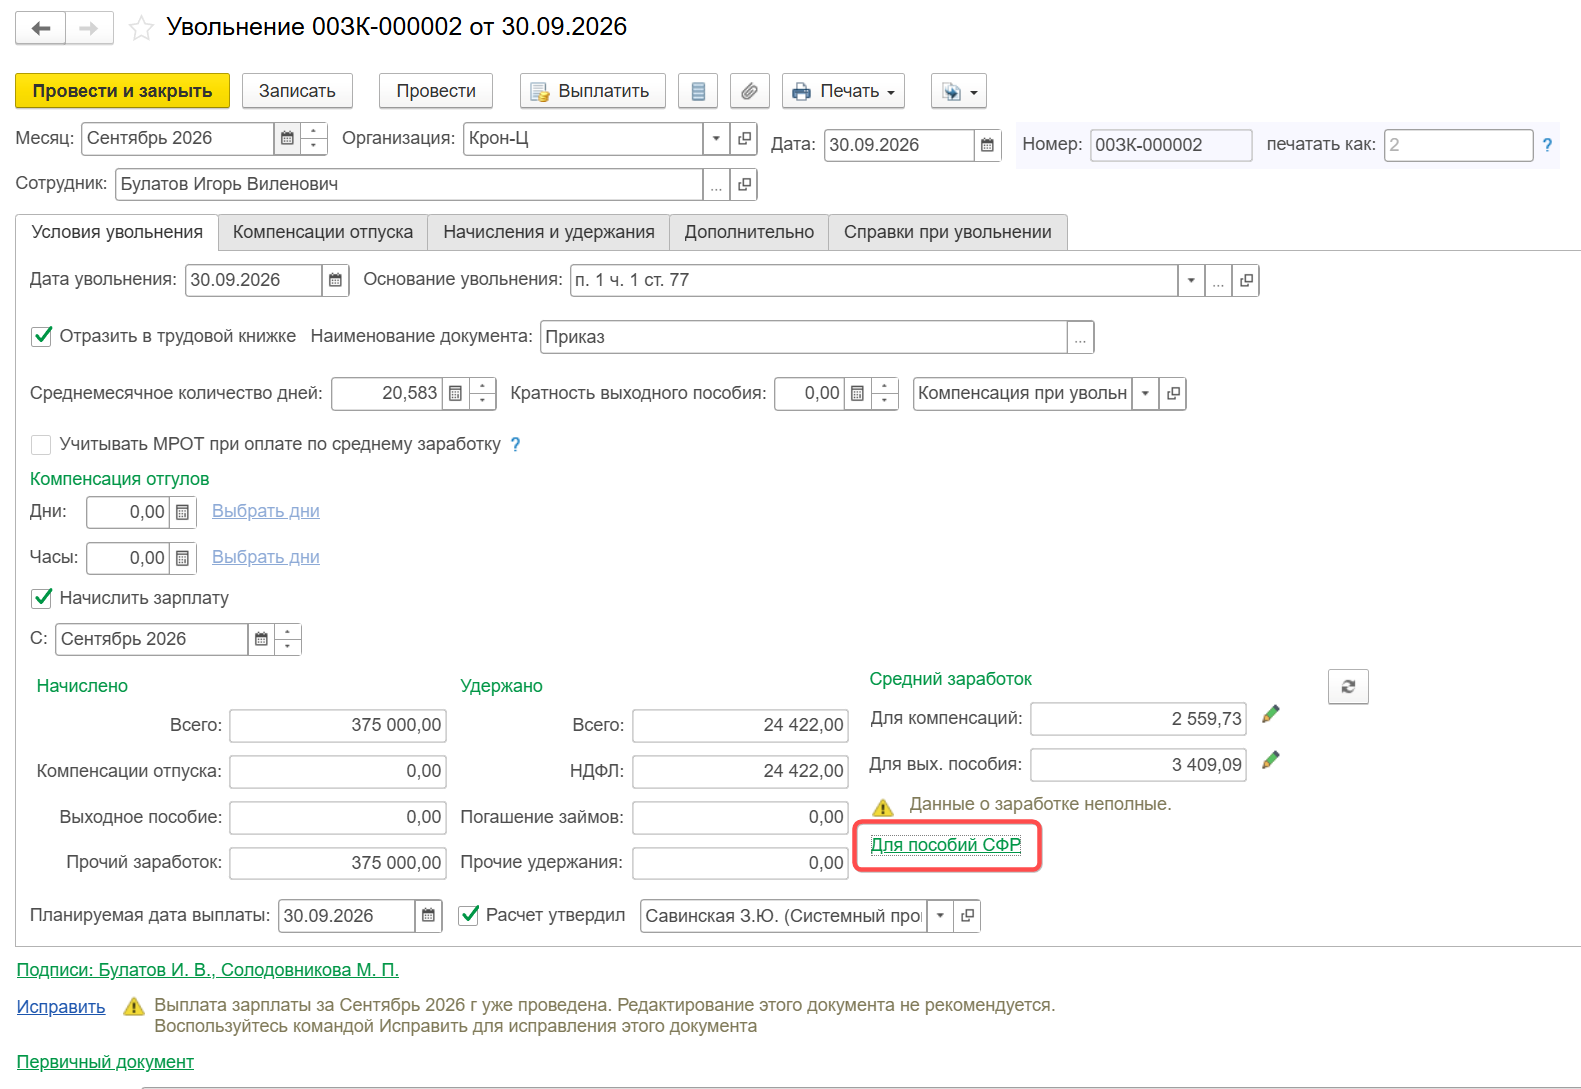
Регистрацию прекращения трудового договора и окончательный расчет выполните документом Кадры – Приемы, переводы, увольнения - Увольнение
В поле Основание увольнения выберите:
п. 1 ч. 1 ст. 77
Установите флаг Начислить зарплату, чтобы компенсация была учтена при расчете.
5. Проверьте необлагаемую часть компенсации
Компенсация при увольнении не облагается НДФЛ и страховыми взносами в пределах установленного размера.
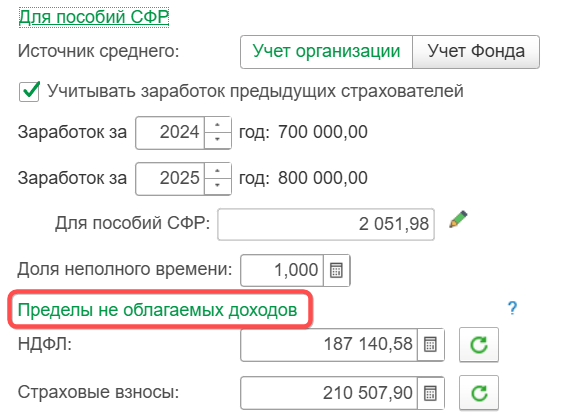
Проверить рассчитанные программой пределы можно по ссылке Для пособий СФР - Пределы необлагаемых доходов.
Для НДФЛ необлагаемая сумма определяется исходя из среднего заработка, рассчитанного по правилам, аналогичным правилам расчета пособий по беременности и родам и ежемесячного пособия по уходу за ребенком.
6. Проверьте расчет НДФЛ
Для НДФЛ необлагаемая часть определяется в размере трехкратного среднего месячного заработка, а для сотрудников организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, — шестикратного.
-
Если компенсация не превышает рассчитанную необлагаемую сумму, НДФЛ с нее не исчисляется.
-
Если компенсация больше необлагаемой суммы, НДФЛ исчисляется с превышения.
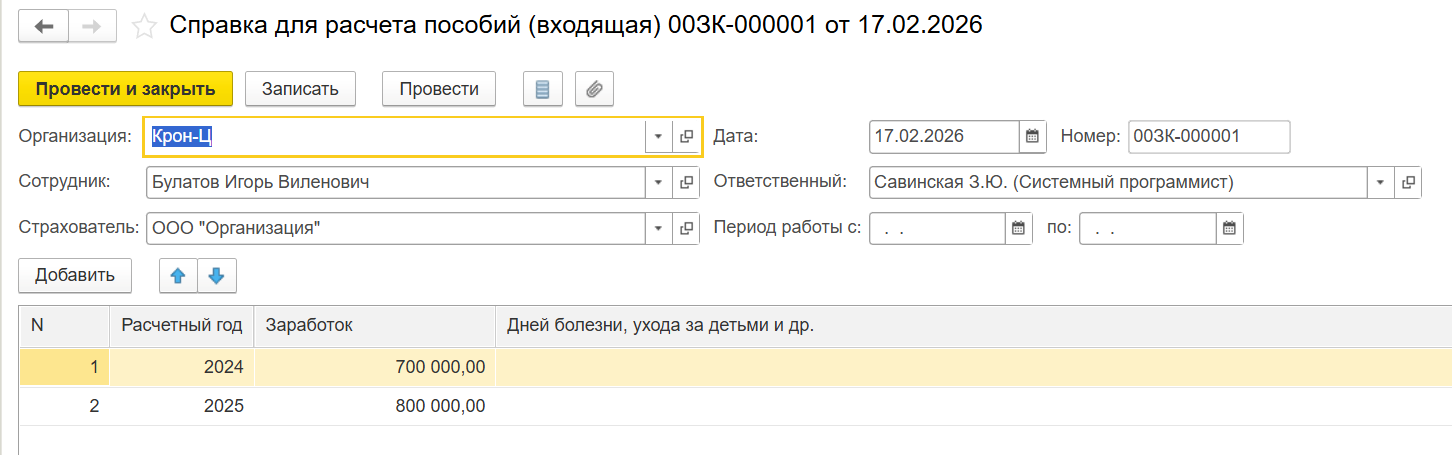
При необходимости установите флаг Учитывать заработок предыдущих страхователей.
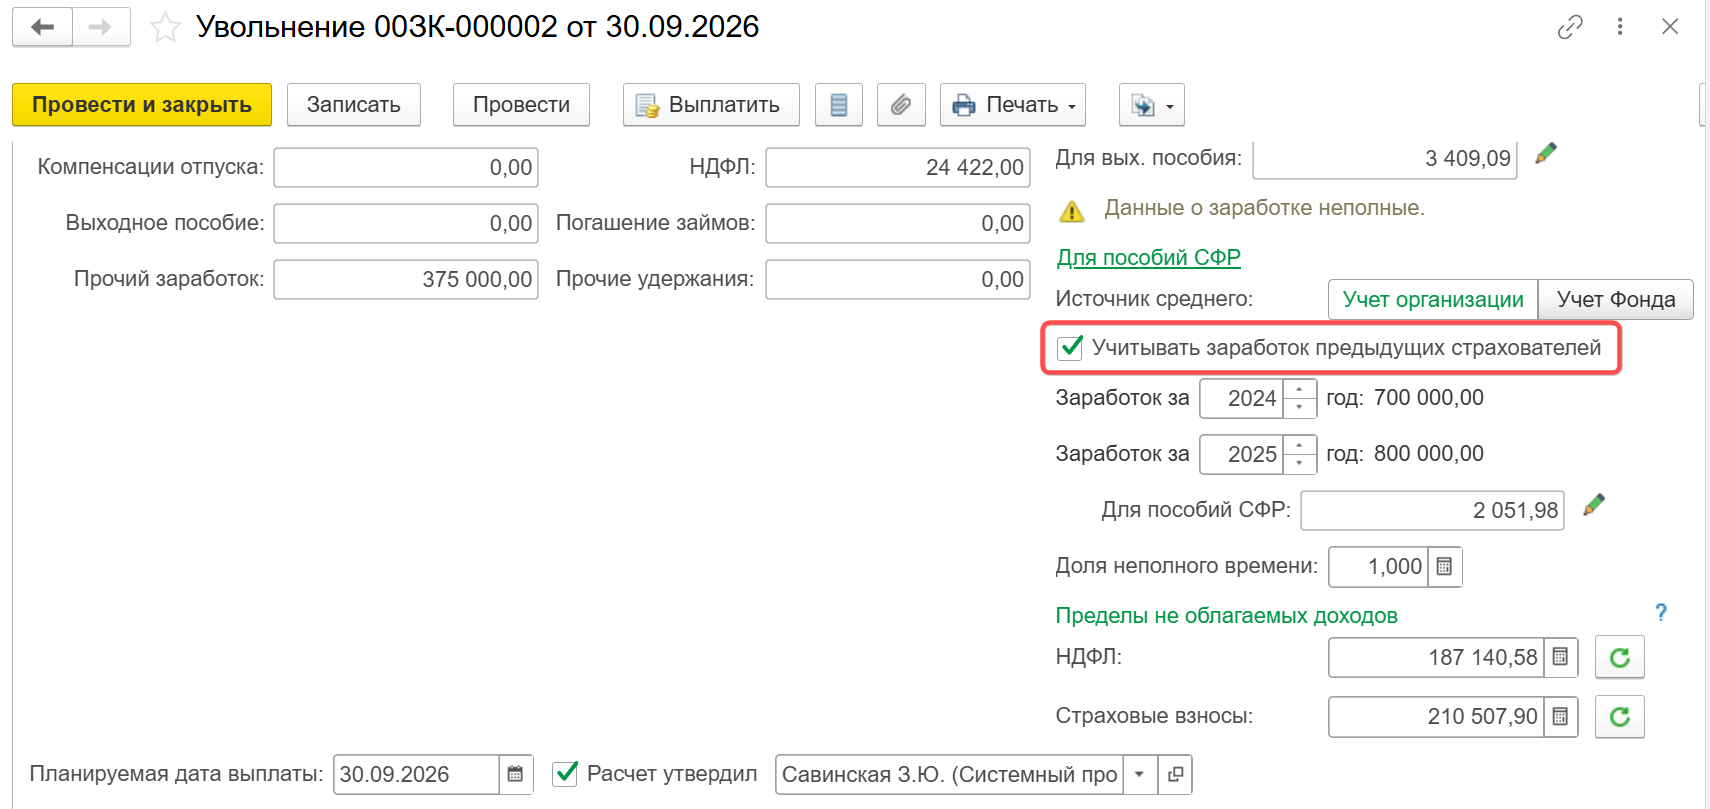
Данные о заработке у других работодателей регистрируются документом Зарплата - Справка для расчета пособий (входящая):
< <<<
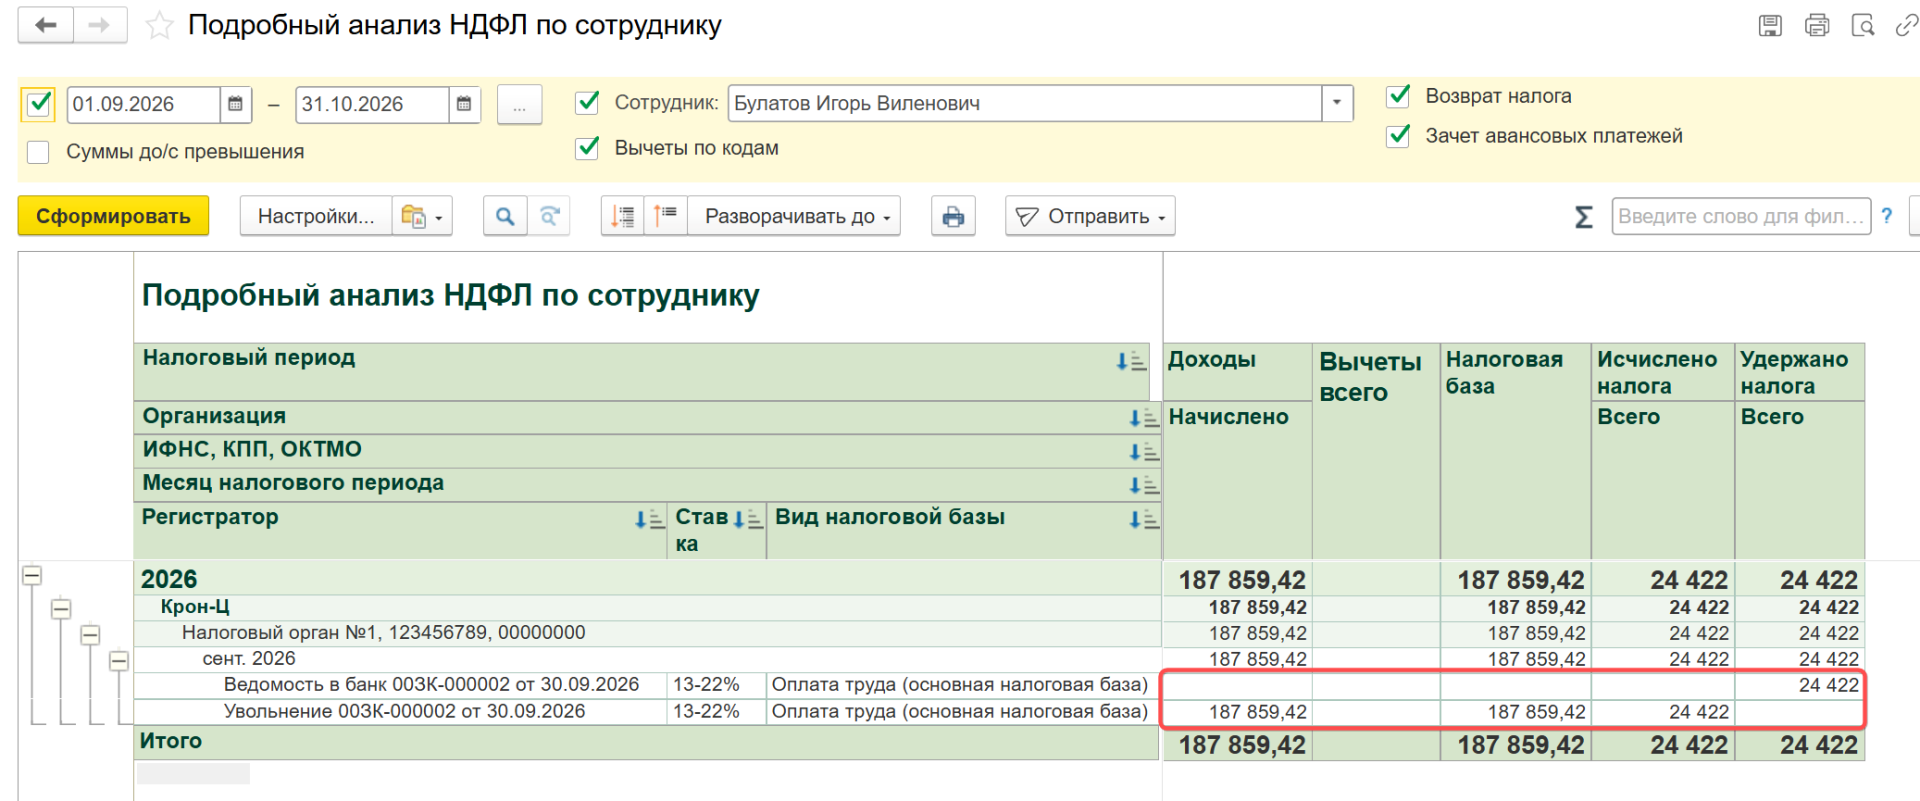
Проверить расчет НДФЛ, можно детальным отчетом Налоги и взносы – Отчеты по налогам и взносам – Подробный анализ НДФЛ по сотруднику
7. Проверьте расчет среднего заработка
Несмотря на то, что в обоих случаях речь идет об освобождении от налогообложения части компенсации при увольнении в пределах трех среднемесячных заработков, сам средний заработок для этих целей рассчитывается по разным правилам:
-
Для НДФЛ используется средний заработок, рассчитанный по правилам, применяемым для пособий СФР: заработок за два предшествующих календарных года делится на количество календарных дней, затем средний дневной заработок умножается на 30,4.
-
Для страховых взносов используется средний заработок для выходного пособия, рассчитанный по правилам определения среднего заработка при увольнении: в данном примере средний дневной заработок умножается на среднемесячное количество рабочих дней.
Поэтому в нашем примере получаются разные пределы:
|
Показатель |
НДФЛ |
Страховые взносы |
|
Используемый средний заработок |
Для пособий СФР |
Для выходного пособия |
|
Среднедневной заработок |
2 051,98 руб. |
3 409,09 руб. |
|
Перевод в среднемесячный |
× 30,4 |
× 20,583 |
|
Необлагаемый предел |
= 187 140,58 руб. |
= 210 507,90 руб. |
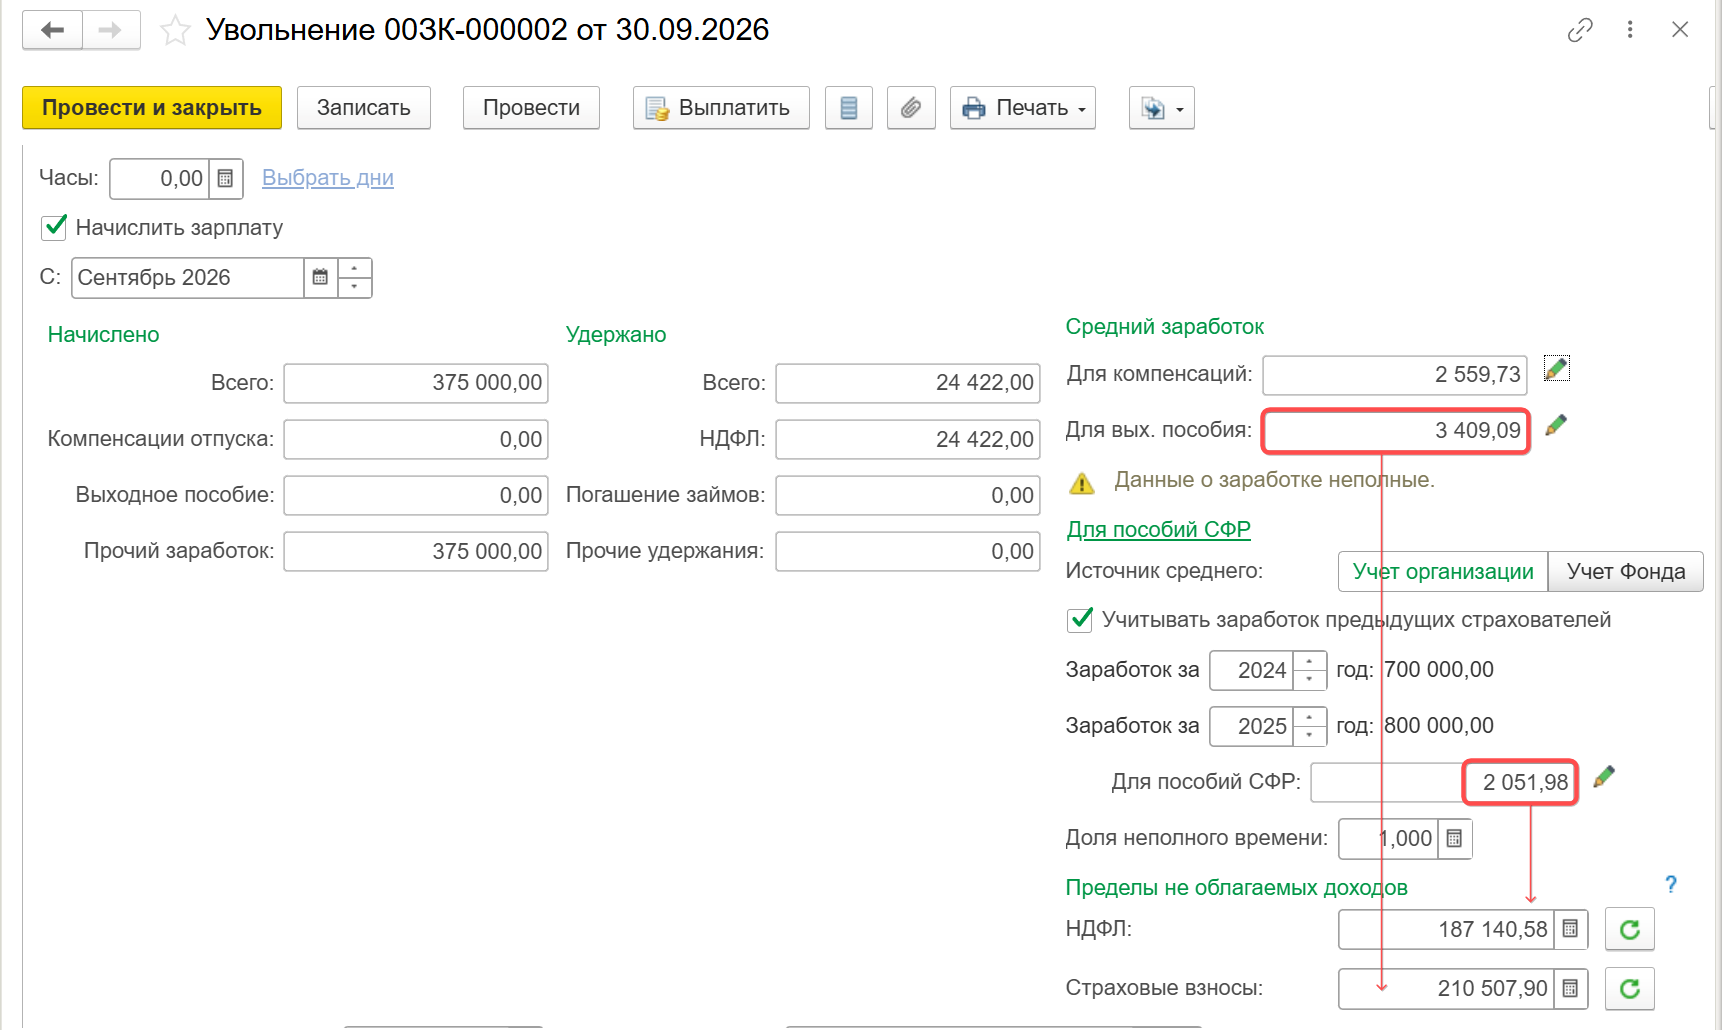
Именно поэтому нельзя взять один из показателей среднего заработка и использовать его одновременно для проверки обоих пределов. В документе Увольнение программа показывает оба показателя именно потому, что они участвуют в разных расчетах.
При этом отдельный показатель Средний заработок для компенсаций — 2 559,73 руб. относится к расчету компенсации за неиспользованный отпуск и в определении приведенных выше необлагаемых пределов не используется. Это тоже стоит явно отметить, чтобы пользователь не пытался подставлять его в расчет.
8. Проверьте страховые взносы
С 01.09.2025 необлагаемый страховыми взносами предел рассчитывается исходя из:
Средний дневной (часовой) заработок (для вых. пособий) × Среднемесячное количество дней (часов) × Коэффициент территориальных условий
Коэффициент территориальных условий составляет:
-
3 — если к сотруднику не применяются соответствующие территориальные условия
-
6 — если они применяются.
Среднемесячное количество рабочих дней или часов определяется по производственному календарю с учетом установленной сотруднику продолжительности рабочей недели.
После расчета проверьте сумму страховых взносов в закладке Начисления и удержания - Взносы.
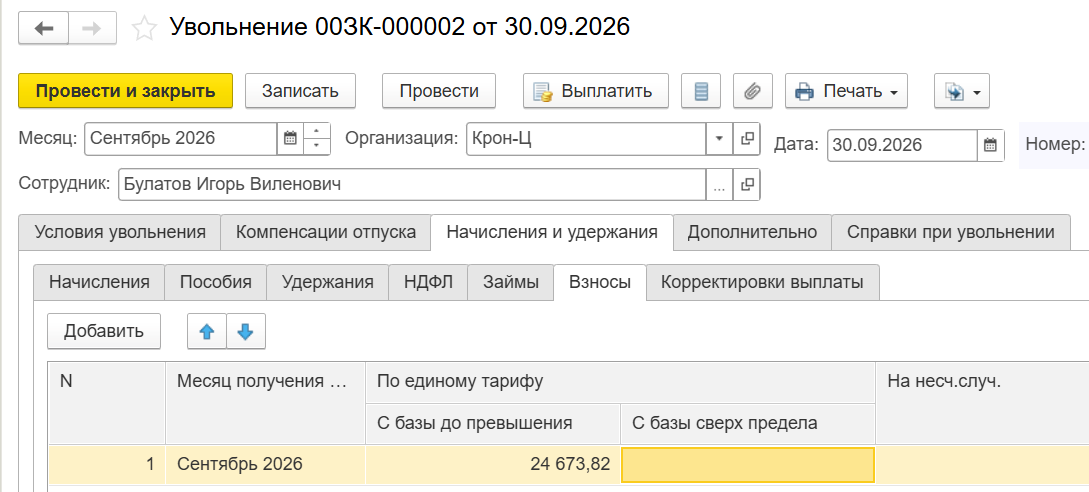
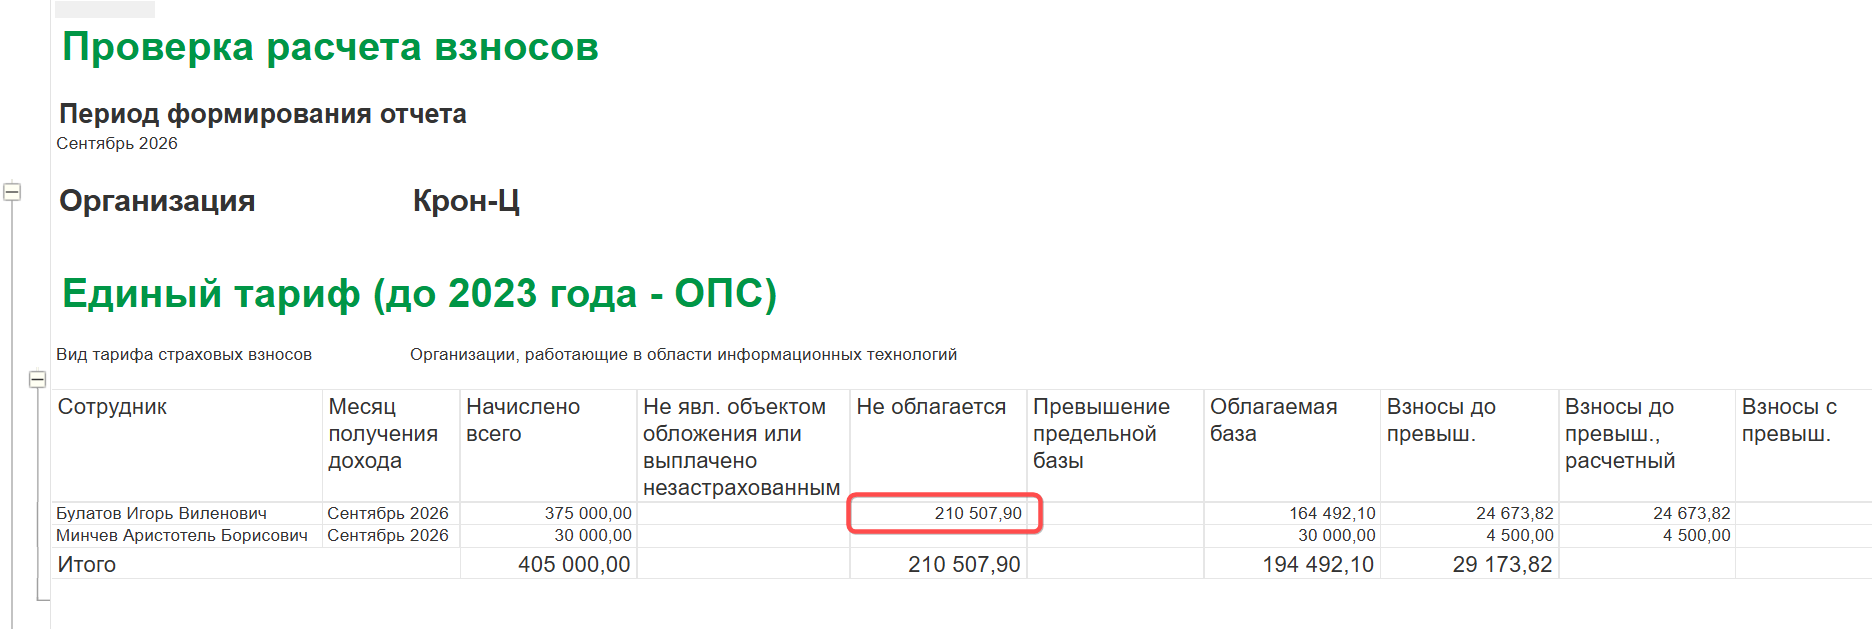
Проверить расчет необлагаемой суммы также можно отчетом Налоги и взносы – Отчеты по налогам и взносам - Проверка расчета взносов
Порядок расчета
В примере сотрудник, отработав полный месяц (сентябрь 2026) в последний день 30.09.2026 увольняется. Вводные такие (у сотрудника в целях расчета среднего заработка для предела по НДФЛ внесена справка о предыдущем месте работы):
-
Основание увольнения: п. 1 ч. 1 ст. 77
-
Месяц увольнения: Сентябрь 2026
-
Дата увольнения: 30.09.2026
-
Оплата по окладу: 75000
-
Компенсация по соглашению сторон: 300000
-
Заработок 2024 г.: 700000
-
Заработок 2025 г.: 800000
При увольнении по соглашению сторон компенсация в размере 300 000 руб. освобождается от НДФЛ и страховых взносов не полностью, а в пределах трех средних месячных заработков. При этом для НДФЛ и страховых взносов средний заработок определяется по разным правилам, поэтому рассчитанные программой необлагаемые пределы различаются.
Определяется сумма начислений
Общая сумма начислений составляет: 75 000 + 300 000 = 375 000 руб.
При дальнейшем расчете НДФЛ и страховых взносов компенсация при увольнении рассматривается отдельно: сначала определяется ее необлагаемая часть, а остаток включается в облагаемую базу.
Определяется необлагаемый предел для НДФЛ
Для НДФЛ средний заработок определяется не по обычным правилам расчета среднего заработка для увольнения, а в порядке, аналогичном расчету среднего заработка для пособий СФР. Поэтому в документе Увольнение для этой цели используется отдельный показатель Средний заработок в блоке Для пособий СФР. Такой порядок прямо связан с правилами определения необлагаемого предела при увольнении. (КонсультантПлюс)
-
Общий заработок за два года: 700 000 + 800 000 = 1 500 000 руб.
-
Количество календарных дней за эти годы: 366 + 365 = 731 день.
-
Средний дневной заработок: 1 500 000 / 731 = 2 051,98 руб.
-
Это совпадает с показателем Средний заработок в блоке Для пособий СФР.
-
Затем средний дневной заработок переводится в среднемесячный: 2 051,98 × 30,4 = 62 380,19 руб.
-
Необлагаемый предел составляет 3 таких среднемесячных заработка: 62 380,19 × 3 = 187 140,58 руб.
-
Поэтому из компенсации 300 000 руб. НДФЛ облагается только: 300 000 − 187 140,58 = 112 859,42 руб.
-
С учетом оплаты по окладу налоговая база составляет: 75 000 + 112 859,42 = 187 859,42 руб.
-
НДФЛ: 187 859,42 × 13% = 24 422 руб.
Таким образом, показатель Пределы необлагаемых доходов, НДФЛ — 187 140,58 можно проверить по данным блока Для пособий СФР.
Определяется необлагаемый предел для страховых взносов
Для страховых взносов используется другой средний заработок — тот, который рассчитывается для целей выходного пособия. Поэтому здесь не используются заработок за 2024–2025 годы и средний заработок из блока Для пособий СФР.
-
Для перевода среднего дневного заработка в среднемесячный используется среднемесячное количество рабочих дней. В 2026 году оно составляет: 247 / 12 = 20,583 дня.
-
Поэтому предел необлагаемых доходов для страховых взносов определяется как три среднемесячных заработка: 3 409,09 × 20,583 × 3 ≈ 210 507,90 руб.
-
Для компенсации 300 000 руб. облагаемая часть составляет: 300 000 − 210 507,90 = 89 492,10 руб.
-
С учетом оплаты по окладу база для страховых взносов: 75 000 + 89 492,10 = 164 492,10 руб.
· Для организации с тарифом Организации, работающие в области информационных технологий применяется тариф 15%, поэтому: 164 492,10 × 15% = 24 673,82 руб.
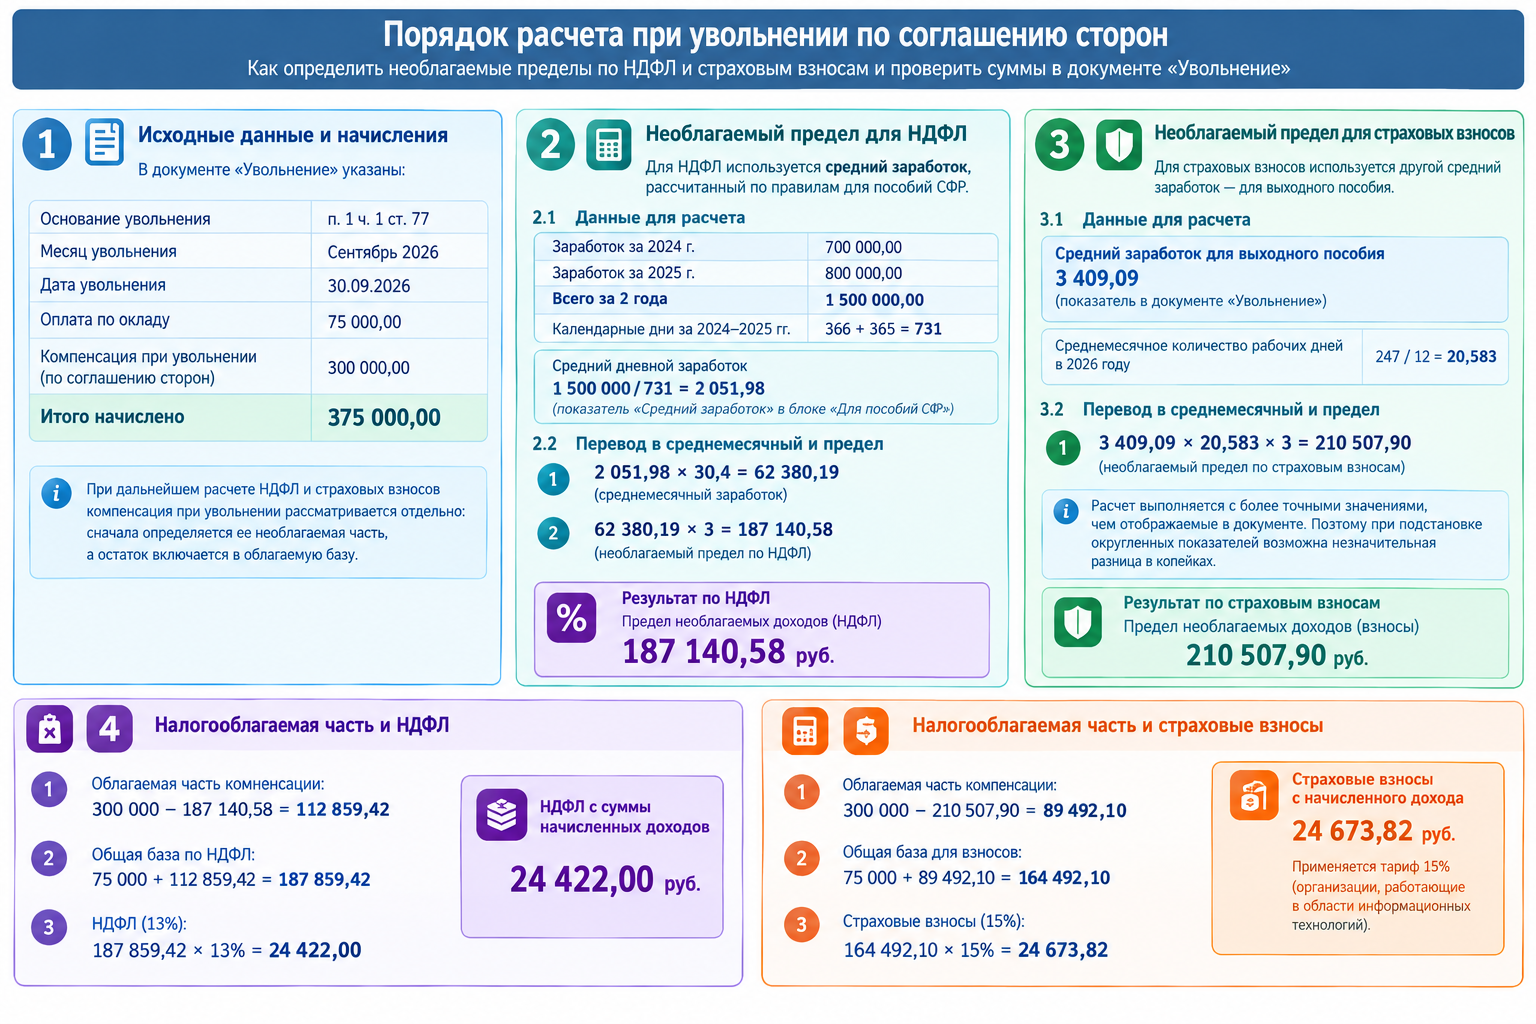
На приведенной схеме компактно показано, как рассчитываются НДФЛ и взносы. Обратите внимание, суммы рассчитанных НДФЛ/взносов указаны именно для компенсации.
Законодательная справка
Компенсации, связанные с увольнением, не облагаются НДФЛ в пределах трехкратного среднего месячного заработка. Для сотрудников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, применяется шестикратный размер.
Для целей НДФЛ средний месячный заработок определяется в порядке, аналогичном порядку, применяемому при назначении пособия по беременности и родам и ежемесячного пособия по уходу за ребенком.
Страховыми взносами не облагаются выплаты при увольнении в части, не превышающей в целом трехкратный размер среднего месячного заработка, а для работников организаций в районах Крайнего Севера и приравненных к ним местностях — шестикратный размер.
С 01.09.2025 применяется Положение об особенностях порядка исчисления средней заработной платы, утвержденное постановлением Правительства РФ от 24.04.2025 № 540.
Для расчета среднего месячного заработка при выходном пособии Положение № 540 предусматривает умножение среднего дневного заработка на среднее количество рабочих дней, приходящихся на один месяц в году. Для суммированного учета рабочего времени используется средний часовой заработок и среднее количество рабочих часов в месяц.
Для НДФЛ в исходном тексте приведены ссылки на Федеральный закон от 29.12.2006 № 255-ФЗ и постановление Правительства РФ от 11.09.2021 № 1540.
Резюме
Сначала в программе создается начисление, которое использует отдельный показатель для суммы компенсации. Затем создается шаблон, позволяющий вводить значение этого показателя отдельным документом.
После ввода суммы компенсации оформляется Увольнение. В нем регистрируется прекращение трудового договора и выполняется окончательный расчет.
При расчете программа определяет необлагаемую часть компенсации. Для НДФЛ и страховых взносов с 2025 года используются разные правила определения среднего месячного заработка.
Для страховых взносов с 01.09.2025 учитывается средний дневной или часовой заработок и среднемесячное количество рабочих дней или часов. При наличии территориальных условий применяется коэффициент 6 вместо 3.