С июня 2026 года импортеры товаров из стран ЕАЭС полноценно столкнулись с системой СПОТ и платежом, обеспечивающим предстоящую поставку товара. Из этой статьи вы узнаете, как работает обеспечительный платеж по СПОТ, как правильно рассчитать сумму, отразить операции в учете и законно обезопасить оборотные средства компании.
Что изменилось для импортеров
Если вы ввозите продукцию из стран ЕАЭС, наверняка уже ощутили, как с 01.06.2026 механизм СПОТ в системе прослеживаемости оборота товаров отработал свой первый полный квартал. Раньше вы планировали закупку, рассчитывая на деньги в обороте, а сейчас появилась обязанность — перечислять обеспечительный платеж по СПОТ (ОП). И для кого-то это не формальность, а реальные миллионы рублей, которые придется изъять из дела и буквально заморозить на депозите ФНС. Ведь поставки могут затормозить и бизнес окажется под угрозой простоя.
Инспекторы опираются на закон от 17.04.2026 № 101-ФЗ как страховую форму контроля для защиты бюджета от неуплаты НДС. Это четко прописано в ст. 1 закона. Алгоритмы работают бездушно: один мелкий сбой у перевозчика или техническая ошибка в документах — и компания уже в категории риска. В статье разберем тонкости, связанные с ОП, как сохранить свои деньги в обороте и спасти бизнес от ненужных штрафов.
Кто попадает, а кто нет, под требования СПОТ
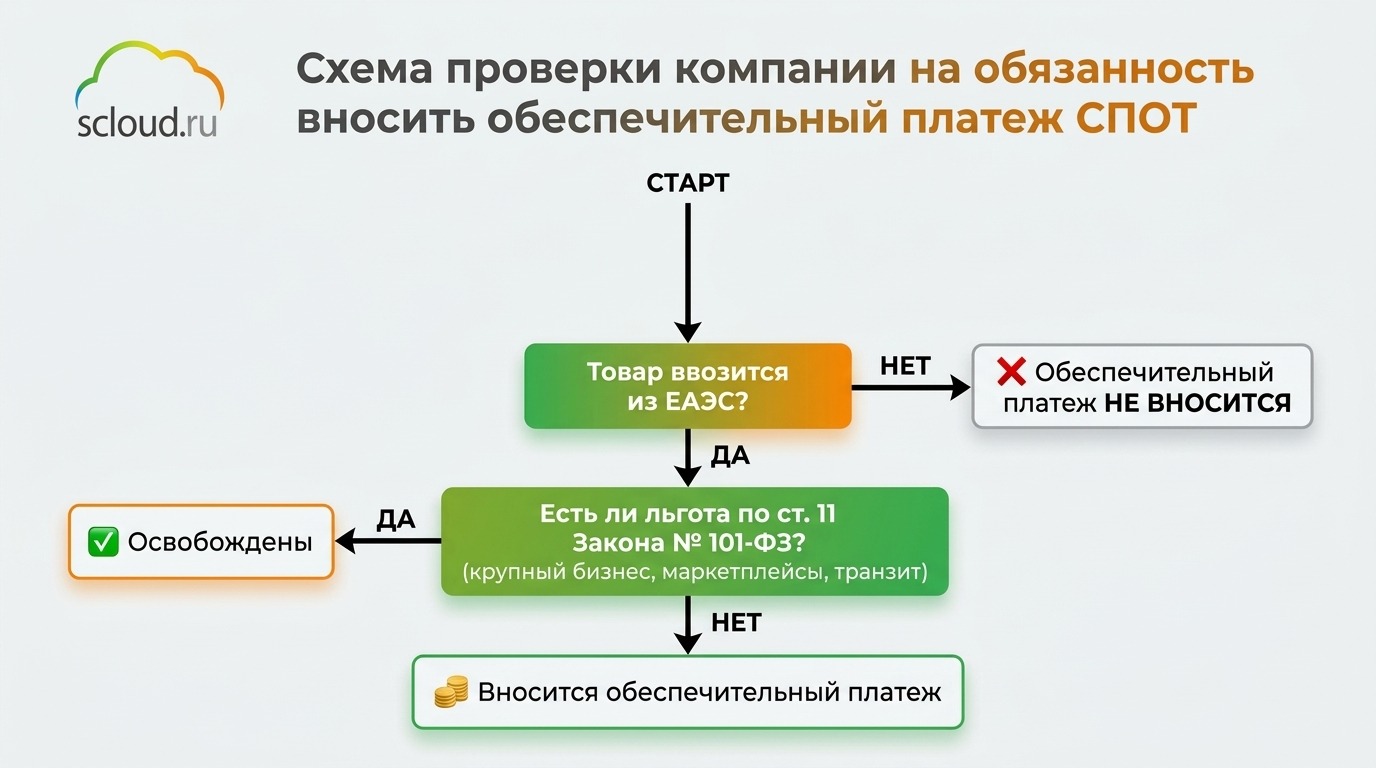
Запуск системы СПОТ затронул всех импортеров, ввозящих товары из стран ЕАЭС. Проще говоря, правила разделились на «до» и «после»: теперь одной компании придется замораживать оборотные средства на депозите ФНС еще до пересечения границы грузом, а другая сможет работать в привычном режиме, не потратив ни одного лишнего рубля. Чтобы не гадать и не рисковать простоем фур на границе, первым делом нужно определить статус своего бизнеса — попадает ли ваша компания под обязанность вносить ОП или законодательство дает вам законное право на полное освобождение от залога.
Кто должен вносить обеспечительный платеж
Обязанность эта возлагается на юрлиц и ИП, которые одновременно соответствуют условиям:
-
ввозят в РФ продукцию из государств–членов ЕАЭС;
-
освобождены от уплаты залога.
Кто освобожден от уплаты депозита
Статья 11 закона № 101-ФЗ четко определила круг заявителей–импортеров, освобожденных от внесения средств на спецдепозит ФНС.
|
Категория импортеров |
Условие освобождения от платежа |
|---|---|
|
Крупный бизнес и компании на мониторинге |
Освобождены по правовому статусу высокой прозрачности бизнеса |
|
Продавцы маркетплейсов |
Товары из ЕАЭС будут продаваться физлицам через онлайн–площадки |
|
Участники необлагаемого оборота |
Ввозимые товары не облагаются косвенными налогами |
|
Лизинговые компании и лизингополучатели |
На ввезенные предметы лизинга подразумевается переход права собственности |
|
Резиденты СЭЗ и транзитеры (осуществляют транзит через РФ) |
Товары из стран ЕАЭС либо ввозят напрямую в особые экономические зоны (СЭЗ), либо везут транзитом через Россию без лишних остановок |
Расчет, КБК и бухучет обеспечительного платежа в 1С
Финансовая сторона вопроса порой вызывает у бухгалтеров замешательство: как правильно рассчитать депозит, на какой счет отправить деньги и как все это провести в программе, чтобы «не поплыл» баланс. Изучим весь этот механизм.
Как рассчитать обеспечительный платеж по СПОТ и не ошибиться с КБК
Размер депозита рассчитывается при ввозе конкретной партии товара. Главное — опираться на реальные показатели поставки и декларируемой стоимости, а не на абстрактные цифры. Самое важное правило: ОП — это не налог, не аванс и не взнос. Это временный денежный залог. Поэтому отправлять его на ЕНС в общем потоке нельзя — деньги просто зависнут.
Для перевода используйте особый КБК для ОП: 182 1 04 03000 01 1000 110.
Как отразить обеспечительный платеж в 1С
ОП — инструмент специфический. Перечислять его в «общий котел» ЕНП или путать с обычным авансом — гарантированный способ запутать учет. Для расчетов по СПОТ в 1С предназначен счет 68.91 («Обеспечительный платеж при ввозе товаров из ЕАЭС») в связке со документом ДОПП. Весь жизненный цикл залога в программе умещается в четыре понятных шага.
|
Шаги |
Проводки |
Суть шагов |
|---|---|---|
|
Резерв суммы под поставку |
Дт 68.42 Кт 68.91 |
Сформировано обязательство под конкретную партию |
|
Перечисление денег на спецКБК |
Дт 68.91 Кт 51 |
ОП перечислен в ФНС |
|
Зачет залога в счет ввозного НДС |
Дт 68.42 Кт 68.91 |
Товар приехал, принят на учет, а декларация по косвенным налогам успешно сдана? Время закрыть зачет |
|
Возврат излишка на р/счет |
Дт 51 Кт 68.91 |
Переплата ОП возвращается по заявлению из ЛК ФНС |
На заметку. Тщательно проверяйте ОКТМО и КБК в платежке. Ошибка хотя бы в одной цифре приведет к тому, что ФНС не увидит привязку денег к вашему ДОПП, и система СПОТ подсветит фуру на границе как «необеспеченную».
Автоматизация работы со СПОТ
Отправлять ДОПП через ЛК ФНС вручную под каждую фуру — прямой путь к ошибкам и накладкам, влекущим за собой простои на границе. В актуальной конфигурации 1С:Бухгалтерия процесс взаимодействия с системой СПОТ интегрирован в привычный интерфейс. На практике это работает так.
-
Формирование ДОПП в один клик: программа подтягивает данные из документа заказа или поступления (номенклатуру, стоимость, данные перевозчика) и автоматически создает ДОПП.
-
Бесшовная отправка через 1С-Отчетность: готовый ДОПП уходит напрямую в налоговую прямо из 1С, без экспорта файлов и сторонних сервисов.
-
Контроль статуса зачисления: бухгалтер видит статус квитанции ФНС и привязку платежного поручения к ДОПП непосредственно в программе.
В результате логист и бухгалтер работают в едином поле: к моменту подъезда машины к пункту пропуска все документы уже зарегистрированы в базе ФНС, а статус платежа подтвержден.
Пять шагов работы с обеспечительным платежом
Чтобы поставка из стран ЕАЭС прошла без задержек, а груз не застрял при пересечении границы, бухгалтеру и логисту важно действовать строго по алгоритму. Если ваша компания не входит в список льготников, обязанность по внесению залога возникает автоматически до въезда машины на территорию РФ. Разберем алгоритм работы с ОП.
Шаг 1. Проверьте право на льготу
Срок: за 3–5 дней до отгрузки.
При планировании автодоставки товаров первым делом проверьте, входит ли ваша компания в перечень освобожденных от уплаты депозита по закону № 101-ФЗ. Нет льгот — переходите к оформлению документов.
Шаг 2. Заполните документ о предстоящей поставке (ДОПП)
Срок: за 2 дня до пересечения границы.
Сформируйте и отправьте через ЛК ФНС или 1С:Отчетность электронное уведомление — ДОПП. В нем указываются данные о перевозчике, автотранспорте, кодах ТН ВЭД, стоимости товара, а также самостоятельно рассчитанная сумма ввозного НДС с учетом акциза (если применим к товару), которую необходимо внести на депозит. Система СПОТ зафиксирует эти данные и свяжет их с вашим последующим платежом. Пошаговое руководство с примерами и настройками по заполнению ДОПП читайте в инструкции методологов Scloud: «Как оформить ДОПП и перечислить обеспечительный платеж в 1С».
ОП вносится в российских рублях. Если ваш контракт с поставщиком из ЕАЭС заключен в национальной валюте, ОП придется пересчитать в рубли. Для этого берут курс ЦБ на день, предшествующий дате подачи ДОПП (п. 3 ст. 11 № 101-ФЗ). Если на момент постановки на учет курс вырос, нужно доплатить разницу по ОП.
Шаг 3. Перечислите депозит по специальным реквизитам
Срок: строго до въезда машины в Россию.
Оплатите рассчитанную сумму обеспечения документом «Списание с расчетного счета», вид операции «Уплата налога». Перечисляйте деньги именно по реквизитам депозитного счета ФНС с указанием предназначенного для СПОТ КБК. Не отправляйте эти средства на ЕНС — на ЕНС они зачтутся как общая переплата по налогам, а машина на границе попадет под задержку из-за отсутствия залога.
Шаг 4. Отразите приемку товара в 1С
Срок: в день поступления груза.
При поступлении товара и оформлении первичных документов 1С автоматически свяжет данные ДОПП с поставкой. Это гарантирует корректный учет ввозного НДС, точное отражение партий в базе и беспрепятственную выгрузку документов для работы через ЭДО.
Шаг 5. Задекларируйте ввоз
Срок: по итогам месяца (до 20-го числа следующего).
Подайте обычную декларацию по косвенным налогам — ФНС сама зачтет внесенный залог по этой декларации. А если вы заплатили залог с запасом и образовалась переплата, эти средства можно оставить на будущее для следующих поставок или вернуть на банковский счет.
Если вы решите не оставлять переплату на будущее, а перевести ее на другие налоги, сделать это напрямую с залогового счета не получится. Сначала деньги придется вернуть на ваш ЕНС по заявлению, и уже оттуда использовать для любых нужных платежей.
Штрафы и последствия за нарушения порядка СПОТ
Если пропустить обязательные шаги, ввезти товар из ЕАЭС «в обход» системы не получится — контроль заблокирует импорт еще на границе. Нарушение регламента СПОТ влечет три главных последствия.
-
Задержка или разворот фуры на границе. На таможне сверяют данные поставки по QR–коду с базой СПОТ в режиме реального времени. Если ДОПП не зарегистрирован или залог не поступил на КБК ФНС, въезд машины на территорию РФ приостанавливается до устранения нарушений либо транспорт разворачивают обратно.
-
Штрафы и пени. Согласно закону № 101-ФЗ за нарушение правил работы со СПОТ предусмотрена административная ответственность. Кроме того, ошибки в стоимости товара или кодах ТН ВЭД, приведшие к недоплате залога, квалифицируются как неисполнение налоговых обязанностей с начислением пеней и штрафов по ст. 122 НК РФ (20–40% от недостающей суммы).
-
Попадание в «красную» зону риска ФНС. Систематические сбои при ввозе автоматически переводят импортера в группу высокого риска. Это гарантирует повышенное внимание налоговой, досмотры фур на границе и углубленные камеральные проверки всех последующих деклараций.
Учет импортных операций из ЕАЭС и передача документов через 1С:Отчетность требуют повышенной точности. Специалисты Scloud помогут настроить правильный учет расчетов по ОП в 1С, наладить ЭДО и оперативно решить любые вопросы по первичным документам.
Возврат обеспечительного платежа и основания для его списания ФНС
Перечислить залог на специальный счет ФНС — это только половина дела. Для любого импортера главный финансовый вопрос заключается в другом: как гарантированно вернуть свои деньги в оборот и при каких условиях налоговая может забрать их в бюджет безвозвратно.
Зачет залога и порядок возврата переплаты
В 90% случаев «вытаскивать» деньги с депозита обратно на банковский счет не придется — система закроет обязательства автоматически. Процедура зачета и возврата строится по следующим правилам.
|
Параметр / Сценарий |
Как это работает на практике |
Что делать бухгалтеру |
|---|---|---|
|
Обычный порядок (автозачет) |
Деньги с депозита не возвращаются, а гасят ввозной НДС. ФНС сама зачтет залог при обработке декларации по косвенным налогам |
Сдать декларацию по косвенным налогам до 20-го числа месяца, следующего за импортом |
|
Основания для возврата |
Деньги переводят обратно только если вы внесли залог с запасом или поставка сорвалась |
Сформировать и отправить электронное заявление на возврат через ЛК ФНС (раздел СПОТ) |
|
Сроки перечисления денег |
ФНС проверяет документы и одобряет возврат либо информирует об отказе |
При положительном решении деньги поступают на ЕНС в порядке, обозначенном в ст. 79 НК РФ |
|
Срок давности (правовой лимит) |
Необязательно забирать средства мгновенно — разблокированный депозит не «сгорает» сразу |
Подать заявление на возврат можно в течение 3 лет с даты ДОПП или внесения платежа (без ДОПП) |
Обеспечительный платеж возвращается только заявителю (п. 6 ст. 11 закона № 101-ФЗ).
Форс–мажоры и нестандартные ситуации: короткая памятка
В реальной логистике редко все идет по идеальному плану. Вот как ведет себя депозит, если что-то пошло не так.
|
Нестандартная ситуация |
Что происходит с депозитом |
Что делать бухгалтеру / логисту |
|---|---|---|
|
Частичный ввоз (приехало меньше товара) |
Часть залога засчитается под фактически въехавший товар, остаток зависает на СПОТ как переплата |
Оформить первичные документы на реальный объем. По итогам месяца сдать декларацию на фактическую сумму, а остаток залога можно оставить на будущие рейсы |
|
Возврат товара поставщику (брак или отказ после ввоза) |
Так как ввоз в РФ состоялся, залог идет в счет НДС. Из-за возврата товара у вас образуется переплата по налогу, которую можно вернуть или зачесть |
Оформить первичку на возврат (акт брака, корректировочный УПД). Отразить корректировку в декларации по косвенным налогам, а образовавшуюся переплату вернуть по заявлению в ЛК ФНС |
|
Товар развернули на границе (отказ до въезда в РФ) |
Залог возвращается импортеру в полном объеме, так как обязанность по уплате НДС не возникла |
Аннулировать ДОПП в системе СПОТ и подать заявление на возврат денег |
|
Срыв поставки (машина вообще не выехала) |
Залог возвращается в полном объеме |
Сначала аннулировать ДОПП в СПОТ, затем подать заявление на возврат залога |
Подводим итоги
Система СПОТ требует от импортеров максимальной дисциплины в расчетах и документообороте. Чтобы оборотные средства не зависали на депозитах ФНС, важно заранее проверять категорию риска и перечислять платежи строго по специальному КБК. Грамотно настроенный учет в 1С и своевременный обмен электронными документами полностью исключают технические сбои на границе. Своевременная автоматизация процессов превратит требования налоговой из головной боли в понятный и контролируемый рабочий алгоритм.