«Спящие» ООО больше не бесплатны: за директора теперь приходится платить взносы с МРОТ, даже если деятельности нет. Подробно разбираем, почему 1С с 2026 года «требует» платежи, как программа считает взносы при неполном месяце и что ответить директору, когда он просит отправлять нулевой отчет.
Как с 2026 года изменились правила для «спящих» компаний
С 2026 года этот прием — директор в отпуске за свой счет + нулевая отчетность — окончательно ушел в прошлое. Теперь первая реакция руководителя на требования ФНС — искренний шок: «За что платить, если мы ничего не зарабатываем?». Задача бухгалтера — быстро перевести разговор из эмоций в цифры. Инспекторы больше не верят в бесплатное управление: сам факт записи о директоре в ЕГРЮЛ теперь обязывает компанию ежемесячно отчислять страховые взносы с МРОТ.
Новые правила действуют уже больше полугода, и налоговая жестко проверяет каждую «нулевку». Паниковать не стоит: в этой статье мы разберем всю математику расходов и найдем безопасный сценарий для компаний. А чтобы не тратить время на ручные расчеты и не спорить с автоматикой, вести учет и проверять отчетность удобнее в облачной 1С от Scloud — свежие алгоритмы проверки ФНС подгружаются туда автоматически.
Скрытая экономика «нулевой» активности: почему ЕГРЮЛ стал платным для бизнеса
В 2026 году привычная схема «бесплатного простоя» компании окончательно разбилась об автоматизацию налогового контроля. Раньше цепочка выглядела просто и безобидно: директор написал заявление на отпуск за свой счет, бухгалтер со спокойной душой отправлял нулевой РСВ, а система ФНС без лишних вопросов принимала отчет.
Сейчас правила игры иные. Проверочные программы инспекции работают без человеческого фактора: алгоритм сверяет данные ЕГРЮЛ с персонифицированными сведениями и РСВ. Если система видит действующего руководителя, но встречает нулевую базу по взносам, расчет просто блокируется на этапе проверки. Налоговая больше не верит в «бесплатную» работу директоров.
Как ФНС разрушает привычные аргументы бизнеса
Налоговая логика теперь опирается на железные нормы НК РФ, о которые разбиваются любые бытовые объяснения собственников.
-
Позиция ФНС. Пункт 1 ст. 421 НК РФ (в ред. закона № 425-ФЗ от 28.11.2025) определяет базу по взносам за директора — не ниже МРОТ. Нет бумажного договора или выплат по факту? Для ФНС это не повод обнулять начисления. Раз человек числится руководителем, минимальная база возникает автоматически.
-
Позиция ФНС. Отпускные заявления — это внутренние кадровые дела компании. Но пока запись о директоре есть в ЕГРЮЛ, его полномочия действуют. А значит, у организации сохраняется святая обязанность исчислять взносы с законодательного минимума.
Реальная математика «спящего» бизнеса
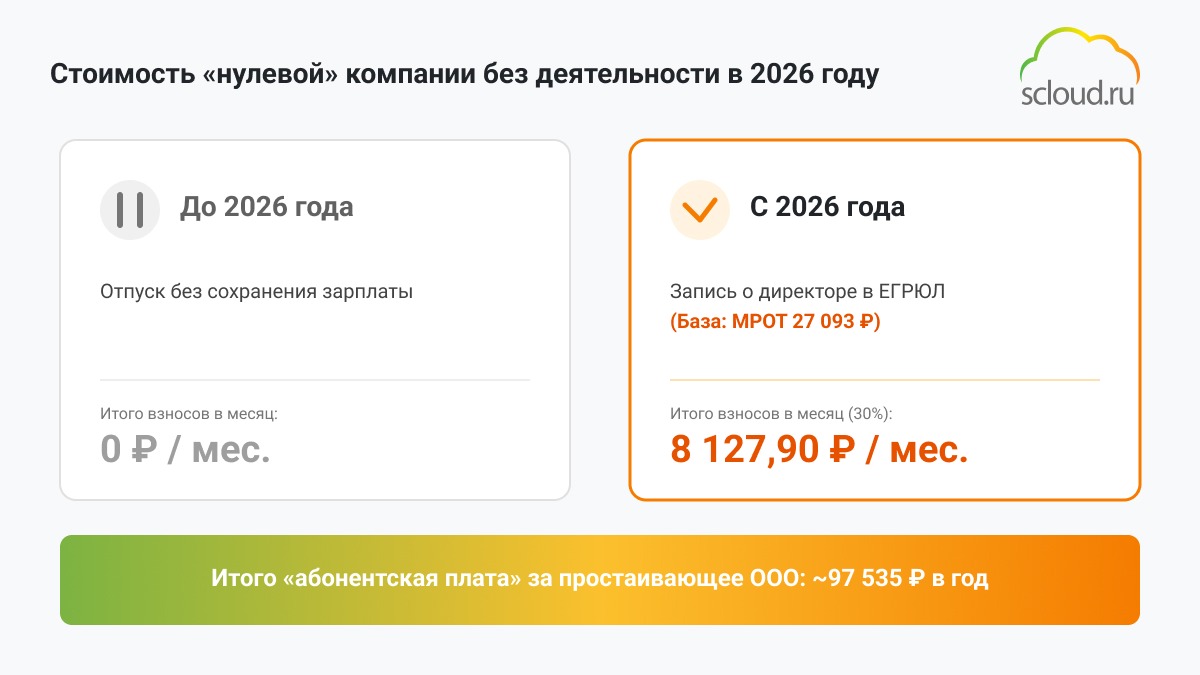
Законом № 429-ФЗ от 28.11.2025 планка федерального МРОТ на 2026 год зафиксирована на уровне 27 093 рублей. При стандартной ставке взносов 30% фирма обязана ежемесячно отдавать государству 8 127,90 рублей. На дистанции эта «абонентская плата» выливается в солидные суммы:
-
1 год «заморозки» обойдется ровно в 97 534,80 рублей;
-
3 года содержания пустой компании вытянут из бюджета уже 292 604,40 рублей.
За эти деньги можно безболезненно ликвидировать неактивное ООО и при необходимости открыть новое. Держите эти расчеты под рукой — они помогут без лишних эмоций показать руководителю, во сколько компании обходится иллюзия «бесплатного» простоя.
«За что я должен платить?»: готовые варианты диалога бухгалтера с директором
Первая реакция любого руководителя на новости о взносах — искреннее возмущение. Чтобы не спорить зря, используйте этот готовый сценарий диалога, где на каждое «бытовое» возражение шефа есть железный ответ законодателей.
- Директор: «У нас нулевые обороты. Какая зарплата? Из каких средств платить взносы?».
Бухгалтер: «ФНС смотрит не на банковскую выписку, а на ЕГРЮЛ. Если компания сдает отчеты, числится по адресу и продлевает ключи ЭЦП, инспекторы считают, что функция руководителя выполняется постоянно. А отказ от выплат налоговая теперь расценивает просто как попытку скрыть реальные доходы». -
Директор: «Так у меня даже трудового договора с самим собой нет. Я же единственный учредитель.».
Бухгалтер: «Трудового договора действительно может не быть — это еще в 2022 году подтвердил Минтруд (письмо № 14-1/ООГ-4149 от 23.06.2022). Но с 2026 года вступил в силу п. 1 ст. 421 НК РФ. Теперь база по взносам возникает не из договора, а из самого факта записи о директоре в реестре». -
Директор: «Тогда отправьте меня в отпуск за свой счет или на больничный.».
Бухгалтер: «Не сработает. Минфин в письме № 03-15-05/122955 от 17.12.2025 четко разъяснил: отпуск, больничный и даже декрет не снижают установленную планку. Если реальные выплаты за месяц ниже МРОТ, взносы автоматически доначисляются до минимума». -
Директор: «Но я же оформлен директором еще в двух компаниях, и там за меня платят по полной.».
Бухгалтер: «ФНС в письме № БС-4-11/11507@ от 22.12.2025 предупредила: правила работают автономно по каждому юрлицу. Наличие основного места работы не освобождает остальные ваши ООО из ЕГРЮЛ от минимального платежа».
Государство просто закрыло лазейку, когда доходы топ–менеджеров маскировали дивидендами или займами. Чтобы не путаться в таких начислениях по нескольким фирмам, удобно использовать 1С:ЗУП: система автоматически отслеживает статус совместителей и рассчитывает взносы по требованиям НК РФ.
Законные островки безопасности (по льготам). После первой волны возмущения у любого руководителя включается поиск выхода из положения. И это правильно. В законе действительно остались варианты, когда взносы с МРОТ платить не придется. Бухгалтер может использовать продолжение диалога, чтобы показать шефу, где у компании есть шанс сэкономить, а где его ждет двойная ловушка.
-
Директор: «А может нам перейти на АУСН? Там же вроде нулевые взносы?».
Бухгалтер: «А вот это отличная идея. На автоупрощенке тариф страховых взносов действительно 0%. Сколько ни умножай МРОТ на ноль — получишь ноль. Единственное, что придется платить, — это символический взнос на травматизм (в 2026 году это всего 2 959 рублей за весь год). Если компания подходит под критерии АУСН — это идеальное спасение». -
Директор: «А если переоформить управление на ИП? Я слышал, так делают.».
Бухгалтер: «Работает на 100%. Если вместо директора по трудовому договору мы привлекаем управляющего в статусе ИП, юрлицо ничего ФНС не должно. Управляющий–ИП сам платит за себя свои фиксированные взносы». -
Директор: «Ну или давай напишем, что мы некоммерческая организация.».
Бухгалтер: «Так просто статус не поменять. Законодатели действительно не стали трогать общественников, но для этого в ЕГРЮЛ с самого начала должно быть четко прописано: компания некоммерческая и не занимается извлечением прибыли». -
Директор: «Ладно, а если я призван по мобилизации?».
Бухгалтер: «Тогда счетчик ФНС официально замирает. При мобилизации руководителя трудовые обязанности и все начисления легально замораживаются на весь период службы». -
Директор: «Есть идея — а давай тогда впишем второго директора в ЕГРЮЛ, пусть этот МРОТ пополам делят.».
Бухгалтер: «А вот тут стоп! Сделаете только хуже. Если в выписке ЕГРЮЛ числятся сразу два руководителя — например, Генеральный и Исполнительный, — минимальный взнос с МРОТ придется платить за каждого из них отдельно. Расходы просто удвоятся.».
Для всех остальных обычных коммерческих ООО без спецрежимов исключений нет — платеж станет ежемесячным.
Три варианта выхода из ситуации для руководства с расчетами
Разговор с руководителем о новых расходах нужно начинать с конкретных цифр. В 2026 году при федеральном МРОТ 27 093 руб. минимальный чек от государства за факт существования ООО выглядит так.
-
При обычном тарифе 30% (включая субъектов МСП) — 8 127,90 руб./мес. (или 97 534,80 руб. в год).
-
Для льготных IT–компаний (15%) — 4 063,95 руб./мес. (или 48 767,40 руб. в год).
-
На АУСН (0%) — 0 руб.
Расчет строится строго на базовом федеральном МРОТ. Региональные коэффициенты и местная надбавка эту планку не поднимают.
Дальше покажите директору расклад по трем реальным путям:
-
Бухгалтер: «Смотрите, шеф. Путь 1 — мы оставляем вас в отпуске без содержания, но отдаем государству 8 127,90 руб. каждый месяц. Вы на руки получаете ровно 0 руб. Деньги просто уходят в бюджет, а вам даже стаж не идет. Это плата за воздух.».
-
Бухгалтер: «Путь 2 — мы официально оформляем вам зарплату из МРОТ. Взносы остаются теми же (8 127,90 руб.). Зато вы чистыми получаете 23 570,91 руб. (за минусом НДФЛ) каждый месяц, копите пенсионные баллы, а у ФНС ноль вопросов. Деньги работают на вас.».
-
Бухгалтер: «И путь 3 — если фирма нам вообще не нужна и висит «на всякий случай», мы ее просто закрываем или переводим работу на ИП/АУСН. Затраты на взносы падают до 0 руб.».
Вывод для шефа от бухгалтера. «Планируем запускать проекты в ближайшее время — выбираем второй путь и обеляем МРОТ. Фирма висит годами — выбираем третий путь и сбрасываем балласт».
Новые алгоритмы 1С по расчету взносов с МРОТ
Когда с нормами НК РФ все понятно, начинается самая жаркая фаза — проведение документов в базе. Нагляднее всего объяснять новые правила, когда бухгалтер показывает директору или коллеге экран монитора.
-
Директор: «Почему у тебя в начислении зарплаты пусто, а программа все равно требует какие-то 8 тысяч взносов?».
Бухгалтер: «Раньше в 1С работал принцип: нет начислений — нет взносов. Мы просто не трогали документ и спокойно сдавали нулевой РСВ. В 2026 году разработчики включили новый алгоритм — «Контроль МРОТ за статус ЕИО». Программа сама проверяет кадровые данные: если вы числитесь руководителем в ЕГРЮЛ, 1С автоматически берет минимальную базу 27 093 руб. и начисляет с нее взносы, даже если зарплата 0 рублей.». -
Директор: «Послушайте, но я же вступил в должность только 15-го числа. Почему она берет полный МРОТ?».
Бухгалтер: «А вот тут программа посчитает строго по закону. При неполном месяце база делится пропорционально календарным дням. Если в месяце 30 дней, а вы в статусе 16 дней, 1С сделает такой расчет: 27 093 / 30 × 16 = 14 449,60 руб. И взносы (при 30%) составят 4 334,88 руб. вместо восьми тыс.». -
Директор: «Отлично. Давайте тогда напишем, что я половину прошлого месяца, и дальше, был в отпуске по уходу за ребенком, чтобы тоже срезать базу.».
Бухгалтер: «А вот это не пройдет. Пропорциональный срез работает только при изменении записей в ЕГРЮЛ. Любые отпуска за свой счет или больничные базу не уменьшают.». -
Директор: «А если мы просто руками затрем эти цифры в отчете и отправим нули?».
Бухгалтер: «Встроенный алгоритм 1С перед отправкой РСВ теперь работает как охранник. Если база по руководителю окажется ниже МРОТ, система покажет ошибку и просто не даст сформировать файл.».
Чтобы не гадать у монитора и не сбить настройки в базе, воспользуйтесь проверенной инструкцией от экспертов Scloud «Начисление страховых взносов единоличному директору из МРОТ» — там со скриншотами показана работа в 1С:Бухгалтерии и 1С:ЗУП. А если программа выдает непонятные сбои при закрытии месяца, специалисты Scloud всегда готовы подключиться удаленно и быстро помочь.
Подводя итоги
2026 год показал, что эпоха формального учета ушла в прошлое, а налоговый контроль полностью сместился внутрь учетных программ. Сегодня именно бухгалтер помогает собственнику принять взвешенное стратегическое решение — вовремя избавиться от балласта или перестроить работу компании без рисков для бюджета. Главное — опираться на точные цифры и использовать проверенную автоматизацию.