Закон № 293-ФЗ от 04.08.2026 изменил правила работы со «старыми» контрактами с 1 октября 2026 года. Мы подготовили подробный разбор п. 3.2 ст. 166 НК РФ, наглядные таблицы сравнения и 7 шагов для бухгалтера — от аудита реестра сделок до итоговой самопроверки базы перед сдачей отчетности.
Что изменилось для «старых» контрактов с 1 октября 2026 года
Привычный порядок работы с переходящими договорами меняется кардинально. Закон № 293-ФЗ от 04.08.2026 преподнес бухгалтерам настоящий сюрприз. Теперь, если налоговые правила изменились уже после подписания контракта, выходить из ситуаций «кто кому и сколько должен» придется по строгому законодательному алгоритму. Законодатели наконец-то попытались защитить бизнес от бесконечных судебных тяжб с контрагентами, но добавили бухгалтерам работы.
Самое резонансное новшество — дополнение ст. 166 НК РФ новым пунктом 3.2. Появился четкий правовой механизм: если в ходе исполнения договора возникла обязанность по уплате НДС, налог исчисляется расчетным методом прямо из стоимости товаров или услуг, указанной в договоре (стоимость остается прежней).
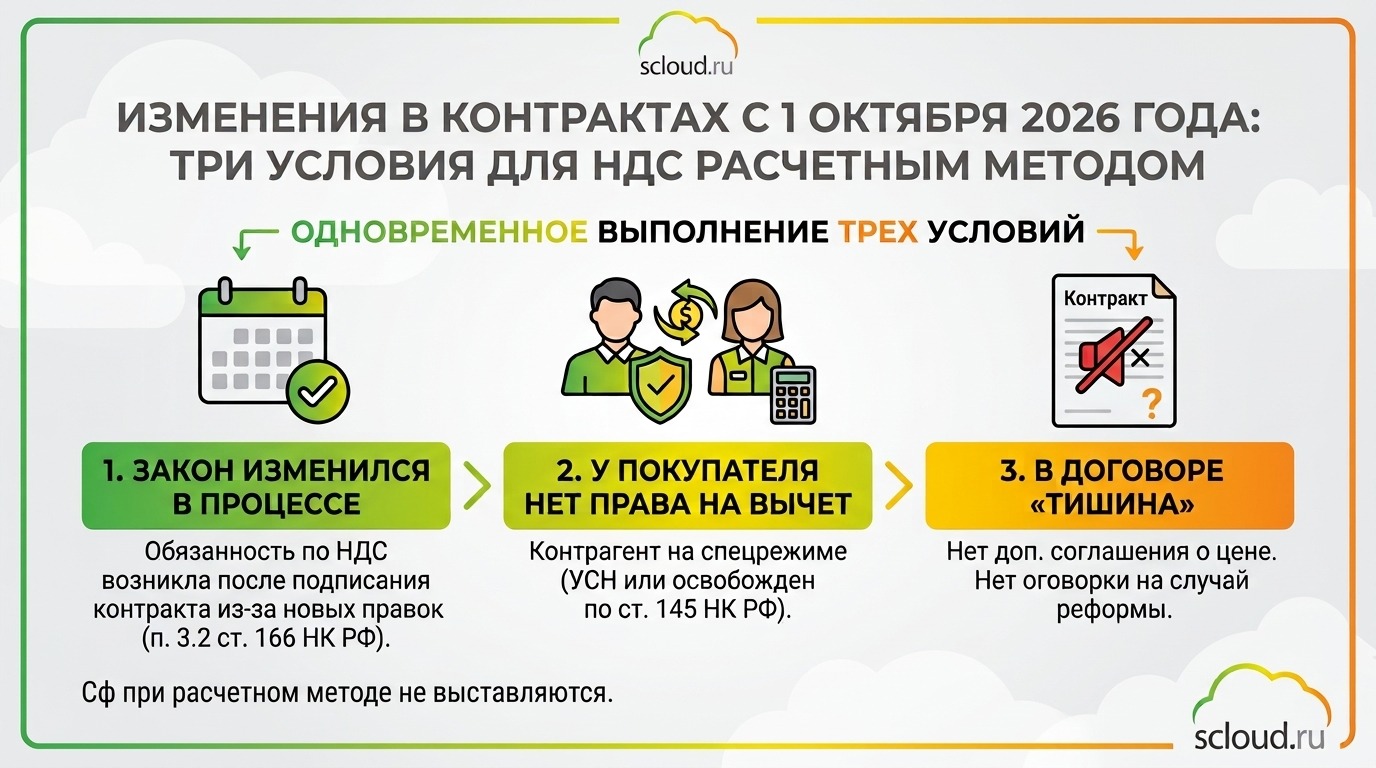
Этот механизм запускается не автоматически, а строго при соблюдении всех трех условий одновременно.
-
Закон изменился в процессе — обязанность по уплате НДС возникла из-за правовых правок уже после того, как вы скрепили договор печатью.
-
У покупателя нет права на вычет — ваш контрагент работает без НДС (например, на УСН или освобожден по ст. 145 НК РФ) и не сможет вернуть этот налог из бюджета.
-
В договоре «тишина» — стороны не стали переписывать итоговую цену через допсоглашение и заранее не предусмотрели в тексте оговорку о том, что делать при налоговых реформах.
Спецправило по первичке. Если сработали все три условия и вы считаете НДС расчетным методом, счета–фактуры покупателю не выставляются вообще (абз. 5 п. 3 ст. 168 НК РФ в ред. № 293-ФЗ). Это избавляет от лишней бумажной волокиты, но требует правильного отражения операции в книге продаж.
Практический разбор сложных сценариев по «переходным» договорам с 1 октября 2026 года
Закон № 293-ФЗ от 04.08.2026 разделил договорную работу бухгалтера на «до» и «после». Чтобы не утонуть в формулировках изменений статей НК, разберем конкретные жизненные ситуации, с которыми вы столкнетесь уже с 1 октября.
Сценарий 1. Покупатель — спецрежимник (УСН/ПСН) или освобожден от НДС по ст. 145 НК РФ
Это классическая зона риска. У таких контрагентов нет права на вычет НДС, поэтому договориться с ними «на берегу» о повышении цены бывает непросто.
Ситуация. Договор заключен до 01.10.2026 без налоговой оговорки. Из-за правовых изменений у продавца возникла обязанность начислить НДС на отгрузку.
Как действует п. 3.2 ст. 166 НК РФ. Работают все три условия. Продавец не имеет права выставить НДС «сверху». Налог исчисляется строго расчетным методом по ставкам 22/122 или 10/110 прямо из цены договора.
Первичка. Счет-фактуру покупателю не выставляете. Продавец просто регистрирует в Книге продаж первичный учетный документ или справку–расчет с расчетной ставкой.
Сценарий 2. Покупатель — плательщик НДС на ОСНО (имеет право на вычет)
Тут важно не совершить роковую ошибку, пытаясь применить п. 3.2 ст. 166 НК РФ.
Ситуация. Контрагент работает на ОСНО и спокойно берет входящий налог к вычету.
Как работают правила. Специальный расчетный метод НЕ применяется. Одно из обязательных условий закона не выполнено — у покупателя есть право на вычет.
Как действовать. Продавец предъявляет НДС в общем порядке — дополнительно к цене договора («сверху») по стандартной ставке 22% или 10%. Покупателю выставляется обычный Сф, и он успешно забирает эту сумму к вычету. Налоговых потерь ни у кого не возникает.
Сценарий 3. Простая сменяемость ставок (с 20% на 22%)
Важно различать появление новой обязанности по уплате налога и простой пересмотр действующей ставки.
Ситуация. Сделка изначально облагалась НДС, но государство решило поднять ставку налога.
Как работают правила. Пункт 3.2 статьи 166 НК РФ в этой ситуации НЕ работает. Закон № 293-ФЗ защищает стороны тогда, когда обязанность платить НДС возникла впервые из-за правовых изменений после подписания контракта.
Как действовать. Налог начисляется по новой ставке поверх договорной цены в рамках общих норм ст. 164 и 168 НК РФ, если сам договор не содержит иного порядка пересчета стоимости.
Сценарий 4. Реализация льготных товаров и подписание допсоглашения
Теоретически отмена льгот может произойти.
Ситуация. Законодатели отменили льготу по ст. 149 НК РФ для вашей категории товаров, и с 01.10.2026 отгрузка стала облагаемой. Стороны вовремя сели за стол переговоров и подписали допсоглашение об увеличении стоимости на сумму НДС.
Как работают правила. Выполнение п. 3.2 ст. 166 НК РФ сразу отключается. Поскольку стороны добровольно изменили цену договора, расчетный метод «изнутри» не применяется.
Как действовать. Продавец начисляет НДС по прямой ставке «сверху» новой согласованной цены, оформляет и передает покупателю стандартный Сф.
|
Параметр проверки |
Условия п. 3.2 ст. 166 НК РФ выполнены (УСН, нет оговорки) |
Подписано допсоглашение об изменении цены |
Покупатель имеет право на вычет НДС (ОСНО) |
|---|---|---|---|
|
Метод расчета НДС |
Расчетный метод (22/122 или 10/110) |
Прямая ставка (22% или 10%) «сверху» |
Прямая ставка (22% или 10%) «сверху» |
|
Откуда берется налог |
Из стоимости договора (за счет продавца) |
Начисляется сверх новой цены (платит покупатель) |
Добавляется сверх цены договора |
|
Выдача Сф |
Запрещено (абз. 5 п. 3 ст. 168 НК РФ) |
Обязательна |
Обязательна |
|
Финансовые риски |
Снижение маржинальности продавца |
Покупатель платит больше |
Риски отсутствуют (нейтрально для обеих сторон) |
Чтобы разные методы расчета НДС и правила выписки первички корректно отображались в программе, доверьте технические настройки 1С специалистам Scloud.
Семь шагов пересчета НДС по «старым» договорам с 01.10.2026
Чтобы работа по переходящим контрактам не превратилась в кошмар при закрытии года, действуйте строго по плану. Этот алгоритм поможет быстро подтянуть «хвосты», разобрать архив действующих сделок и защитить компанию от доначислений ФНС по закону № 293-ФЗ.
Шаг 1. Инвентаризация действующих контрактов и формирование реестра. Устройте масштабный аудит незакрытых контрактов с переходящими взаиморасчетами, отгрузки по которым запланированы после 01.10.2026.
Что сделать. Сформируйте единый реестр. Зафиксируйте в нем дату договора, остаток обязательств по отгрузкам, наличие налоговой оговорки в тексте и налоговый статус покупателя (ОСНО или спецрежим).
Шаг 2. Классификация договоров по 3 группам риска. Чтобы не хвататься за все подряд, распределите реестр по четким категориям. Так вы сразу увидите, где финансово «горит» продавец, а где можно вздохнуть спокойно.
|
Группа риска |
Какие договоры входят |
Порядок исчисления НДС и выписка первички |
|---|---|---|
|
Группа А (высокий риск) |
Покупатель без права на вычет, в договоре нет оговорки и цену не меняли |
Применяем п. 3.2 ст. 166 НК РФ: НДС — по расчетному методу. Сф покупателю НЕ выставляется |
|
Группа Б (зона переговоров) |
Покупатель без вычета, но стороны готовы изменить стоимость |
Подписывается допсоглашение об увеличении цены на сумму НДС. Налог начисляется «сверху», покупателю выставляется Сф |
|
Группа В (безопасная зона) |
Покупатель на ОСНО (есть право на вычет) или в договоре изначально есть налоговая оговорка |
Правила п. 3.2 ст. 166 НК РФ не применяются. НДС предъявляется дополнительно к цене («сверху»), выставляется обычный Сф |
Шаг 3. Запуск экстренных переговоров и подписание доп. соглашений (Группа Б). Если контрагент согласен изменить цену, время играет против вас — успеть подписать документы нужно до даты первой отгрузки в 4 квартале.
Что сделать. Направьте контрагентам проекты допсоглашений об увеличении стоимости договора на сумму НДС. Как только допник подписан, договор автоматически выбывает из-под жестких рамок расчетного метода.
Шаг 4. Расчет налога по непересмотренным контрактам (Группа А). Если покупатель–упрощенец отказался подписывать допник, а оговорка в контракте отсутствует, весь финансовый удар на вас — таков жесткий порядок.
Что сделать. Не пытайтесь предъявить НДС «сверху» в одностороннем порядке. Сумма налога, полученная расчетным путем, станет прямым расходом продавца, снижающим маржинальность сделки.
Шаг 5. Оформление первичных документов в Книге продаж. Самый важный шаг, где можно совершить техническую ошибку из-за привычки выписывать Сф всем подряд.
Что сделать. Запомните главное табу — по сделкам Группы А выписывать и передавать Сф покупателю категорически запрещено. Для отражения налога в Книге продаж продавца оформляется внутренний первичный документ или бухгалтерская справка–расчет. По сделкам Групп Б и В Сф выставляются в стандартный 5-дневный срок.
Шаг 6. Донастройка алгоритмов в 1С и учетной политике. Чтобы программа не «требовала» выписать Сф там, где это запрещено Законом № 293-ФЗ, проверьте настройки системы.
Что сделать. Проверьте актуальность релизов 1С:Бухгалтерия. В карточках договоров Группы А убедитесь в правильности выбора типа цен и ставок НДС для корректного формирования записей Книги продаж без автосоздания документа «Счет–фактура выданный».
Шаг 7. Фиксация изменений в Книге продаж и подготовка к отчетности. Завершите процесс контрольной проверкой перед формированием декларации за 4 квартал 2026 года.
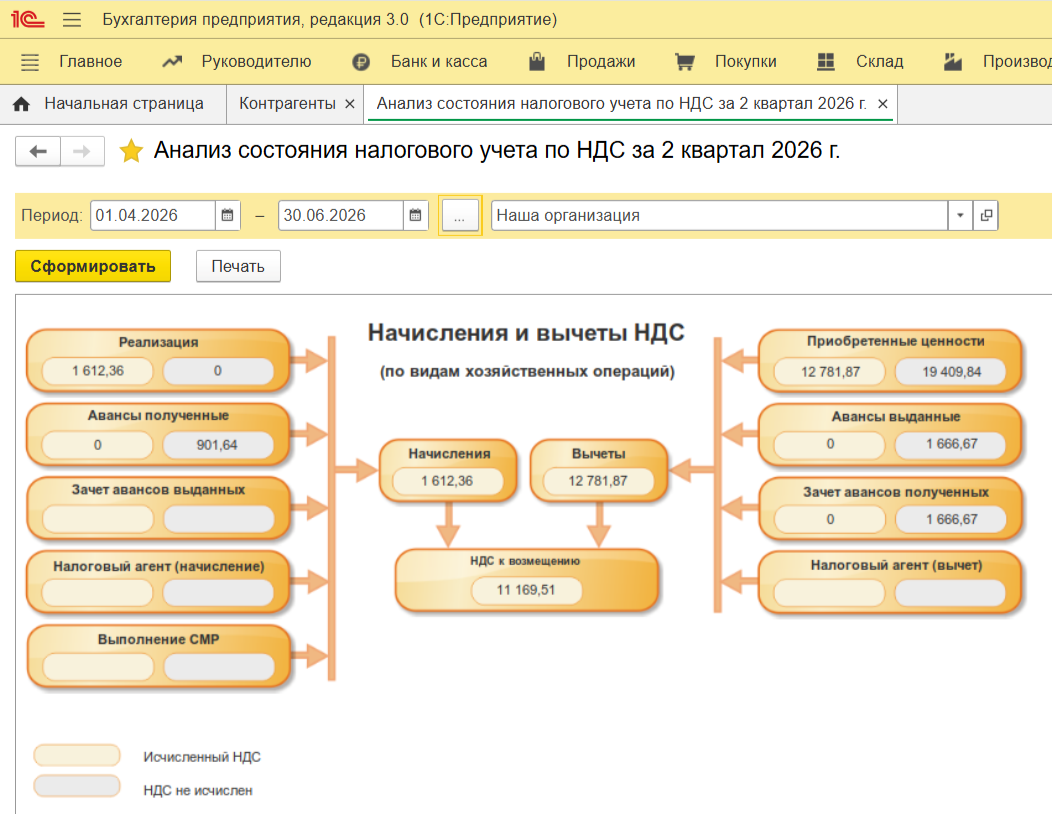
Что сделать. Сверьте суммы начисленного налога по строкам Книги продаж с данными бухгалтерского учета (счет 68.02). Убедитесь, что по контрактам с применением п. 3.2 ст. 166 НК РФ налог отражен строго по расчетной ставке, а в базе не зависли непроведенные Сф. Поможет в этом функционал «Анализ учета по НДС» (Отчеты — Анализ учета) в 1С:Бухгалтерия.
Сравнение правил исчисления НДС
Чтобы окончательно разложить все по полочкам и не возвращаться к статьям НК РФ в разгар отчетности, используйте наглядную таблицу. Она поможет мгновенно вспомнить, как правильно применять нормы закона № 293-ФЗ от 04.08.2026.
|
Параметр / Условие |
До 01.10.2026 |
С 01.10.2026 |
На что обратить внимание бухгалтеру |
|---|---|---|---|
|
Изменение закона после заключения договора (покупатель на УСН/ПСН, цена не менялась) |
Возникали споры: продавец пытался взыскать НДС «сверху» через суд или платил налог из своей прибыли без четкого алгоритма НК РФ |
Применяется п. 3.2 ст. 166 НК РФ: НДС «извлекается» из договорной цены расчетным методом по ставке 22/122 (или 10/110) |
Продавец не может в одностороннем порядке поднять цену. Налог снижает маржу продавца |
|
Выписка Сф спецрежимникам при расчетном методе (п. 3.2 ст. 166 НК РФ) |
Продавцы выставляли стандартные Сф с выделенной суммой налога, что приводило к путанице у упрощенцев |
Запрещено выставлять Сф покупателю |
В Книге продаж продавца регистрируется внутренний первичный документ или справка–расчет |
|
Подписание допсоглашения об увеличении стоимости |
Цена менялась по соглашению сторон, НДС начислялся на новую сумму |
Порядок п. 3.2 ст. 166 НК РФ не применяется. НДС начисляется по прямой ставке 22% (или 10%) «сверху» новой цены |
Обязательно выставляется обычный Сф покупателю в течение 5 календарных дней |
|
Покупатель — плательщик НДС на ОСНО (имеет право на вычет) |
НДС предъявлялся покупателю дополнительно к цене договора («сверху») |
Специальный расчетный метод НЕ применяется. Налог предъявляется «сверху» по стандартной ставке 22% (10%) |
Покупатель принимает выписанный Сф и забирает входной НДС к вычету без потерь для сторон |
Как работать 1С:Бухгалтерия для учета НДС по «старым» договорам с 01.10.2026
Чтобы учет в IV квартале был корректным и не требовал ручных правок, подготовьте свою 1С:Бухгалтерия заранее. Главная задача с 1 октября — разграничить операции: где налог исчисляется расчетным методом без оформления Сф, а где предъявляется «сверху» в стандартном порядке. Алгоритм по настройке справочников и документов таков.
-
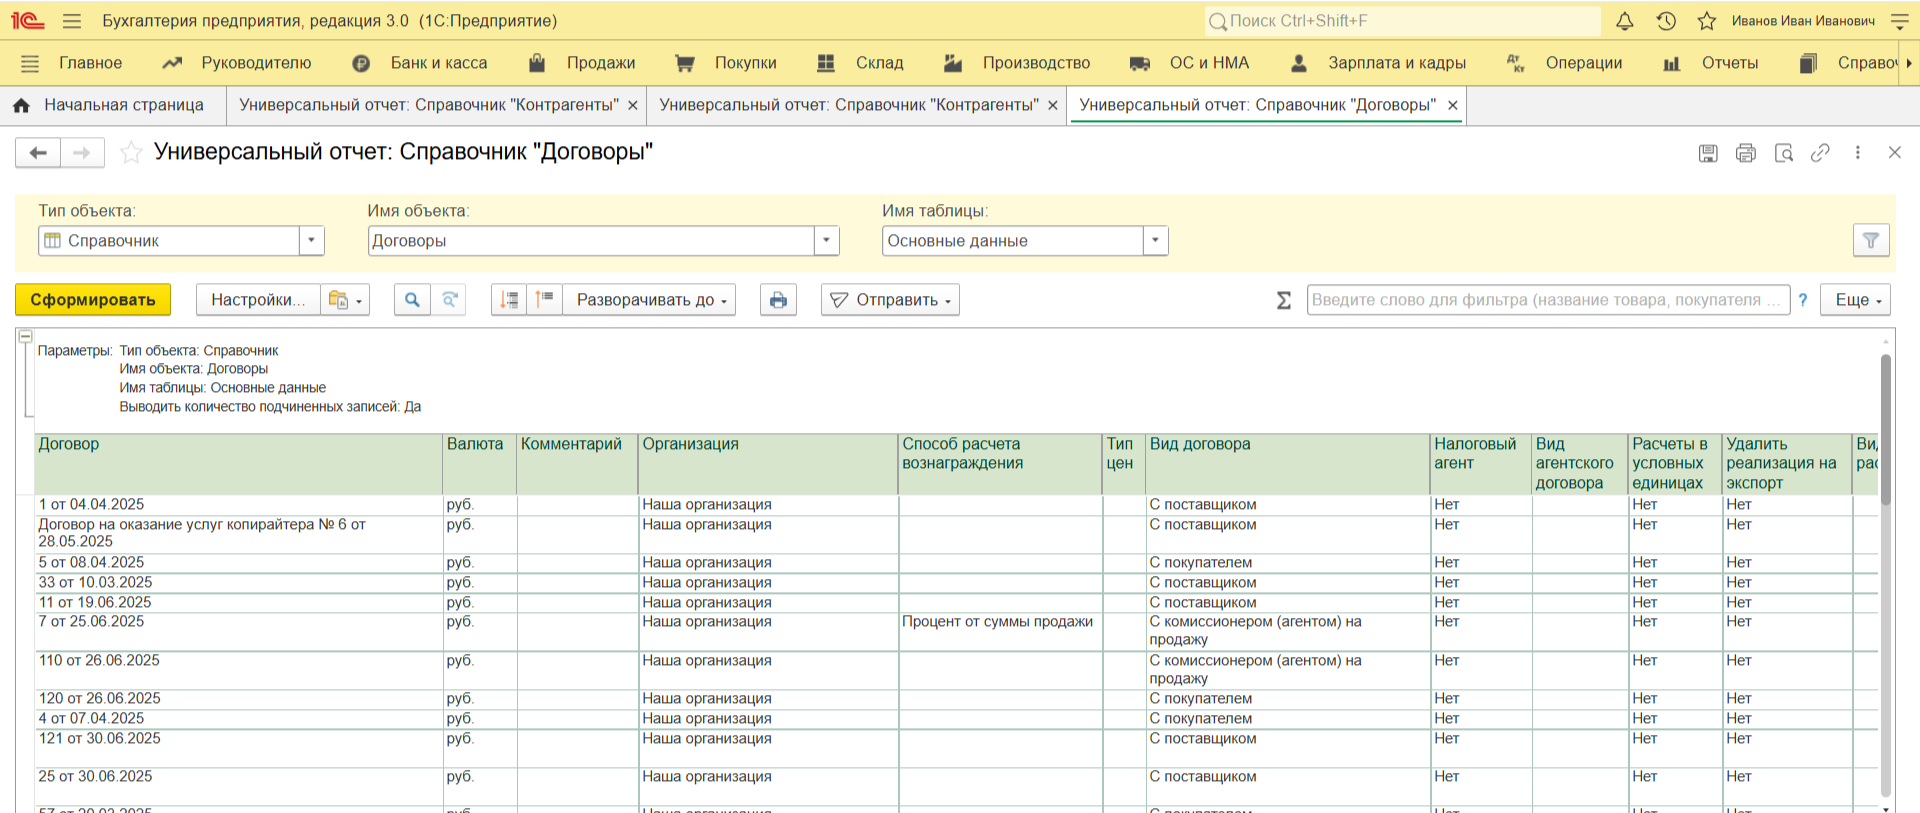
Отбор «переходных» контрактов. Через Отчеты — Стандартные отчеты — Универсальный отчет выгрузите справочник «Договоры контрагентов». Установите фильтр по дате заключения (до изменения закона) по сделкам, исполняемым после 01.10. В первую очередь проверьте бессрочные контракты (аренда, подписки, техническая поддержка).
-
Проверка статуса и систематизация. У покупателя (ОСНО или спецрежим) запросите письмо о подтверждении статуса. Для удобства сгруппируйте договоры в справочнике по папкам: «Переходные № 293-ФЗ (расчетный метод)» и «Переходные (подписан доп. соглашение)».
-
Настройка типа цен. По сделкам с применением п. 3.2 ст. 166 НК РФ в документе реализации режим налогообложения должен иметь значение «НДС в сумме» — тогда программа исчислит налог по ставке 22/122 без увеличения итоговой стоимости. Чтобы не менять настройки вручную в каждой накладной, создайте тип цен с флагом «Цена включает НДС» и привяжите его к соответствующим договорам.
-
Учет дополнительных соглашений. При подписании соглашения об увеличении стоимости обновите условия в карточке договора. Программа начислит НДС по ставке 22% «сверху» и сформирует стандартный Сф.
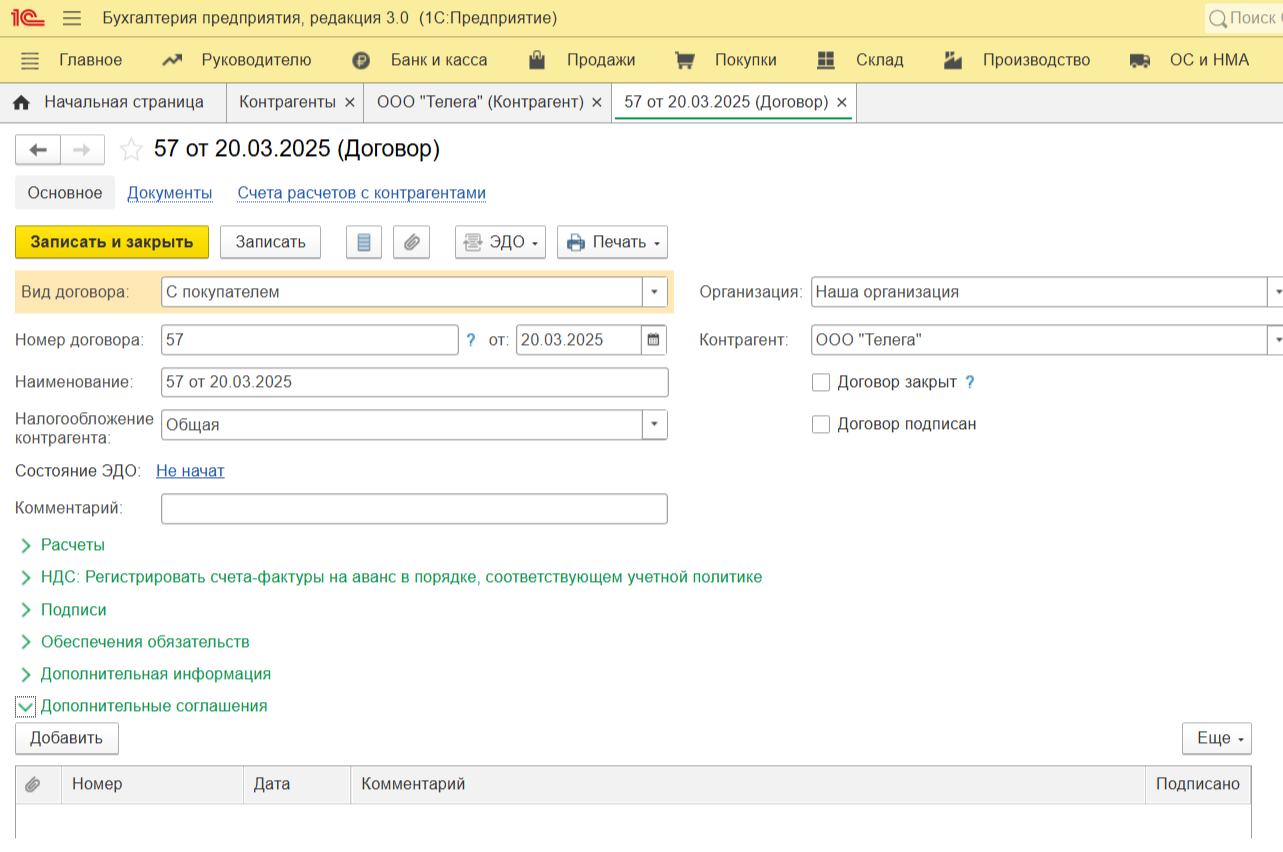
Чтобы избежать ошибок при закрытии месяца, выполните следующие действия.
-
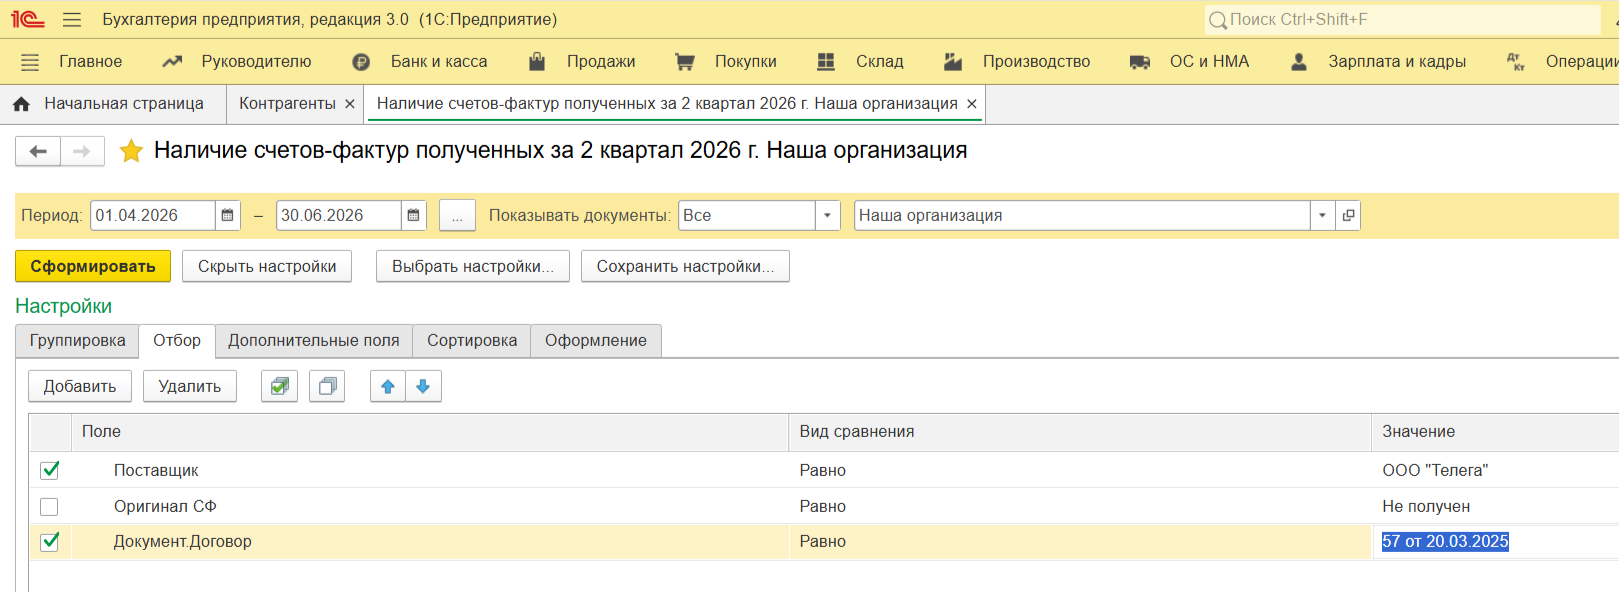
Не формируйте Сф по спецрежимам. По контрактам, подпадающим под п. 3.2 ст. 166 НК РФ, выставлять СФ покупателю не нужно. Для контроля сформируйте отчет «Наличие счетов-фактур» (Отчеты — Анализ учета). При отборе добавьте показатель «Договор» и убедитесь, что по нему выписанные документы отсутствуют.
-
Обновите программу до начала октябрьских отгрузок: Установите актуальный релиз 1С заранее, чтобы алгоритмы исчисления налога и формирования Книги продаж работали корректно и без технических сбоев.
-
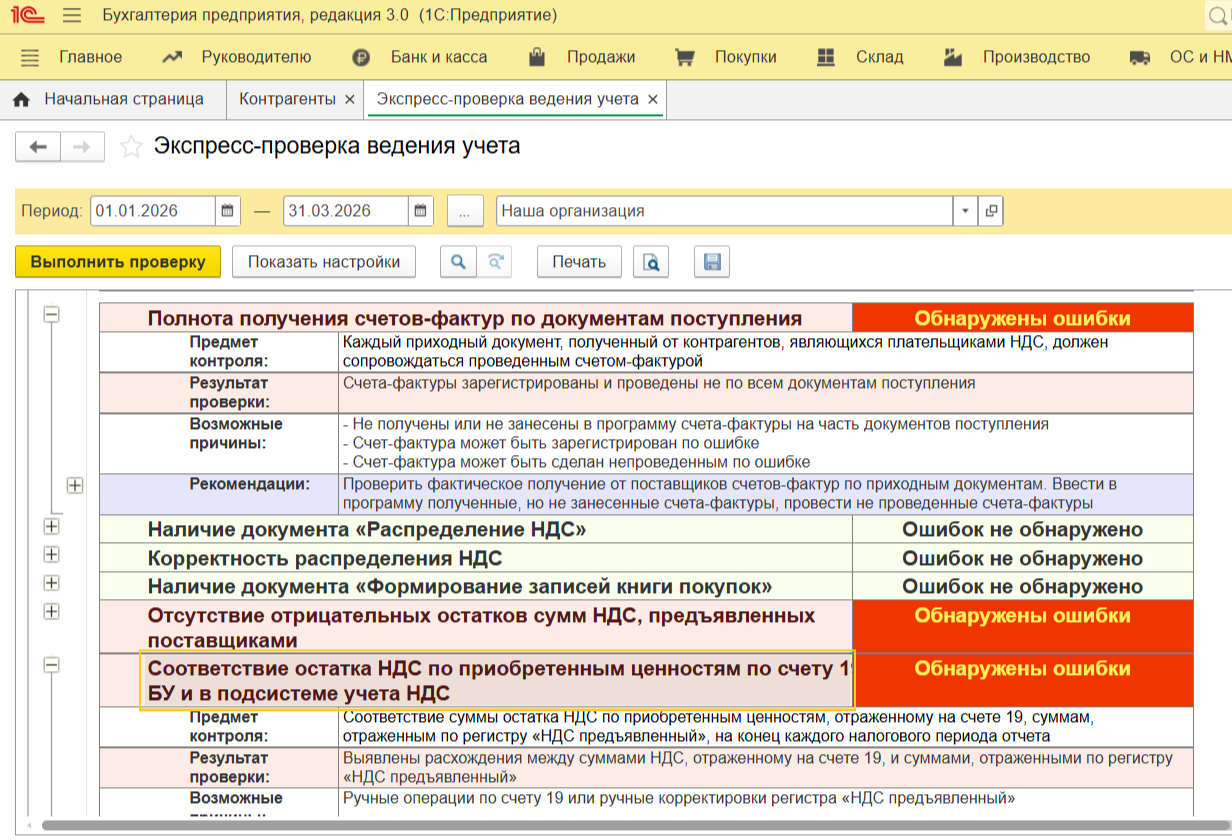
Проведите итоговую самопроверку перед сдачей декларации. Запустите «Экспресс–проверку» (Отчеты — Анализ учета) и там же «Анализ учета по НДС». Дополнительно сверьте начисленный НДС вручную по крупнейшим контрактам.
При возникновении сложностей с настройкой типов цен или обновлением конфигурации специалисты Scloud помогут адаптировать учет под требования закона № 293-ФЗ.
Коротко о главном
Применение новых правил исчисления НДС требует от бухгалтера ревизии всей договорной базы. Главное — четко разделить контрагентов по наличию права на вычет, вовремя согласовать дополнительные соглашения об изменении цены и предотвратить ошибку с выпиской лишних счетов-фактур спецрежимникам. Грамотная настройка справочников и документов в 1С позволит автоматически сформировать Книгу продаж за 4 квартал 2026 года и успешно сдать отчетность без претензий со стороны налоговых органов.