

-
- Начало работы
- Работа со справочниками
- Банк и касса
- Расчеты с покупателями и поставщиками
- ЭДО в 1С Бухгалтерия
- Учет ТМЦ, складские операции
- Производство
- ОС и НМА в 1С:Бухгалтерии
- Зарплата и кадры
- Операции в 1С Бухгалтерии
- Администрирование
- Общие вопросы по 1С: Бухгалтерии
- Комиссионная торговля и маркетплейсы
- Экспорт, импорт, расчеты в валюте
-
- 4-ФСС в 1С Отчетность
- Бухгалтерская отчетность
- ЕНС и ЕНП
- ЕФС-1
- Налог на прибыль в 1С Отчетность
- Общие вопросы по 1С Отчетности
- Отчетность в Росстат
- Отчетность по НДФЛ
- Отчетность по УСН
- Отчетность СЗВ-ТД
- Патент
- РСВ
- СЗВ-СТАЖ, ПСФЛ (замена СЗВ-М)
- Транспортный, земельный и имущественный налог
- Учет НДС и отчетность по НДС
БП 3.0 Настройка тарифа страховых взносов
Маргарита Матевосова
Методист отдела 1С Scloud
Настройка тарифов страховых взносов
Сведения о тарифах страховых взносов доступны для просмотра и изменения в форме настроек налогов и взносов.
Основная настройка
Откройте Главное — Налоги и отчеты - Страховые взносы
-
в поле Тариф страховых взносов выберите тариф, применяемый в организации для исчисления страховых взносов. Выбор зависит от категории плательщика и условий применения пониженного тарифа. Указанный тариф действует с периода, указанного в поле Применять с, которое появляется при его изменении. Историю изменения тарифа можно открыть по ссылке История изменений
-
в поле Ставка взноса от несчастных случаев укажите страховой тариф по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, соответствующий классу профессионального риска основного вида экономической деятельности организации. Если организации установлена скидка или надбавка к страховому тарифу, указывается уже результирующая ставка с учетом скидки или надбавки. Историю изменения ставки можно открыть по ссылке История изменений
-
если в организации работают инвалиды I, II или III группы, страховые взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний по выплатам в их пользу исчисляются автоматически в размере 60% от установленного для организации страхового тарифа
-
если организация имеет право на льготу как организация инвалидов и в программе для нее установлен соответствующий тариф, необходимо дополнительно установить флаг Организация инвалидов. Это позволяет программе правильно учитывать пониженную ставку взносов на страхование от несчастных случаев в отношении выплат инвалидам.
Дополнительные тарифы и специальные категории
В разделе настроек Главное - Налоги и отчеты - Страховые взносы - Дополнительные взносы настраиваются особенности расчета дополнительных страховых взносов. Необходимые флаги устанавливаются в зависимости от особенностей деятельности организации и категорий работников.
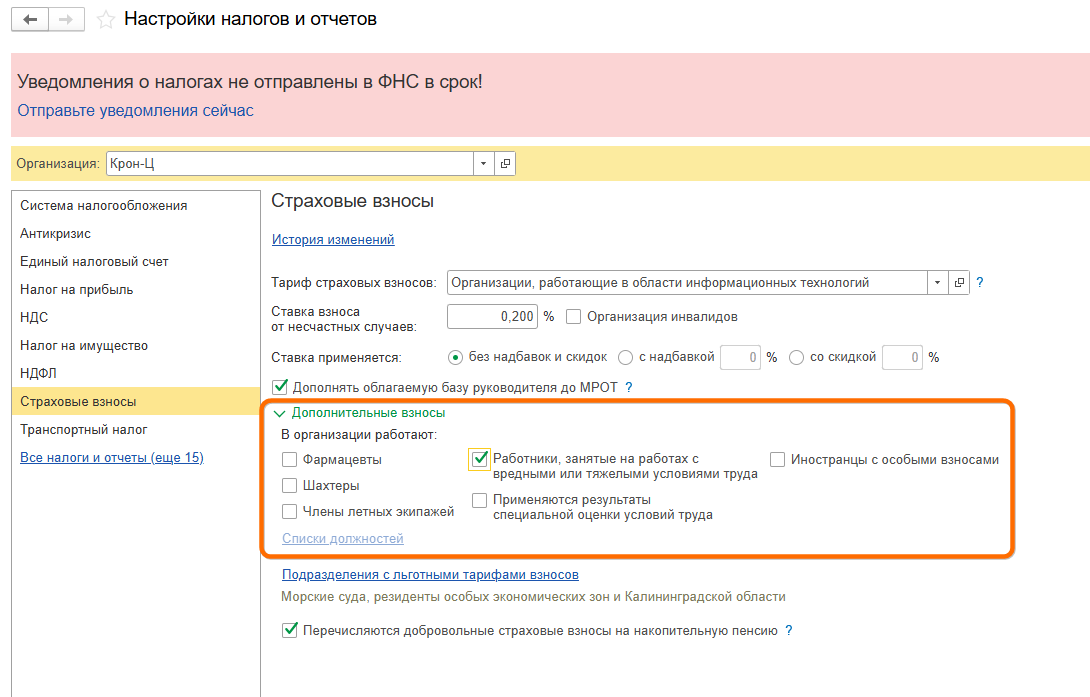
Если организация использует труд работников, для которых предусмотрены специальные взносы на дополнительное социальное обеспечение, устанавливаются соответствующие флаги. В частности:
-
Работники угольной промышленности — для отдельных категорий работников, занятых на подземных и открытых горных работах по добыче угля и сланца, а также на строительстве шахт и работников ведущих профессий. Размер взноса составляет 6,7%
-
Члены летных экипажей — для членов летных экипажей воздушных судов гражданской авиации. Размер взноса составляет 14%.
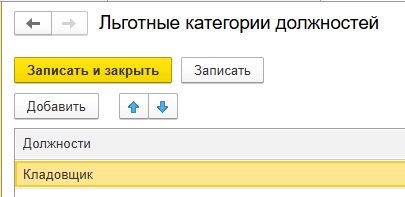
После установки соответствующего флага по ссылке Списки должностей необходимо открыть форму Льготные категории должностей и перечислить должности работников, к которым применяется соответствующий порядок учета.
Льготные тарифы для отдельных организаций
По ссылке Подразделения с льготными тарифами взносов можно указать обособленные подразделения и применяемый к ним льготный тариф, если право на его применение связано с территориальным статусом или особенностями деятельности.
К числу категорий, для которых в законодательстве предусмотрены специальные тарифы и условия их применения, относятся, в частности:
-
организации, осуществляющие деятельность в сфере информационных технологий
-
организации радиоэлектронной промышленности, включенные в соответствующий реестр
-
субъекты малого и среднего предпринимательства, осуществляющие деятельность в предусмотренных законодательством приоритетных отраслях
-
субъекты МСП, осуществляющие отдельные виды деятельности в сфере обрабатывающего производства
-
организации общественного питания, отвечающие установленным условиям
-
резиденты территорий опережающего развития и свободного порта Владивосток
-
участники свободной экономической зоны на территориях Республики Крым и города Севастополя
-
отдельные резиденты особых экономических зон
-
другие категории плательщиков, перечисленные в статье 427 НК РФ.
Условия и сроки применения пониженных тарифов различаются в зависимости от категории плательщика, поэтому сам факт наличия организации в соответствующей категории еще не означает автоматического права на льготу. Например, для отдельных МСП в 2026 году право на тариф 15% связано с основным видом деятельности и выполнением установленных условий по структуре доходов. Для МСП из отдельных отраслей обрабатывающего производства применяется тариф 7,6% с части выплат, превышающей 1,5 МРОТ.
Для организаций сферы информационных технологий с 2026 года действует единый пониженный тариф 15% в пределах единой предельной величины базы и 7,6% сверх нее. При этом с 2026 года участники проектов Сколково и инновационных научно-технологических центров больше не могут применять тариф, установленный именно для ИТ-организаций.
Для организаций радиоэлектронной промышленности, включенных в соответствующий реестр, с 2026 года сохраняется тариф 7,6% в пределах единой предельной величины базы, а сверх нее применяется тариф 0% при соблюдении установленных условий.
Для резидентов территорий опережающего развития и свободного порта Владивосток возможность применения пониженного тарифа также зависит от даты получения соответствующего статуса и выполнения специальных условий. Для ряда резидентов предусмотрена подача уведомления в налоговый орган.
Работники, занятые на работах с вредными или тяжелыми условиями труда
При установленном флаге Главное - Налоги и отчеты - Страховые взносы - Работники, занятые на работах с вредными или тяжелыми условиями труда программа позволяет учитывать доходы и начислять страховые взносы по дополнительным тарифам на обязательное пенсионное страхование в отношении работников, имеющих право на досрочное назначение страховой пенсии.
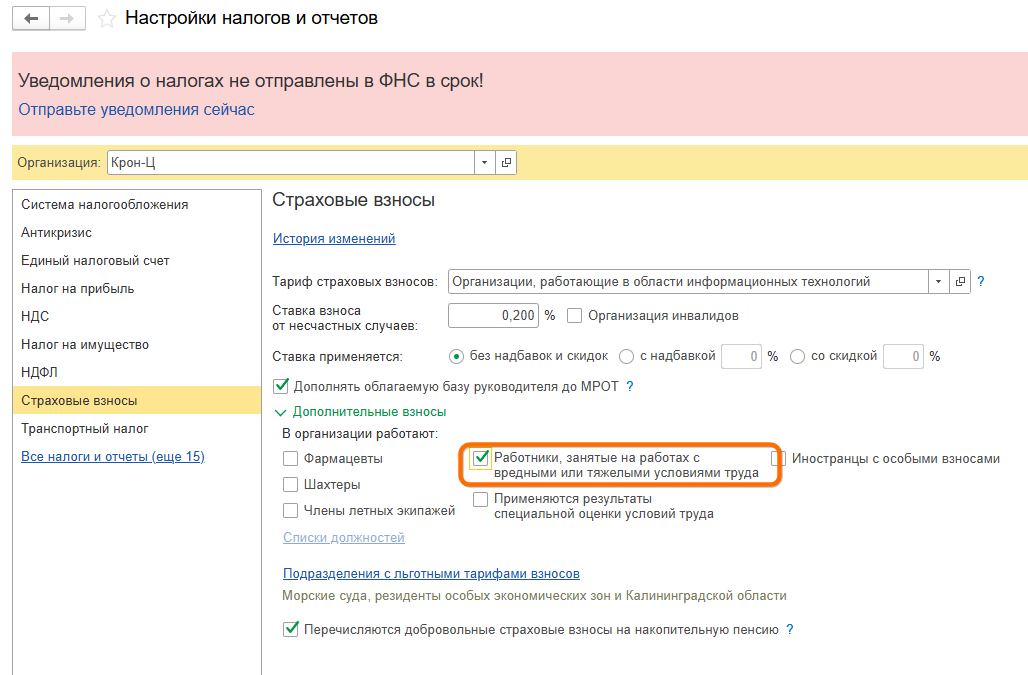
Дополнительные тарифы применяются в отношении работников, занятых на видах работ, указанных в пунктах 1–18 части 1 статьи 30 Федерального закона № 400-ФЗ.
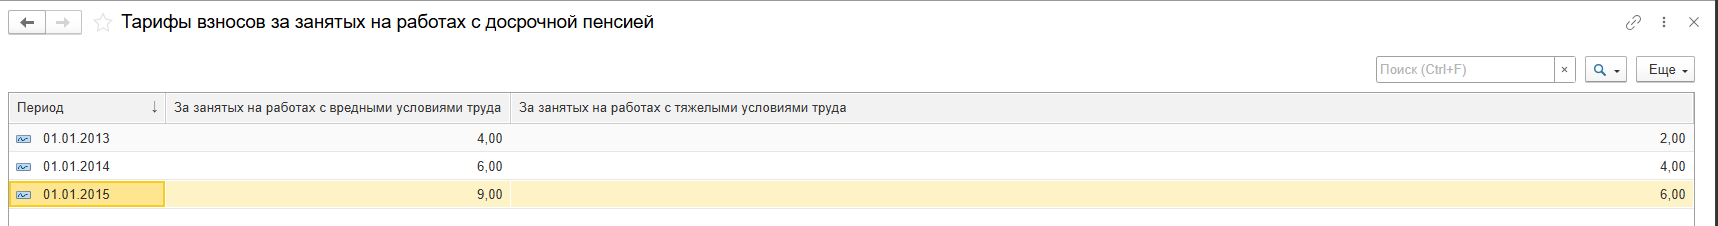
Если специальная оценка условий труда не учитывается, применяются дополнительные тарифы в зависимости от вида соответствующих работ:
-
9% — для работников, занятых на работах, указанных в пункте 1 части 1 статьи 30 Федерального закона № 400-ФЗ
-
6% — для работников, занятых на работах, указанных в пунктах 2–18 части 1 статьи 30 этого закона.
Если проведена специальная оценка условий труда, необходимо установить также флаг Главное - Налоги и отчеты - Страховые взносы - Применяются результаты специальной оценки условий труда.
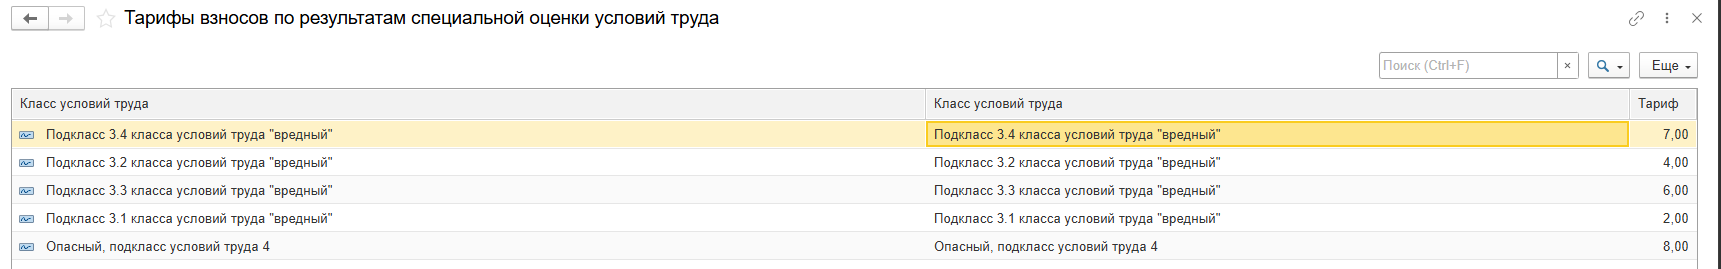
В этом случае дополнительные тарифы определяются исходя из установленного по результатам СОУТ класса условий труда:
|
Класс условий труда |
Подкласс |
Дополнительный тариф |
|
Опасный |
4 |
8% |
|
Вредный |
3.4 |
7% |
|
Вредный |
3.3 |
6% |
|
Вредный |
3.2 |
4% |
|
Вредный |
3.1 |
2% |
|
Допустимый |
2 |
0% |
|
Оптимальный |
1 |
0% |
Основной единый тариф
Для большинства организаций с 2026 года применяется единый тариф страховых взносов:
-
30% — в пределах единой предельной величины базы
-
15,1% — с выплат сверх единой предельной величины базы.
В 2026 году единая предельная величина базы составляет 2 979 000 рублей на одного работника.
При этом для отдельных категорий плательщиков применяются пониженные тарифы, установленные законодательством.
Добровольные страховые взносы на накопительную пенсию
При установленном флаге Главное - налоги и отчеты - Страховые взносы - Перечисляются добровольные страховые взносы на накопительную пенсию программа позволяет учитывать перечисление дополнительных страховых взносов на накопительную пенсию и взносов работодателя в пользу работников.
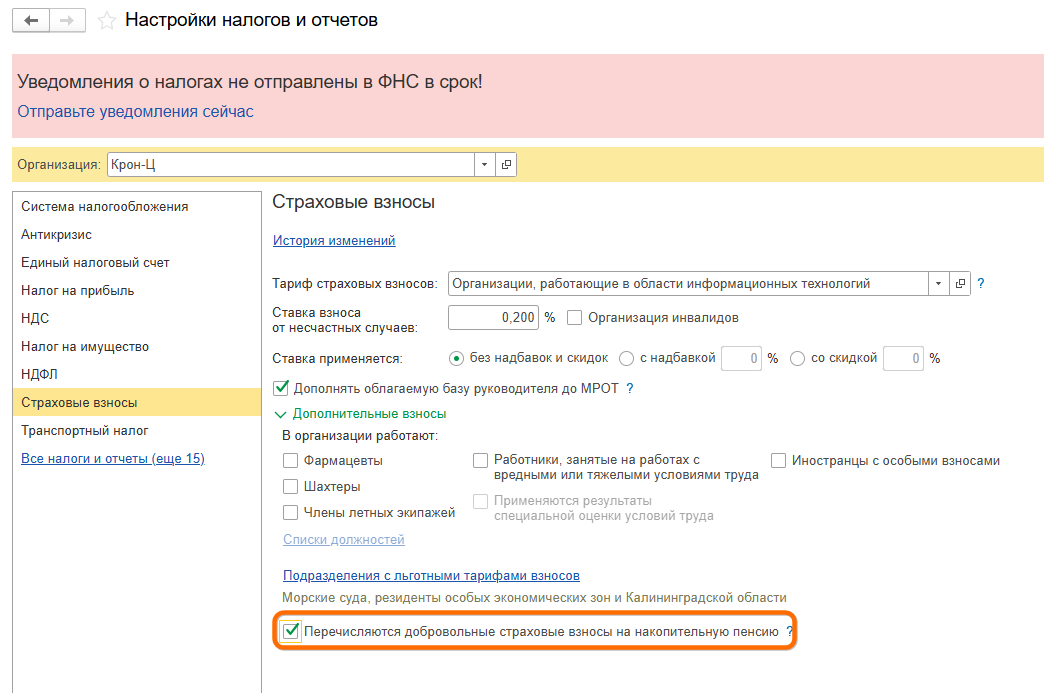
Сведения о таких взносах начиная с 2023 года представляются в СФР в составе подраздела 3 раздела 1 формы ЕФС-1. Поэтому упоминание в старых инструкциях отдельных форм ДСВ-3 как действующей отчетности работодателя следует считать устаревшим.
Хранение тарифов в программе
Тарифы страховых взносов для различных категорий плательщиков хранятся в регистре сведений Тарифы страховых взносов, и их можно найти в программе напрямую:
Зарплата и кадры — Настройки зарплаты — Классификаторы — Страховые взносы — Тарифы страховых взносов.
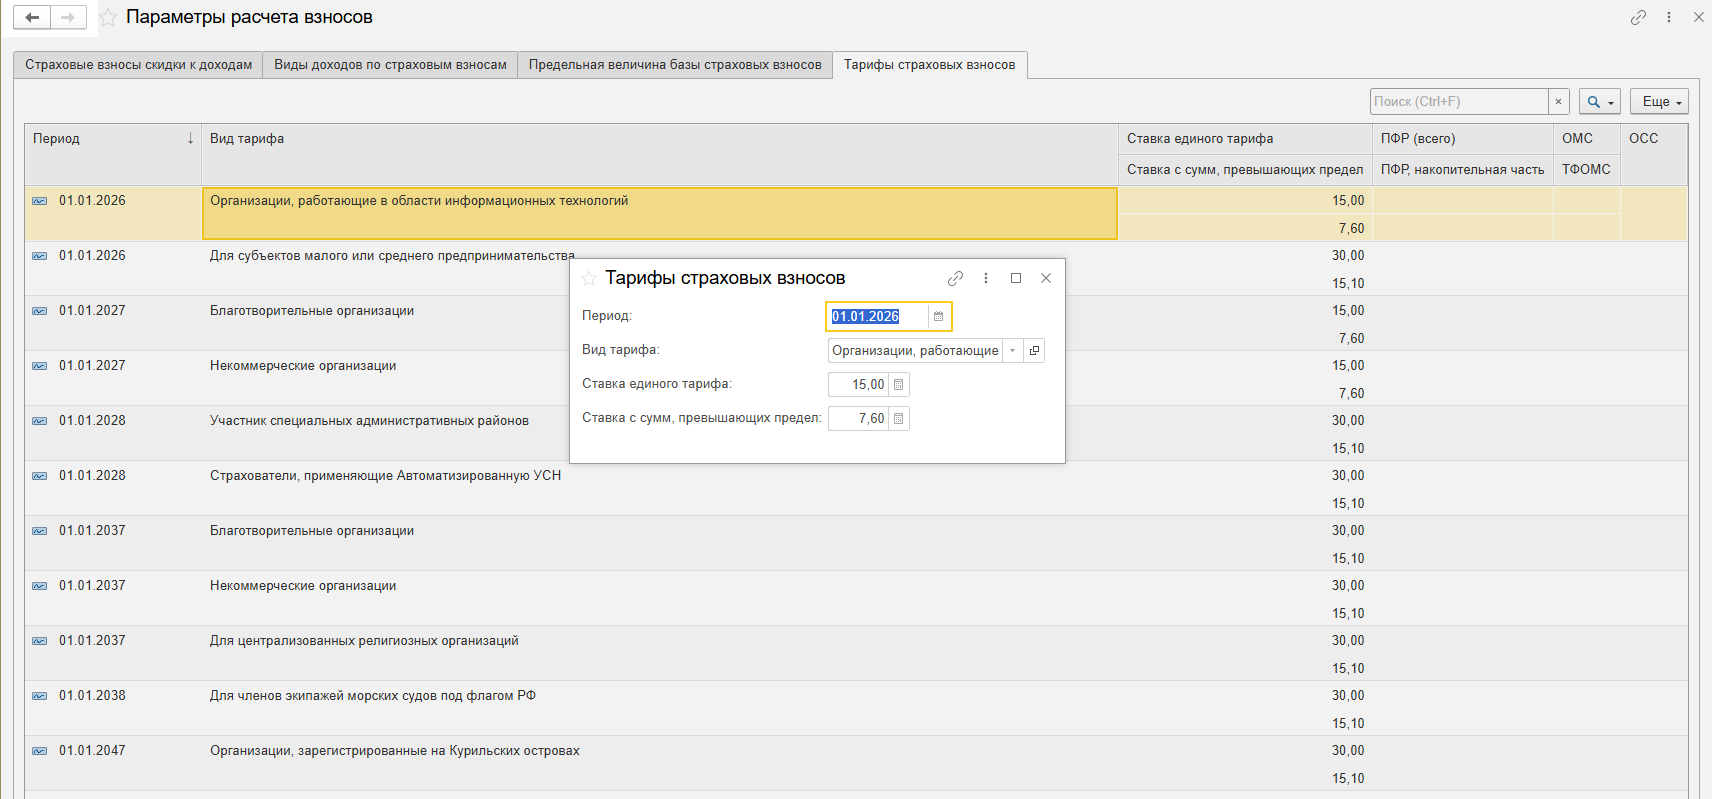
Информация о тарифах обновляется вместе с обновлением программы в соответствии с изменениями законодательства. Для каждого варианта тарифа страховых взносов предусмотрена отдельная запись.
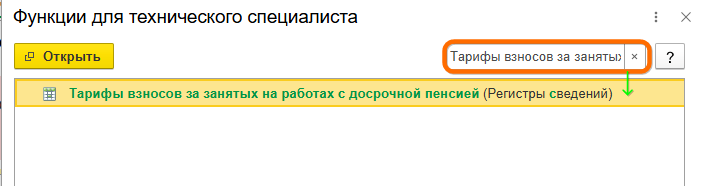
Размеры дополнительных тарифов хранятся в регистрах сведений (Главное меню (справа вверху) - Функции для технического специалиста):
-
Тарифы взносов по результатам специальной оценки условий труда
-
Тарифы взносов за занятых на работах с досрочной пенсией.
Эти сведения также обновляются при обновлении программы.
Законодательная справка
1. Федеральный закон от 24.07.1998 № 125-ФЗ Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний. Правила применения 60% страхового тарифа для выплат в пользу работников-инвалидов.
2. Федеральный закон от 10.05.2010 № 84-ФЗ О дополнительном социальном обеспечении отдельных категорий работников организаций угольной промышленности. Размер взноса на дополнительное социальное обеспечение отдельных категорий работников — 6,7%.
3. Федеральный закон от 27.11.2001 № 155-ФЗ О дополнительном социальном обеспечении членов летных экипажей воздушных судов гражданской авиации. Размер взноса на дополнительное социальное обеспечение членов летных экипажей — 14%.
4. Статья 427 НК РФ Федеральный закон от 28.11.2025 № 425-ФЗ Федеральный закон от 25.04.2026 № 104-ФЗ распоряжение Правительства РФ от 27.12.2025 № 4125-р. С 2026 года изменены условия применения пониженных тарифов для субъектов МСП.
5. Статья 427 НК РФ Федеральный закон от 28.11.2025 № 425-ФЗ. С 2026 года для ИТ-организаций применяется тариф 15% в пределах единой предельной величины базы и 7,6% сверх нее.
6. Статья 427 НК РФ Федеральный закон от 28.11.2025 № 425-ФЗ. Для организаций радиоэлектронной промышленности при соблюдении установленных условий — 7,6% в пределах единой предельной величины базы и 0% сверх нее.
7. Статья 427 НК РФ Федеральный закон от 29.12.2014 № 473-ФЗ Федеральный закон от 13.07.2015 № 212-ФЗ. Особенности применения пониженных тарифов резидентами территорий опережающего развития и свободного порта Владивосток.
8. Федеральный закон от 28.12.2013 № 400-ФЗ О страховых пенсиях, часть 1 статьи 30.
9. Статья 428 НК РФ. Дополнительные тарифы страховых взносов на обязательное пенсионное страхование для работников, занятых на соответствующих видах работ.
10. Статья 428 НК РФ. Дополнительные тарифы в зависимости от класса и подкласса условий труда, установленного по результатам специальной оценки условий труда.
11. Постановление Правительства РФ от 31.10.2025 № 1705. Единая предельная величина базы для исчисления страховых взносов на 2026 год — 2 979 000 рублей на каждого работника.
12. Федеральный закон от 30.04.2008 № 56-ФЗ О дополнительных страховых взносах на накопительную пенсию и государственной поддержке формирования пенсионных накоплений действующая форма ЕФС-1.
Также вам может быть интересно:
Настройка кадрового учета
Настройка способа отражения зарплаты
Выплата зарплаты через банк без зарплатного проекта
Дополнительные взносы по вредным условиям труда
Изменение графика работ, производственный календарь