

-
- Начало работы
- Работа со справочниками
- Банк и касса
- Расчеты с покупателями и поставщиками
- ЭДО в 1С Бухгалтерия
- Учет ТМЦ, складские операции
- Производство
- ОС и НМА в 1С:Бухгалтерии
- Зарплата и кадры
- Операции в 1С Бухгалтерии
- Администрирование
- Общие вопросы по 1С: Бухгалтерии
- Комиссионная торговля и маркетплейсы
- Экспорт, импорт, расчеты в валюте
-
- 4-ФСС в 1С Отчетность
- Бухгалтерская отчетность
- ЕНС и ЕНП
- ЕФС-1
- Налог на прибыль в 1С Отчетность
- Общие вопросы по 1С Отчетности
- Отчетность в Росстат
- Отчетность по НДФЛ
- Отчетность по УСН
- Отчетность СЗВ-ТД
- Патент
- РСВ
- СЗВ-СТАЖ, ПСФЛ (замена СЗВ-М)
- Транспортный, земельный и имущественный налог
- Учет НДС и отчетность по НДС
Договоры ГПХ в ЗУП 3.1
Сергей Федотов
Методист отдела 1С Scloud
Договоры гражданско-правового характера (ГПХ) и договоры авторского заказа позволяют регистрировать в 1С:ЗУП выплаты физическим лицам за выполнение работ, оказание услуг и создание произведений. В программе можно зарегистрировать условия договора, начислить вознаграждение, НДФЛ и страховые взносы, оформить выплаты, а при необходимости исправить или сторнировать зарегистрированные данные.
Кратко: что делать в программе
Договор ГПХ на выполнение работ или оказание услуг
- Проверьте, что в Настройка - Расчет зарплаты установлен флаг Регистрируются выплаты по договорам гражданско-правового характера.
- Убедитесь, что исполнитель есть в справочнике Кадры - Сотрудники. Если его нет, создайте сотрудника и заполните его личную карточку.
- Создайте документ Зарплата - Договоры (в т.ч. авторские) - Договор (работы, услуги).
- Заполните организацию, сотрудника, период действия договора, способ отражения в учете и условия оплаты.
- Укажите способ оплаты: однократно в конце срока, по актам выполненных работ или в конце срока с ежемесячными авансовыми платежами.
- При необходимости заполните профессиональные налоговые вычеты, признак страхования от несчастных случаев, территорию и другие параметры.
- Проведите документ кнопкой Провести.
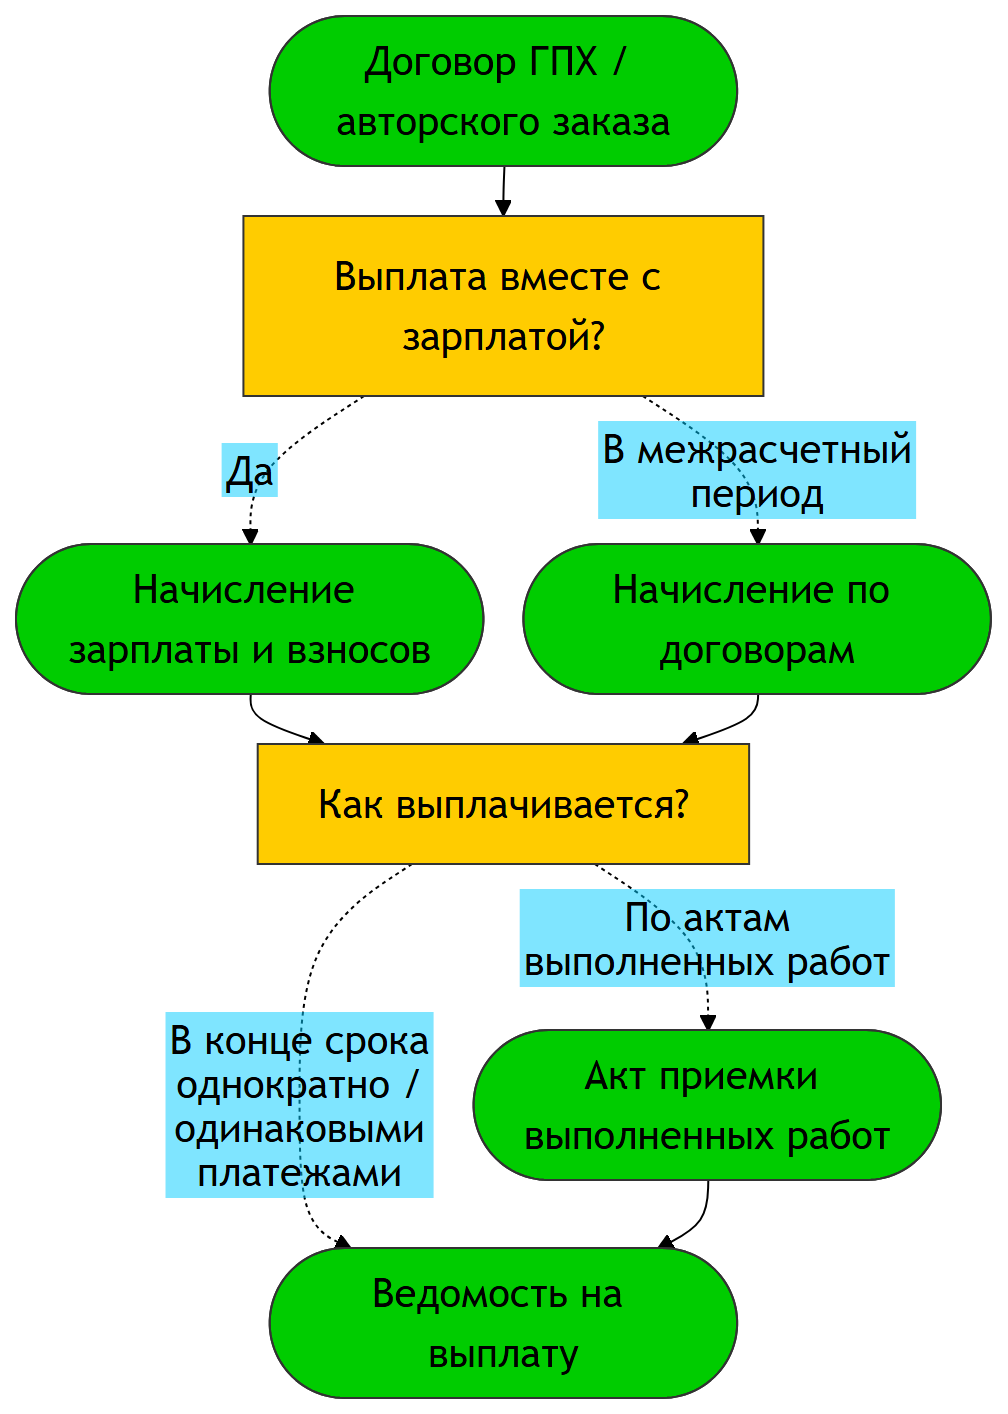
- Начислите вознаграждение через Зарплата - Начисление зарплаты и взносов либо в межрасчетный период через Зарплата - Начисления по договорам (в т.ч. авторским).
- При оплате по актам сначала создайте Акт приемки выполненных работ, укажите сумму и дату выплаты и проведите его.
- Проверьте НДФЛ и страховые взносы. Страховые взносы рассчитываются при окончательном расчете месяца в Начисление зарплаты и взносов.
Общая схема формирования документов в программе такая:
1. Подготовьте настройку и данные исполнителя
Для регистрации договоров ГПХ в Настройка - Расчет зарплаты должен быть установлен флаг Регистрируются выплаты по договорам гражданско-правового характера.
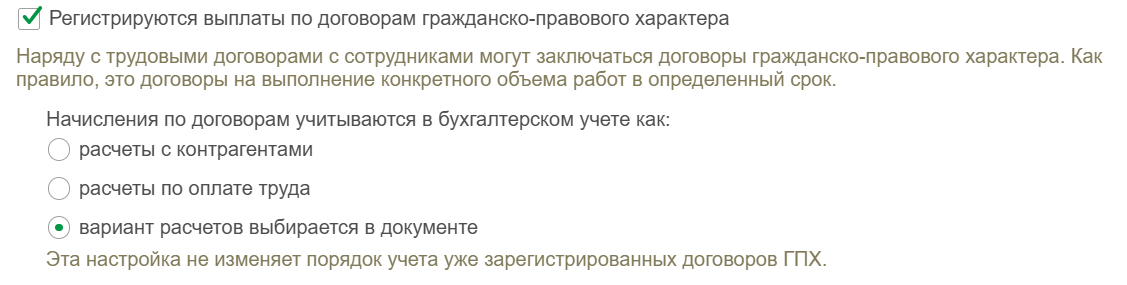
В настройках также выбирается способ отражения начисления по договорам в бухгалтерском учете:
- расчеты с контрагентами — при синхронизации с бухгалтерской программой будет сформирована проводка по кредиту счета 76;
- расчеты по оплате труда — при синхронизации будет сформирована проводка по кредиту счета 70.
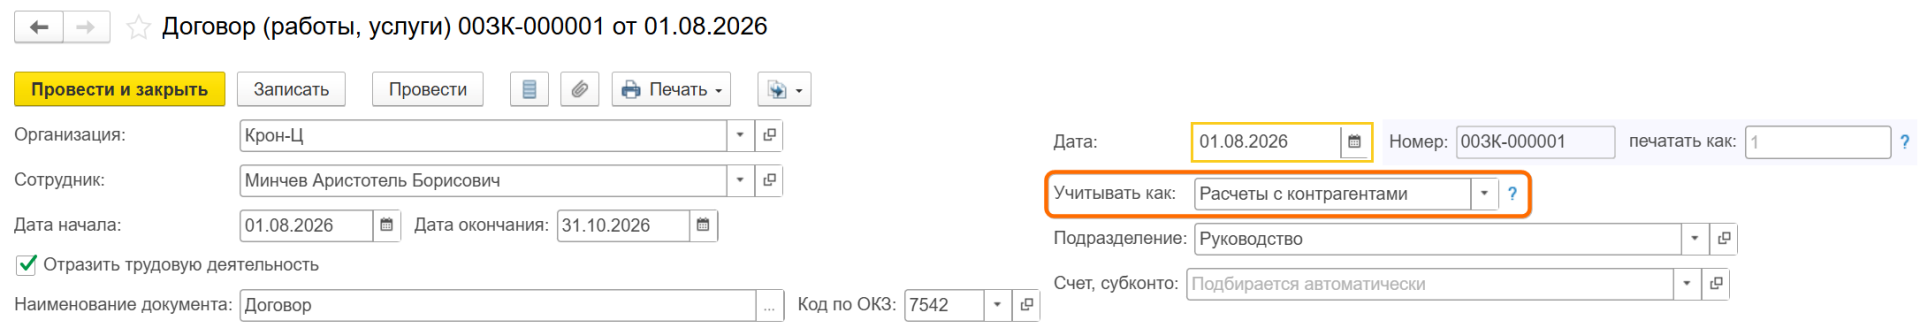
Выбранный способ автоматически указывается в документах Договор (работы, услуги) и Договор авторского заказа в поле Учитывать как. По умолчанию установлен вариант, при котором способ расчетов выбирается в документе.
Исполнитель должен быть внесен в справочник Кадры - Сотрудники.
Если физическое лицо ранее не работало в организации и договоры с ним не заключались, создайте нового сотрудника, заполните его личную карточку, сохраните данные и оформите договор.
Создавать нового сотрудника при каждом новом договоре не нужно. Для одного сотрудника в организации можно зарегистрировать несколько договоров. Их можно посмотреть в карточке сотрудника по ссылке Договоры ГПХ.
2. Зарегистрируйте договор ГПХ
Для договора на выполнение работ или оказание услуг используйте документ Зарплата - Договоры (в т.ч. авторские) - Договор (работы, услуги).
Документ также можно создать из карточки сотрудника: Оформить документ - Договоры (ГПХ) - Договор (работы, услуги).
Заполните основные поля:
- Организация — организация, от имени которой заключается договор.
- Дата — дата регистрации документа в информационной базе. По умолчанию устанавливается текущая дата компьютера.
- Сотрудник — физическое лицо, с которым заключен договор.
- Дата начала и Дата окончания — период действия договора.
Поле Номер пользователь не заполняет: номер присваивается программой после записи документа. Дата и номер используются в печатных формах.
Укажите дополнительные условия договора
Если в Настройка - Организации - Учетная политика и другие настройки - Учетная политика установлен флаг Заключен со студентом, работающим в студотряде, в договоре становится доступен соответствующий флаг.
Можно вводить договоры с неизвестной датой окончания.
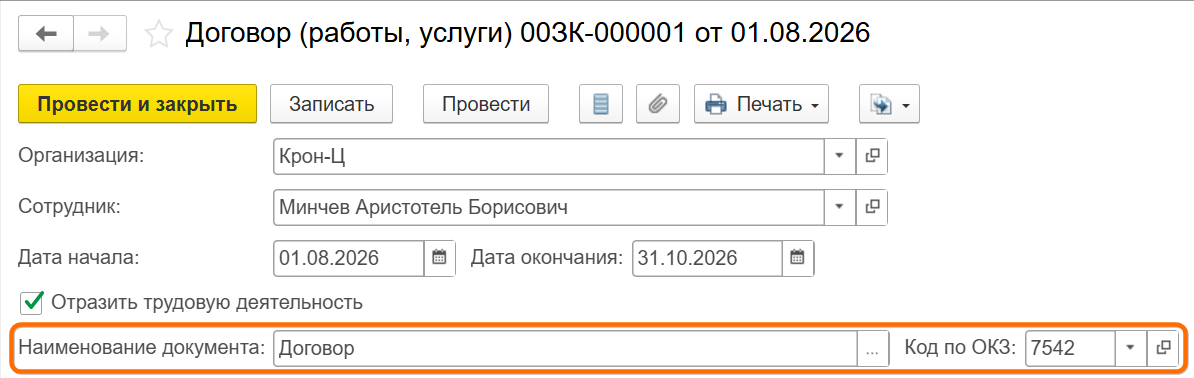
Флаг Отразить трудовую деятельность устанавливается автоматически. В поле Наименование документа по умолчанию указывается Договор. В поле Код по ОКЗ укажите соответствующий код. Эти сведения используются при формировании сведений о трудовой деятельности в подразделе 1.1 формы ЕФС-1.
В поле Счет, субконто при необходимости выберите способ отражения вознаграждения в бухгалтерском учете из справочника Способы отражения зарплаты в бухгалтерском учете (Настройка - Способы отражения в бух. учете). Если поле не заполнено, при формировании документа Отражение зарплаты в бухучете (Зарплата - Отражение зарплаты в бухучете) будет использоваться способ отражения, заданный для сотрудника, территории, подразделения или организации.
В поле Подразделение укажите подразделение, на которое будут списываться затраты по договору. Оно также может использоваться для отнесения НДФЛ к регистрации в налоговом органе, отличной от регистрации самой организации.
3. Заполните условия оплаты по договору ГПХ
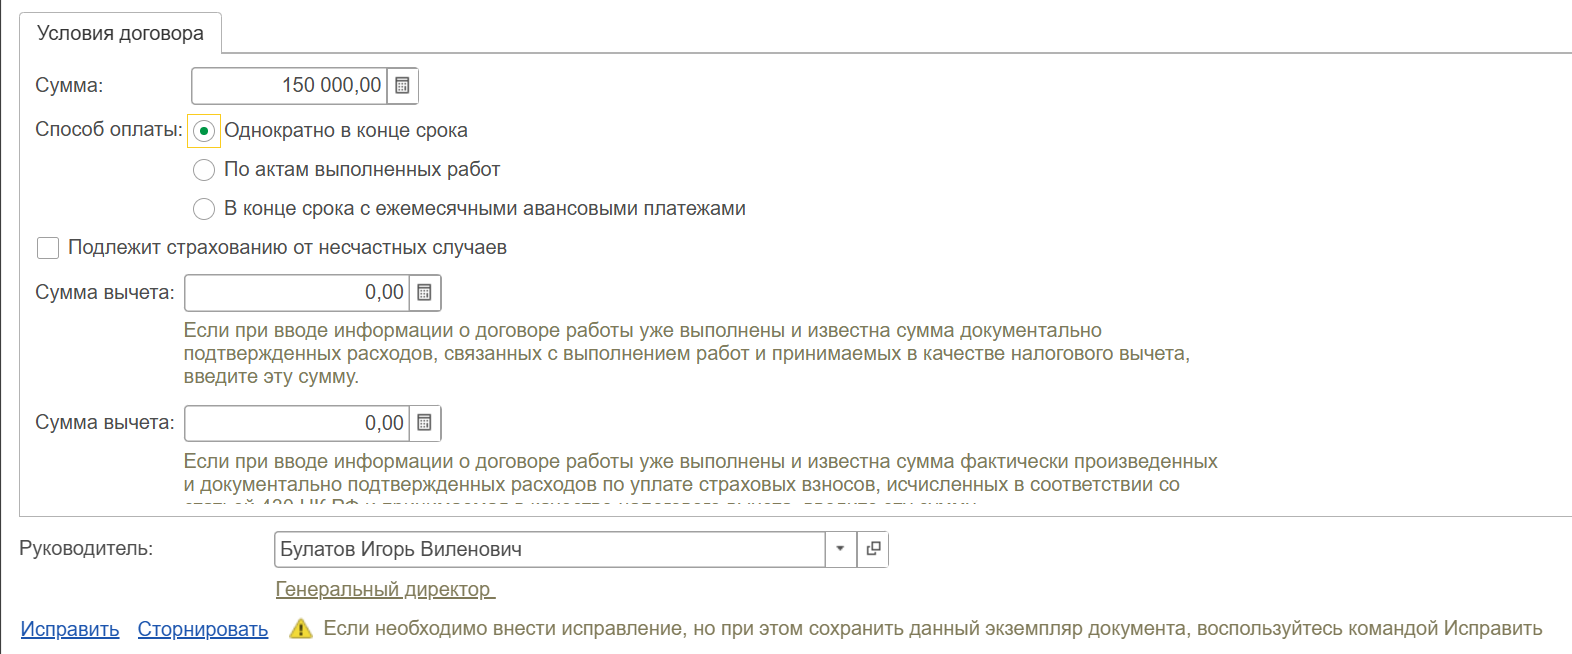
На закладке Условия договора укажите Сумма — общую сумму вознаграждения, если договор оплачивается однократно в конце срока или в конце срока с ежемесячными авансовыми платежами.
В поле Способ оплаты выберите один из трех вариантов.
Однократно в конце срока
Вознаграждение выплачивается после окончания договора.
Указанная в договоре сумма автоматически попадет в Начисление зарплаты и взносов или Начисление по договорам в том месяце начисления, на который приходится дата окончания договора.
В конце срока с ежемесячными авансовыми платежами
Вознаграждение выплачивается ежемесячно без оформления Акт приемки выполненных работ.
После выбора этого варианта заполните поле Размер платежа.
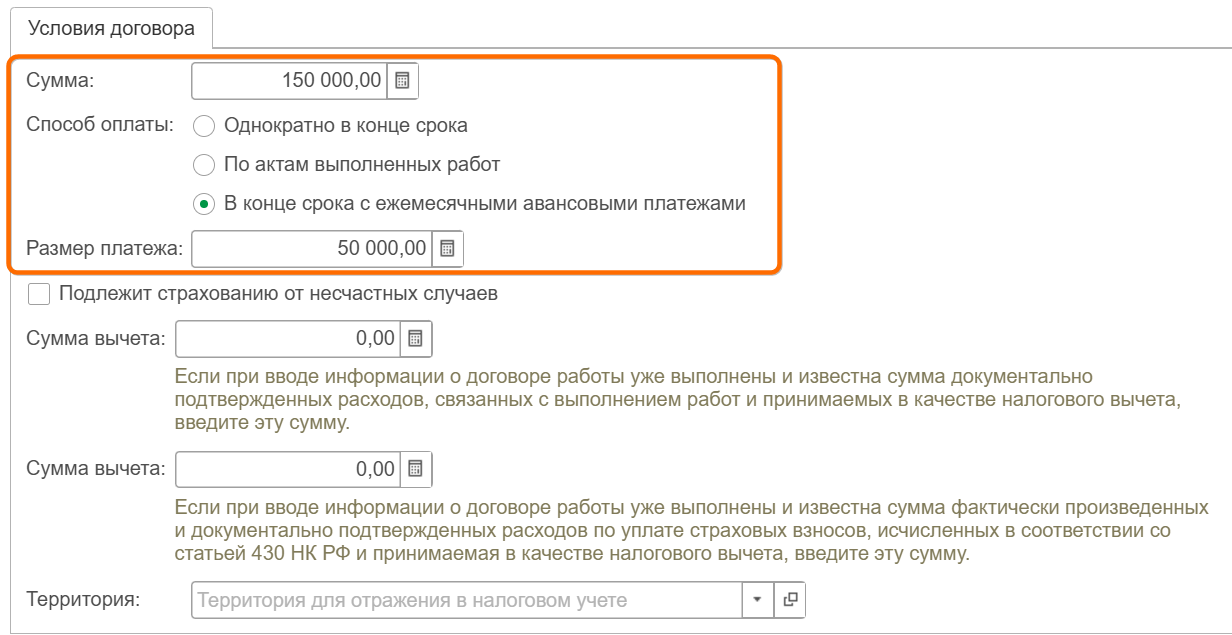
В Начислении зарплаты и взносов или Начисление по договорам программа будет автоматически начислять сумму ежемесячного авансового платежа. В месяце окончания договора будет начислен невыплаченный остаток — сумма по договору за вычетом всех авансовых платежей, как и в первом случае.
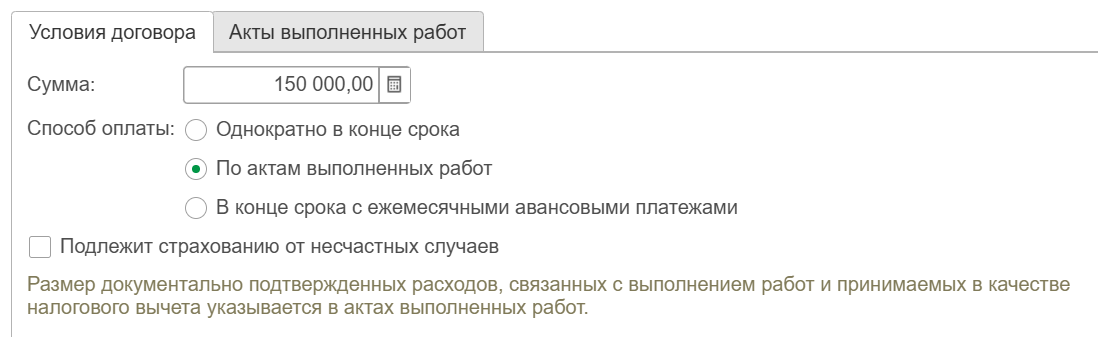
По актам выполненных работ
Вознаграждение, в отличие от первых двух вариантов начисляется ежемесячно по актам, причем сумма может меняться от месяца к месяцу.
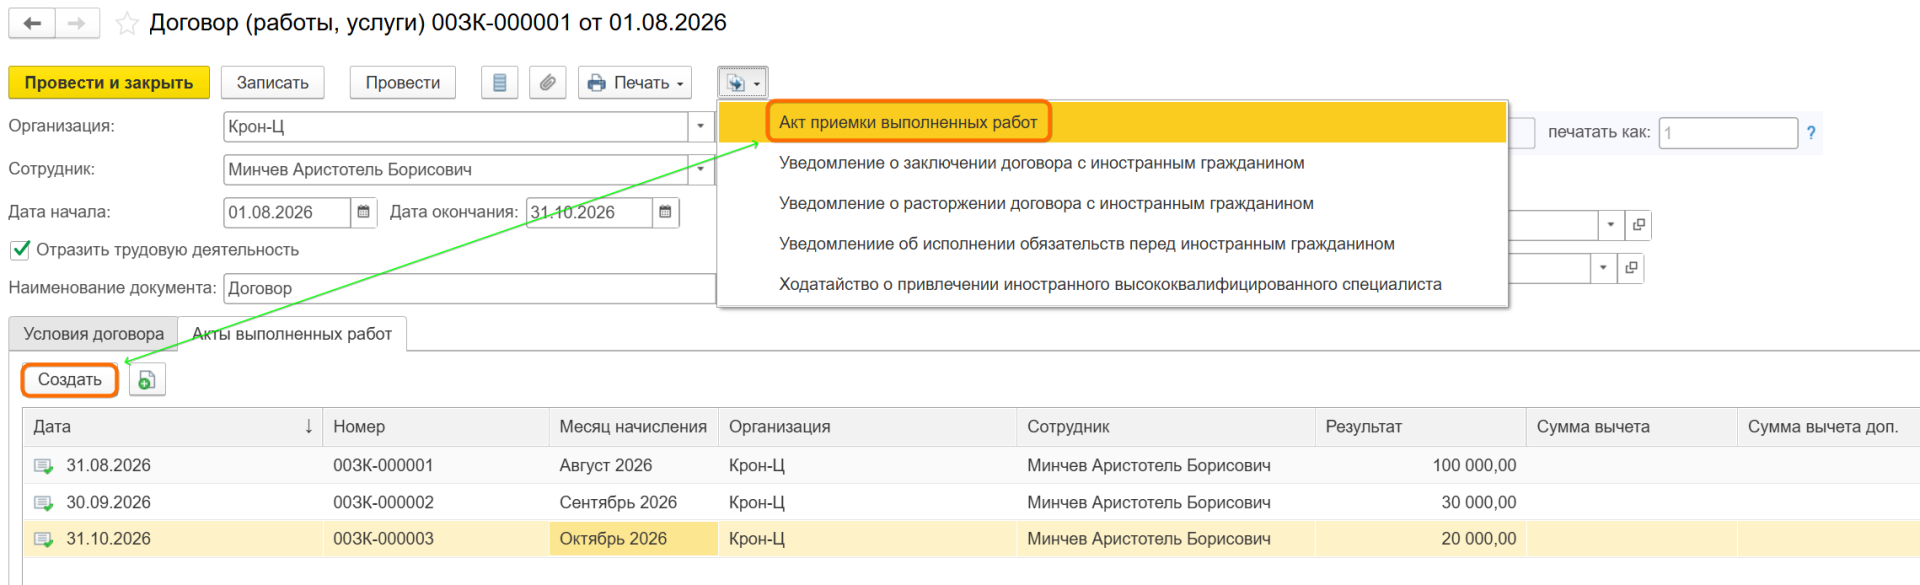
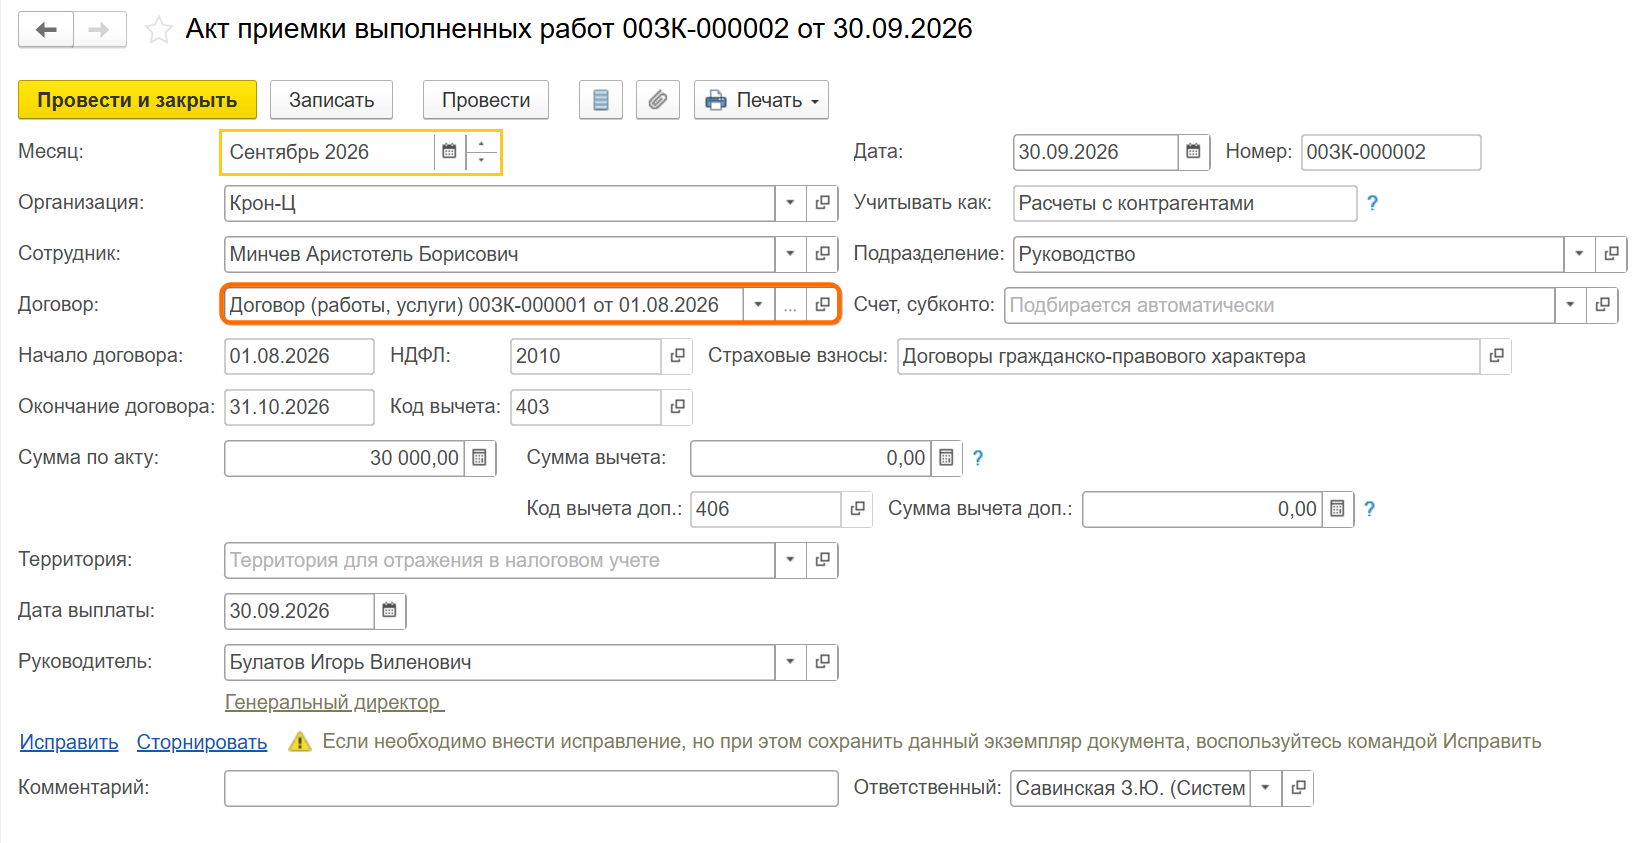
Для фактического начисления создайте Акт приемки выполненных работ:
- Зарплата - Акты приемки выполненных работ
- Зарплата - Договоры (в т.ч. авторские) - Создать - Акт приемки выполненных работ
Рекомендуется создавать акт на основании договора через Создать на основании - Акт приемки выполненных работ либо на закладке Акты выполненных работ по кнопке Создать. В этом случае большая часть полей заполнится автоматически.
4. Заполните налогообложение и дополнительные параметры
Если по договору предусмотрено страхование от несчастных случаев на производстве и профессиональных заболеваний, установите флаг Подлежит страхованию от несчастных случаев.
Если флаг установлен, вознаграждение будет облагаться единым тарифом страховых взносов и взносами на обязательное социальное страхование от несчастных случаев.
Для профессионального налогового вычета укажите документально подтвержденные расходы в поле Сумма вычета.
В зависимости от способа оплаты сумму вычета можно указать:
- в договоре — при оплате однократно в конце срока;
- в акте — при оплате по актам выполненных работ;
- в Начисление зарплаты и взносов — при оплате в конце срока с ежемесячными авансовыми платежами.
При необходимости укажите в поле Сумма вычета сумму фактически произведенных и документально подтвержденных расходов по уплате страховых взносов, исчисленных в соответствии со ст. 430 НК РФ.
Если используется учет по обособленным территориям, в Настройка - Организации - Учетная политика и другие настройки - Учетная политика должен быть установлен флаг Использовать обособленные территории. После этого в договоре можно указать Территория, на которой выполняются работы.
Пример заполнения вычета
По договору ГПХ с однократной выплатой в конце срока вознаграждение исполнителя составляет 150 000 руб. Исполнитель подтвердил документами расходы, связанные с выполнением работ, на сумму 30 000 руб.
В первом поле Сумма вычета укажите: 30 000
Таким образом, профессиональный налоговый вычет составит 30 000 руб., а НДФЛ будет рассчитываться с суммы 120 000 руб. (150 000 − 30 000).
Если исполнитель документально подтвердил фактически уплаченные страховые взносы по ст. 430 НК РФ, например 15 000 руб., эту сумму укажите отдельно во втором поле Сумма вычета (сумма фактически произведенных и документально подтвержденных расходов по уплате страховых взносов).
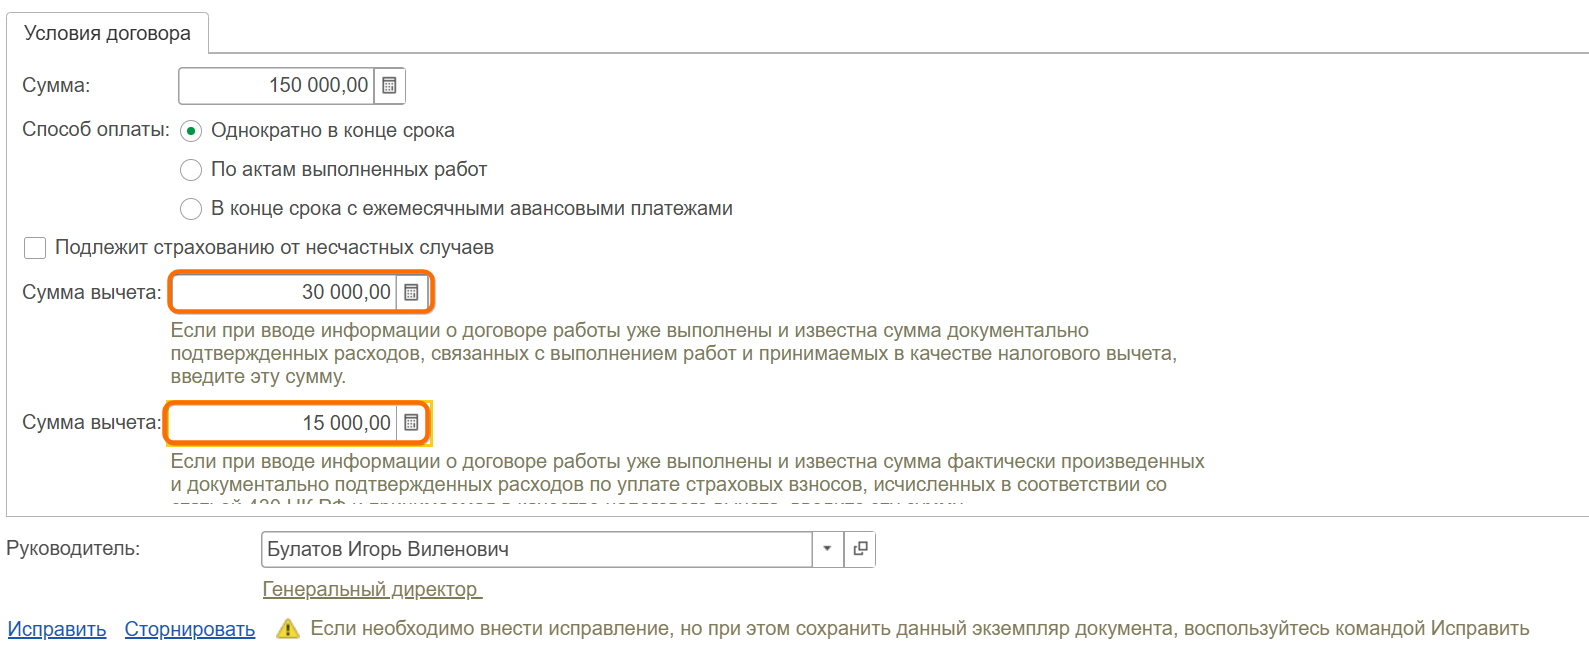
После заполнения договора нажмите Провести.
5. Распечатайте договор и при необходимости приложите файлы
После регистрации договора можно сформировать печатные формы.
Для договора ГПХ используйте:
- Печать - Договор подряда;
- Печать - Акт приема-передачи выполненных работ (услуг) — если договор оплачивается однократно в конце срока или в конце срока с ежемесячными авансовыми платежами.
Если договор оплачивается по актам, акт печатается из документа Акт приемки выполненных работ через Печать - Акт приема-передачи выполненных работ (услуг).
Файлы, например отсканированную копию оригинала договора, можно добавить через Присоединенные файлы.
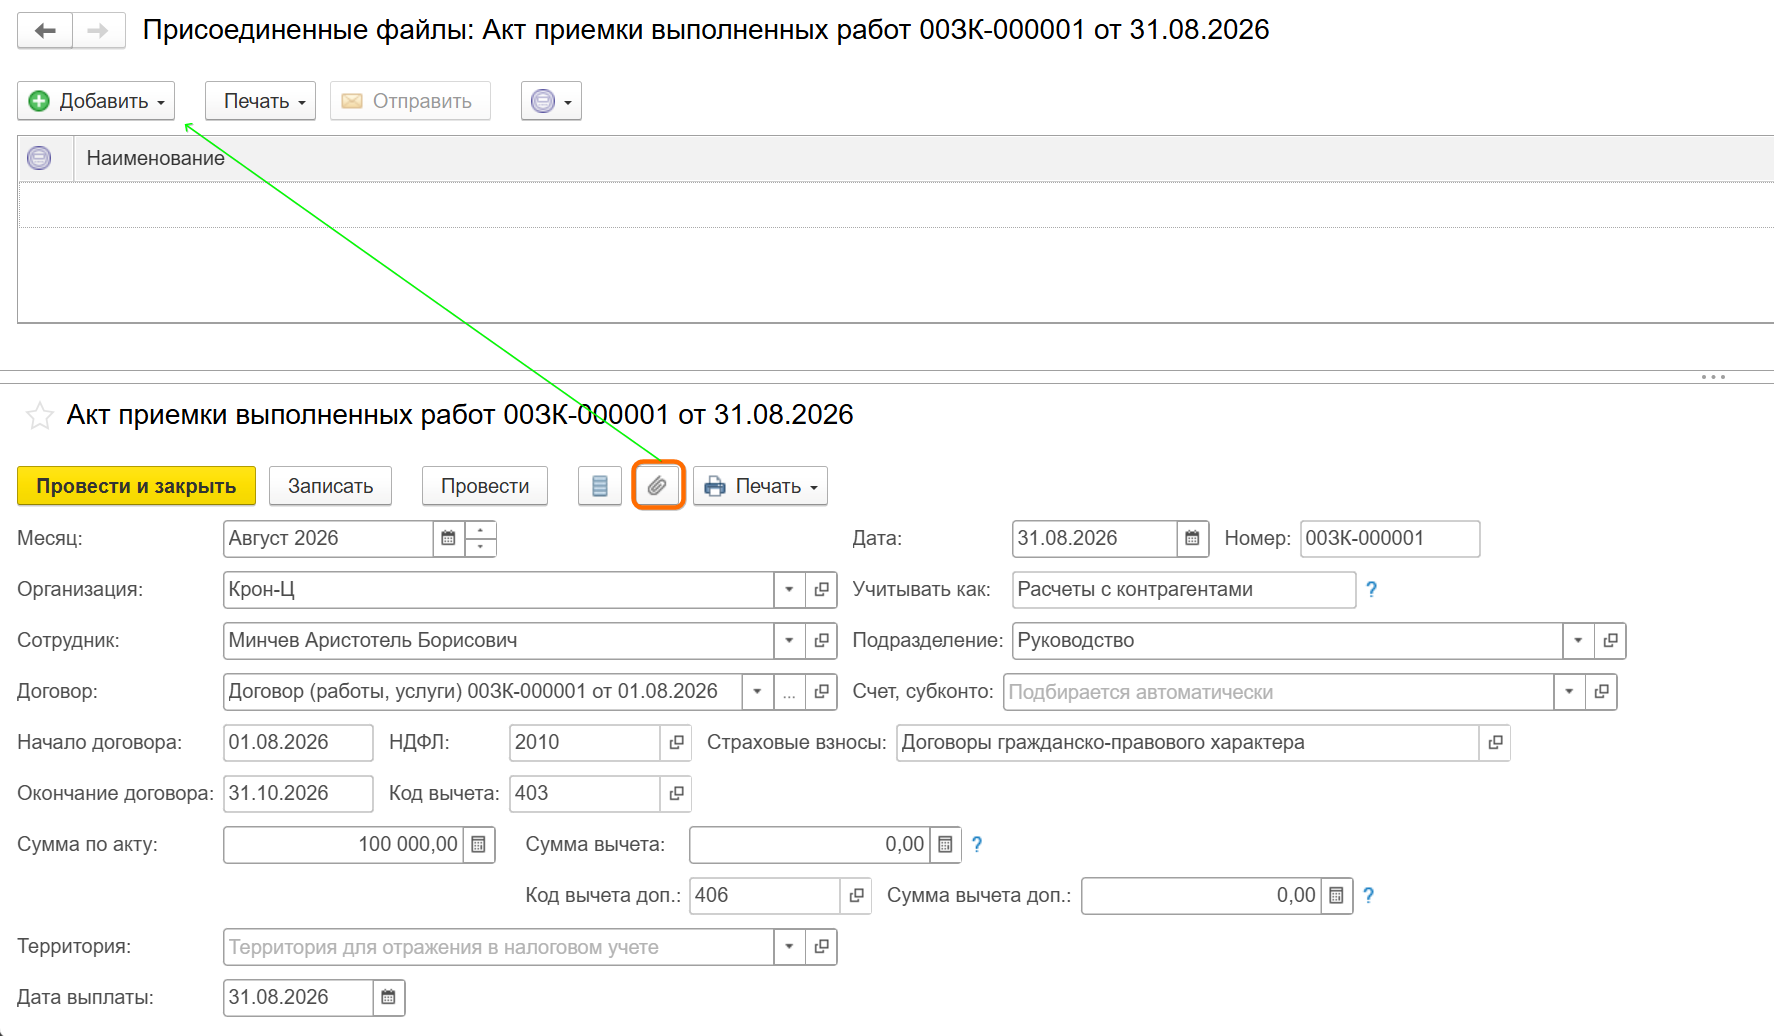
6. Начислите вознаграждение по договору ГПХ
Если вознаграждение начисляется при окончательном расчете зарплаты за месяц, используйте:
Зарплата - Начисление зарплаты и взносов.
Результаты расчета вознаграждений отражаются на закладке Договоры.
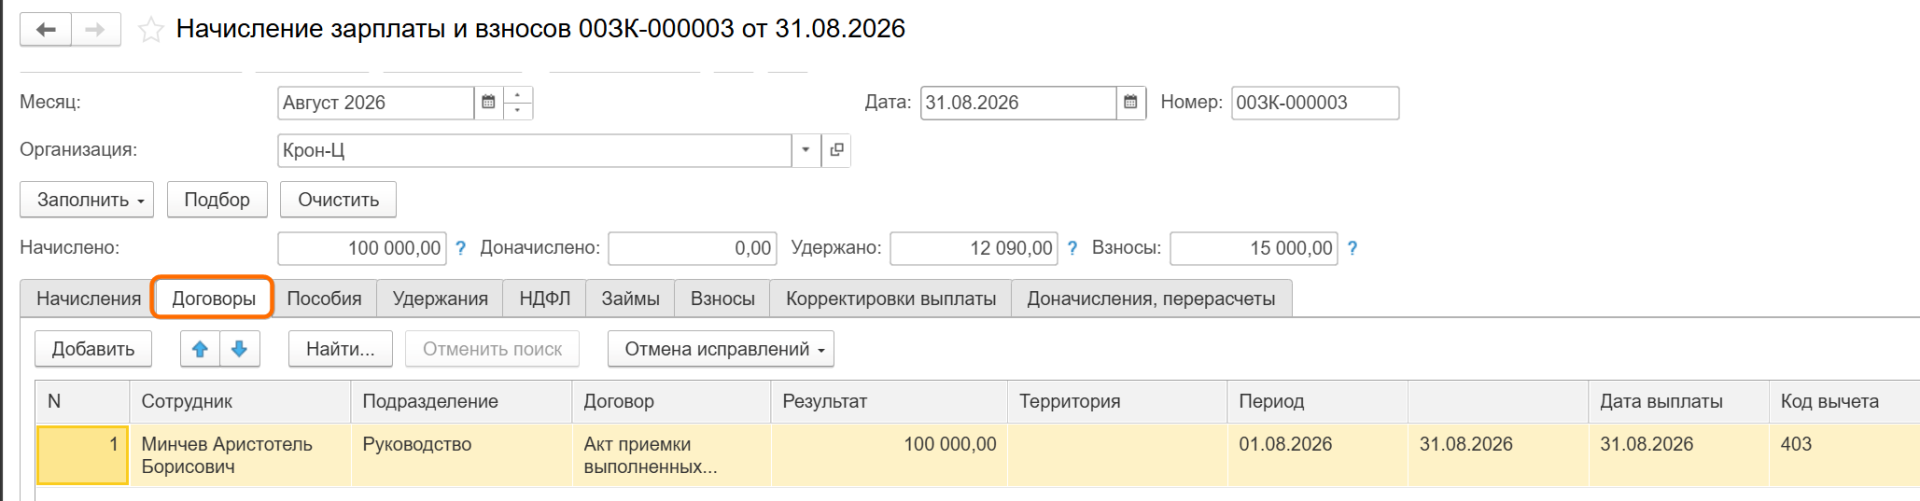
Если вознаграждение нужно начислить и выплатить в межрасчетный период, не дожидаясь окончательного расчета зарплаты, используйте:
Зарплата - Начисления по договорам (в т.ч. авторским).
В этом документе вместе с суммами по зарегистрированным договорам и актам рассчитывается НДФЛ. А страховые взносы в Начисление по договорам не рассчитываются. Они рассчитываются по итогам месяца в Начисление зарплаты и взносов.
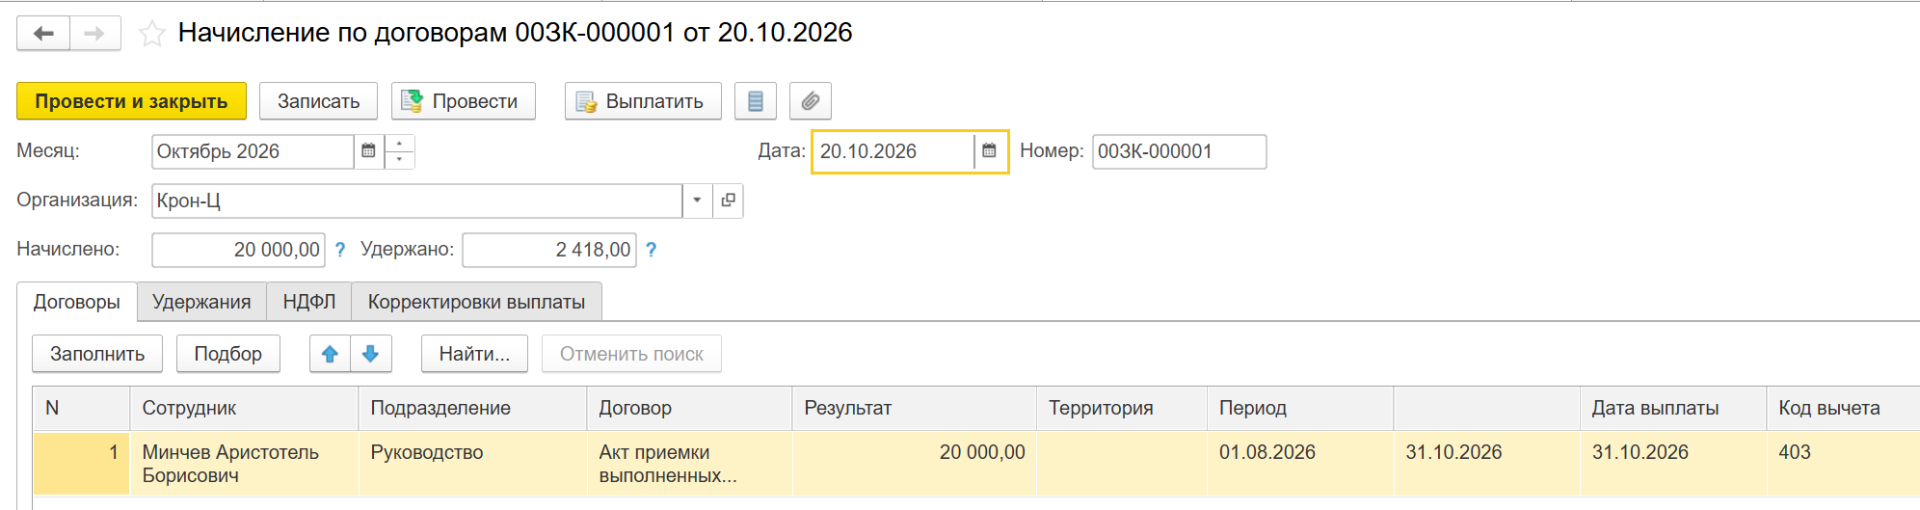
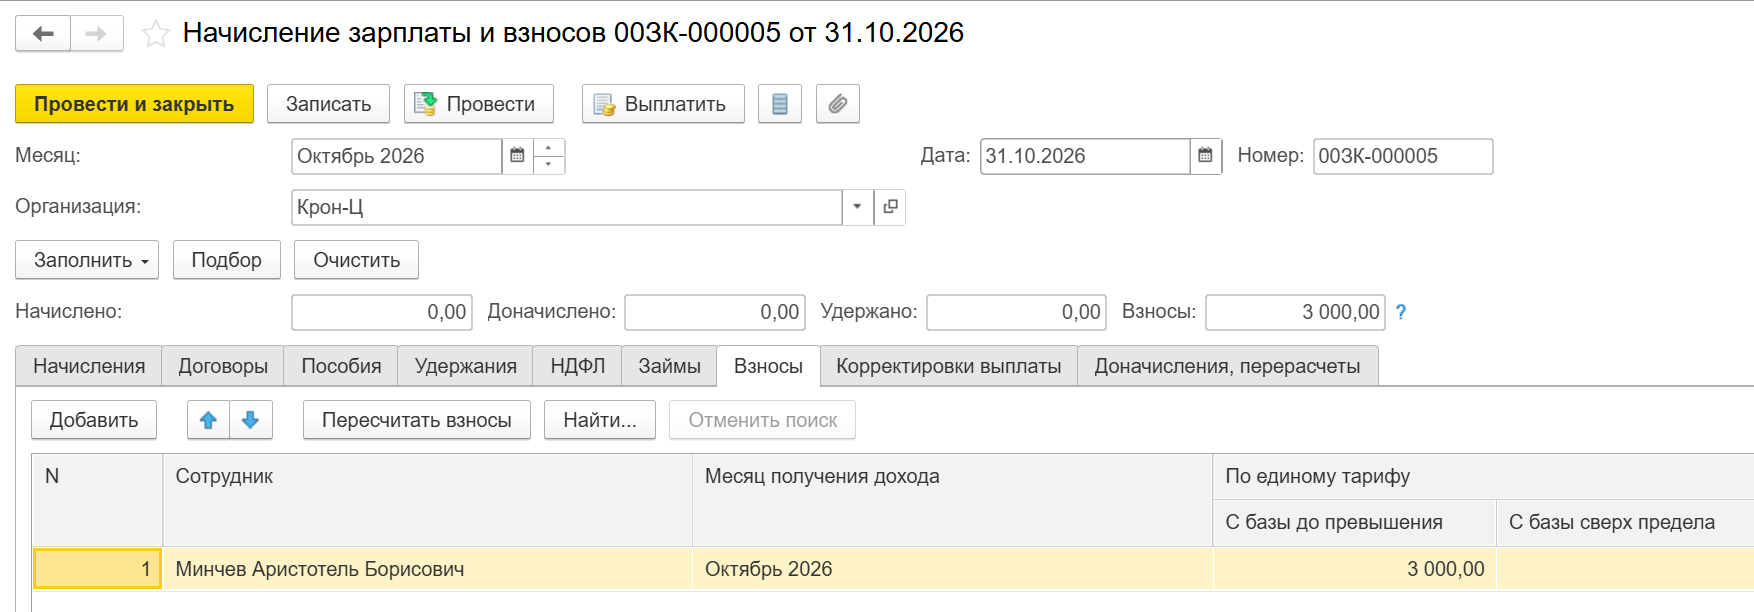
При окончательном расчете зарплаты начисления по договорам и актам, которые уже были выполнены в течение месяца, повторно не начисляются.
Для выплаты вознаграждения в межрасчетный период в ведомости на выплату укажите способ выплаты Начисления по договорам.
7. Договоры авторского заказа (в чем разница с ГПХ)
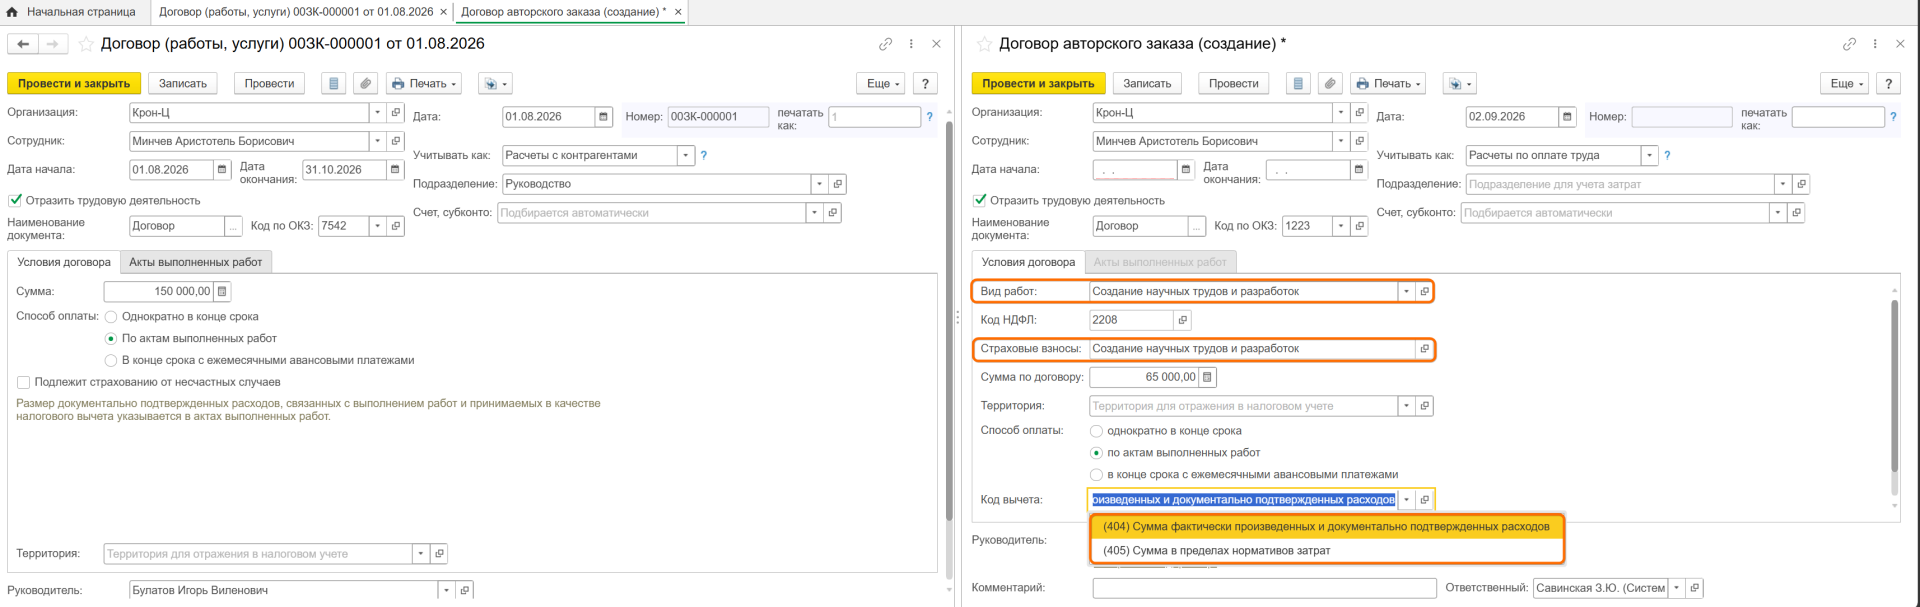
Принципиальных различий с Договором ГПХ данный документ не имеет за исключением предопределенных полей Вид работы, Страховые взносы и Код вычета (на скриншоте справа).
8. Выплата по договору
Выплаты по кнопке в документе для документов ГПХ пока не предусмотрено.
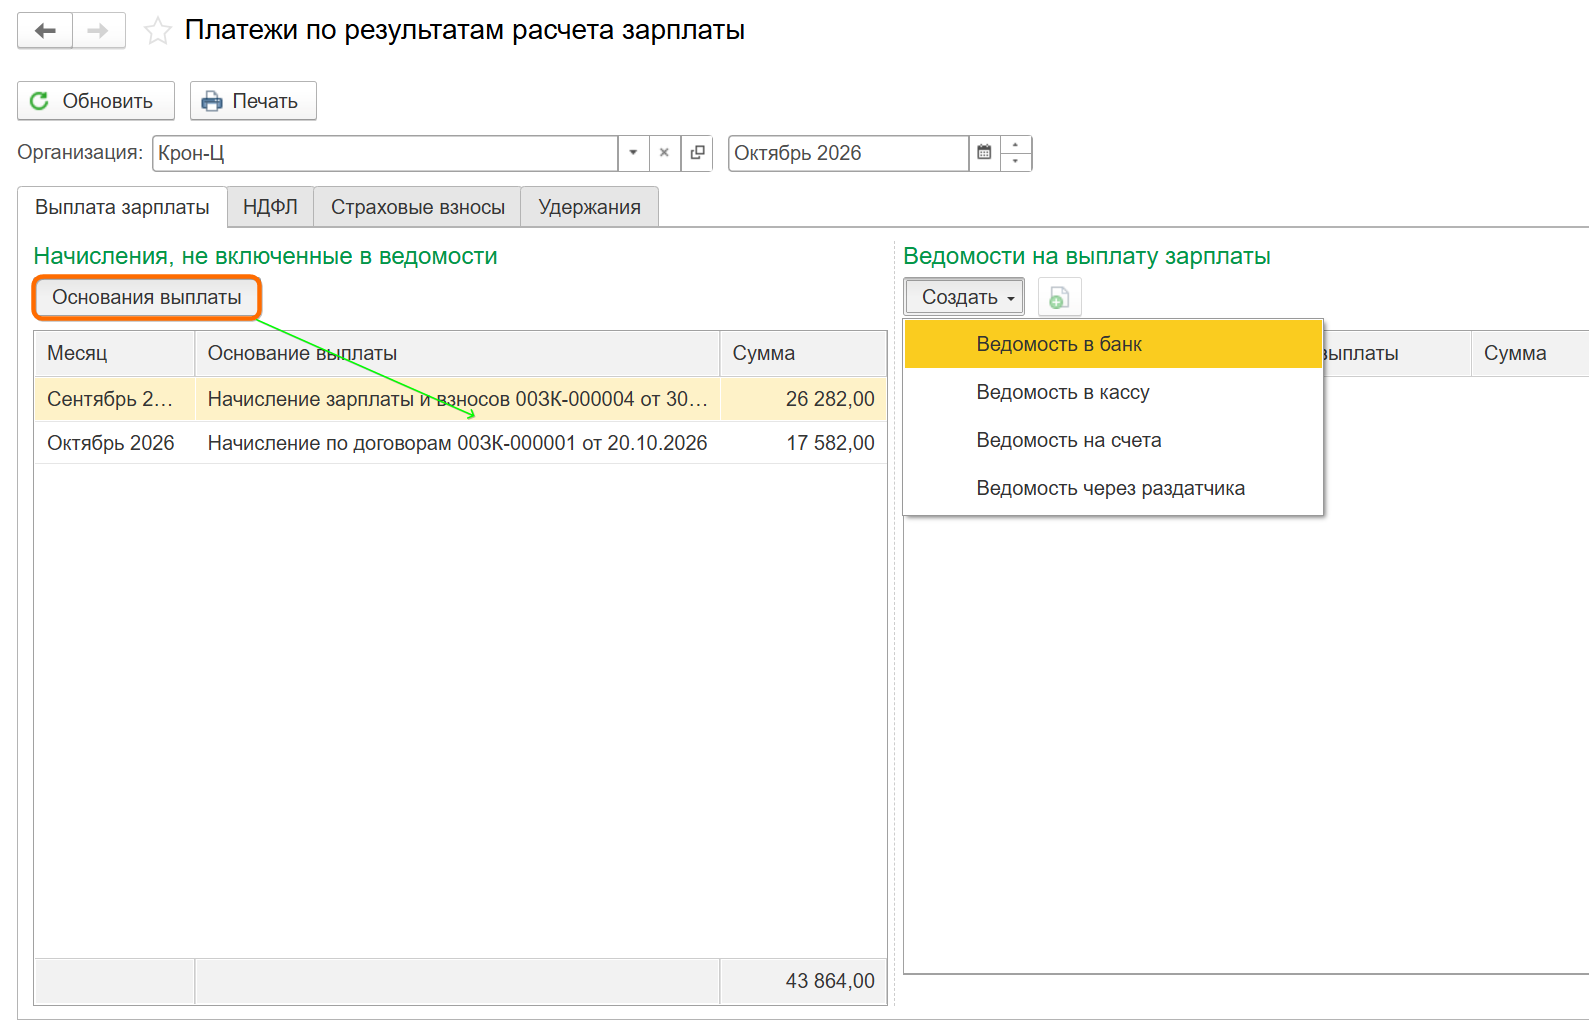
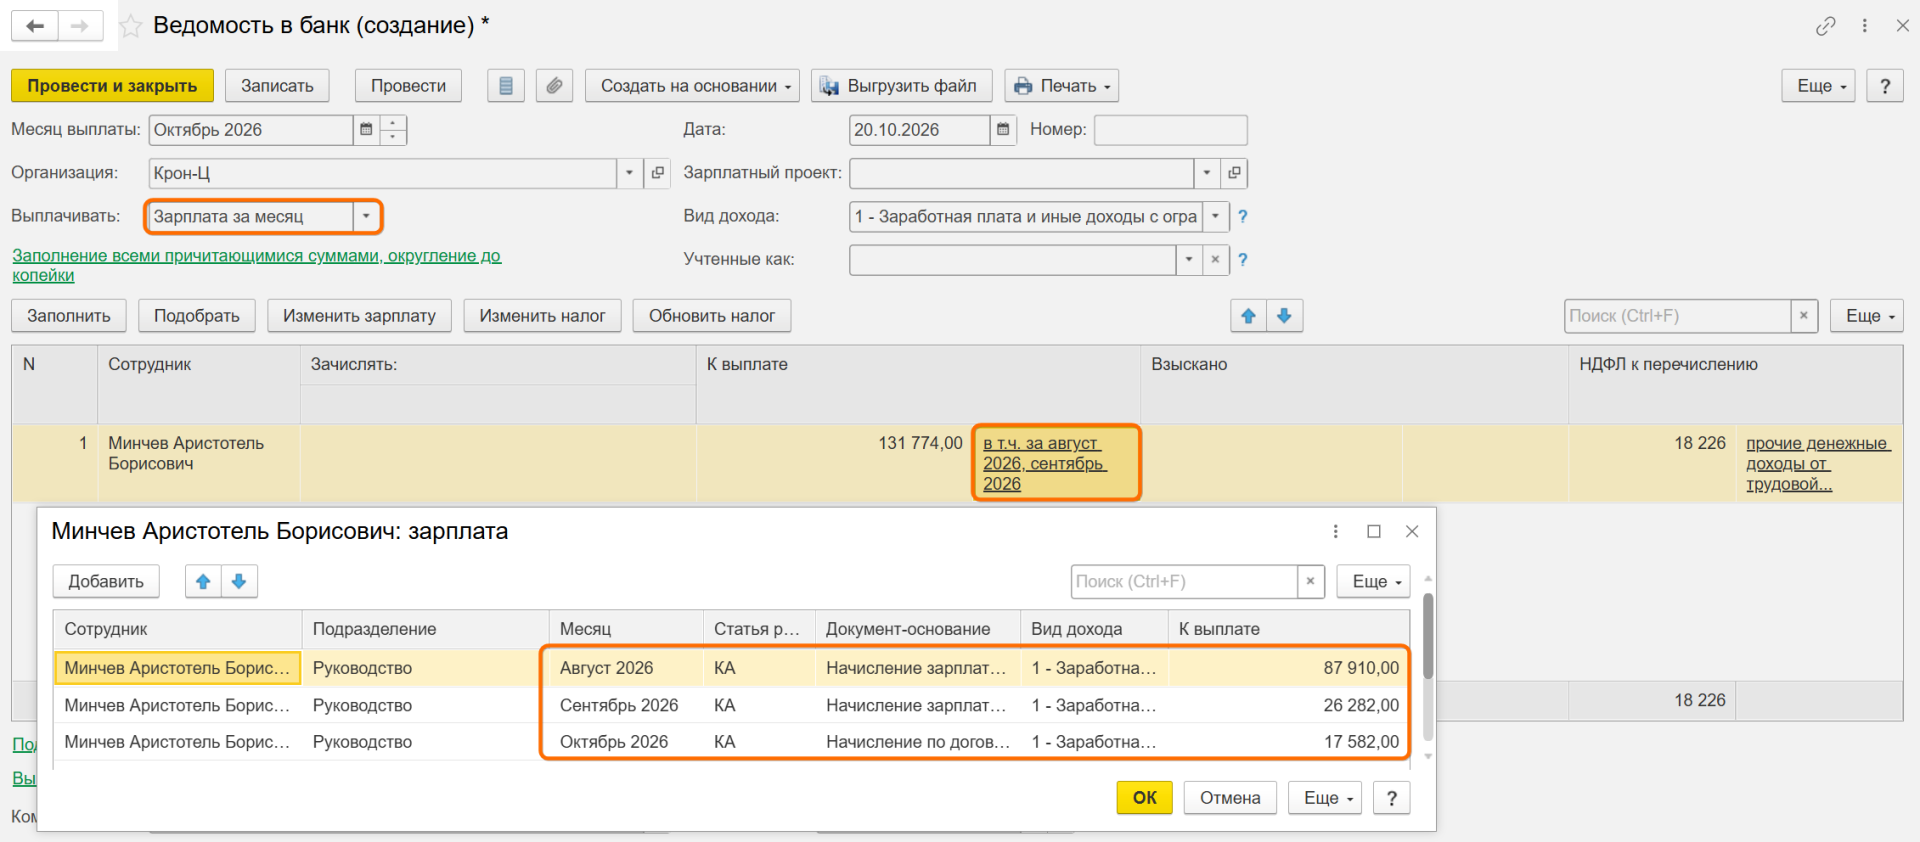
Удобно осуществлять выплаты из рабочего места Выплаты – Платежи, перечисления. Ведомость будет создаваться на месяц, выбранный в шапке.
Также можно осуществлять выплаты напрямую через создание ведомостей (Выплаты – Все ведомости на выплату зарплаты). С типом операции либо универсальным (Зарплата за месяц), либо избирательным (Вознаграждение сотрудников по договорам ГПХ…).
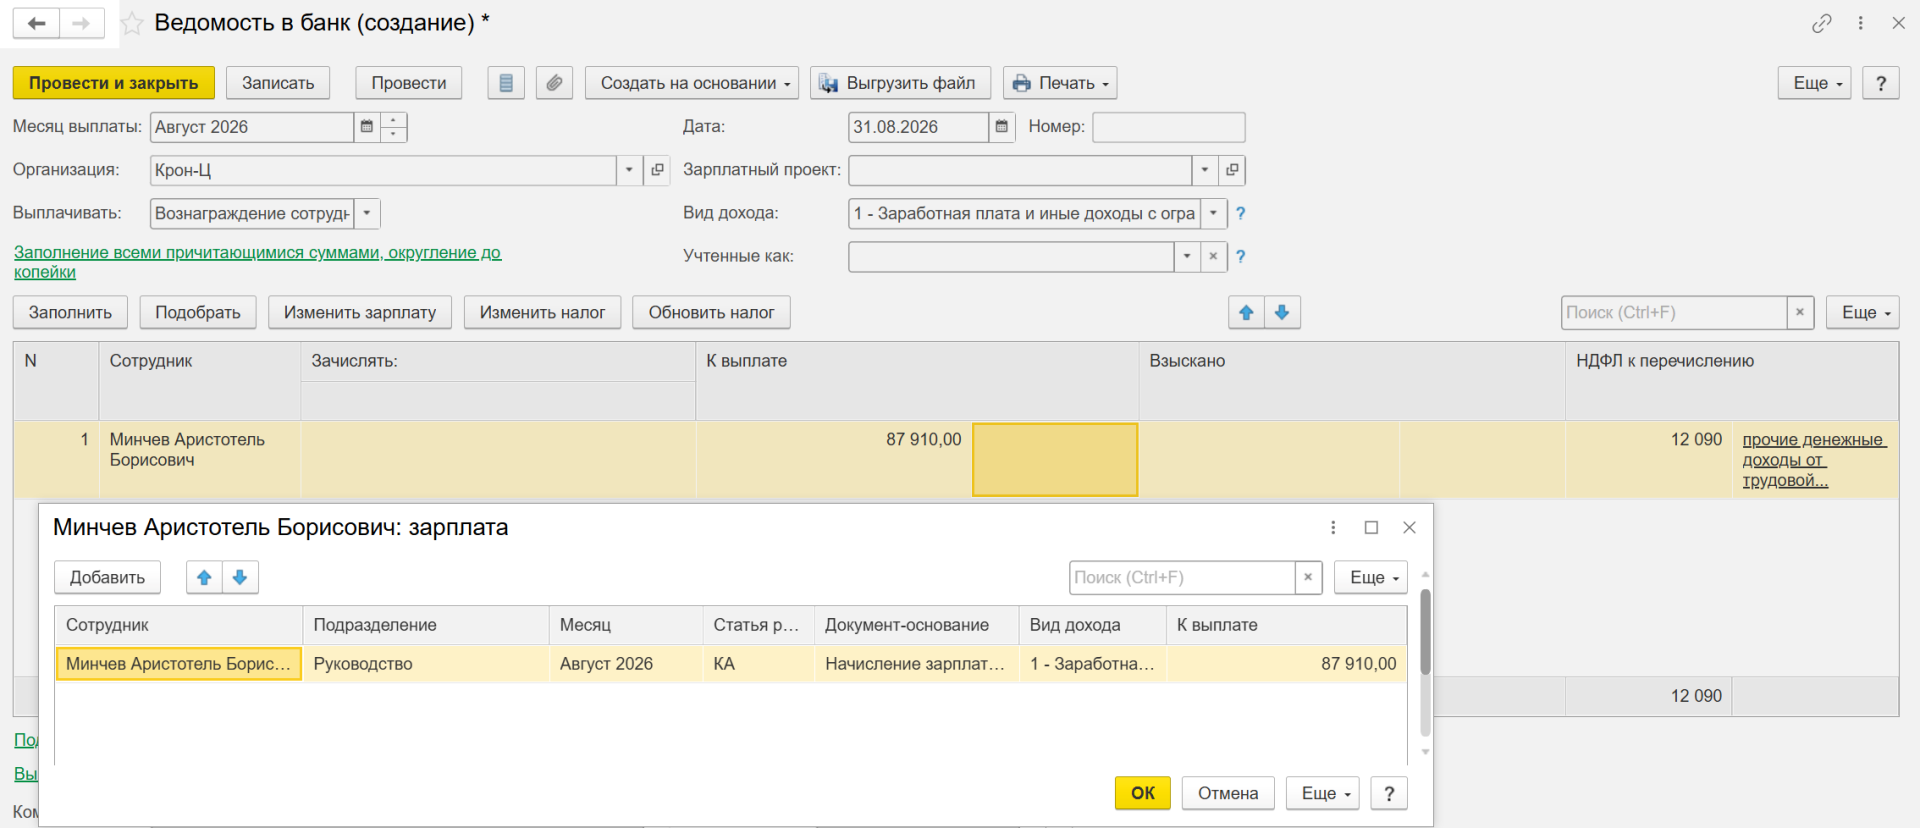
И первый, и второй типы выплаты в случае пропущенных договоров захватят их все до выбранного месяца выплаты.
9. Как исправить или отменить договор?
При необходимости договор можно исправить или сторнировать по ссылкам Исправить и Сторнировать. В первом случае создается документ-исправление с измененными условиями, во втором действие исходного документа отменяется.
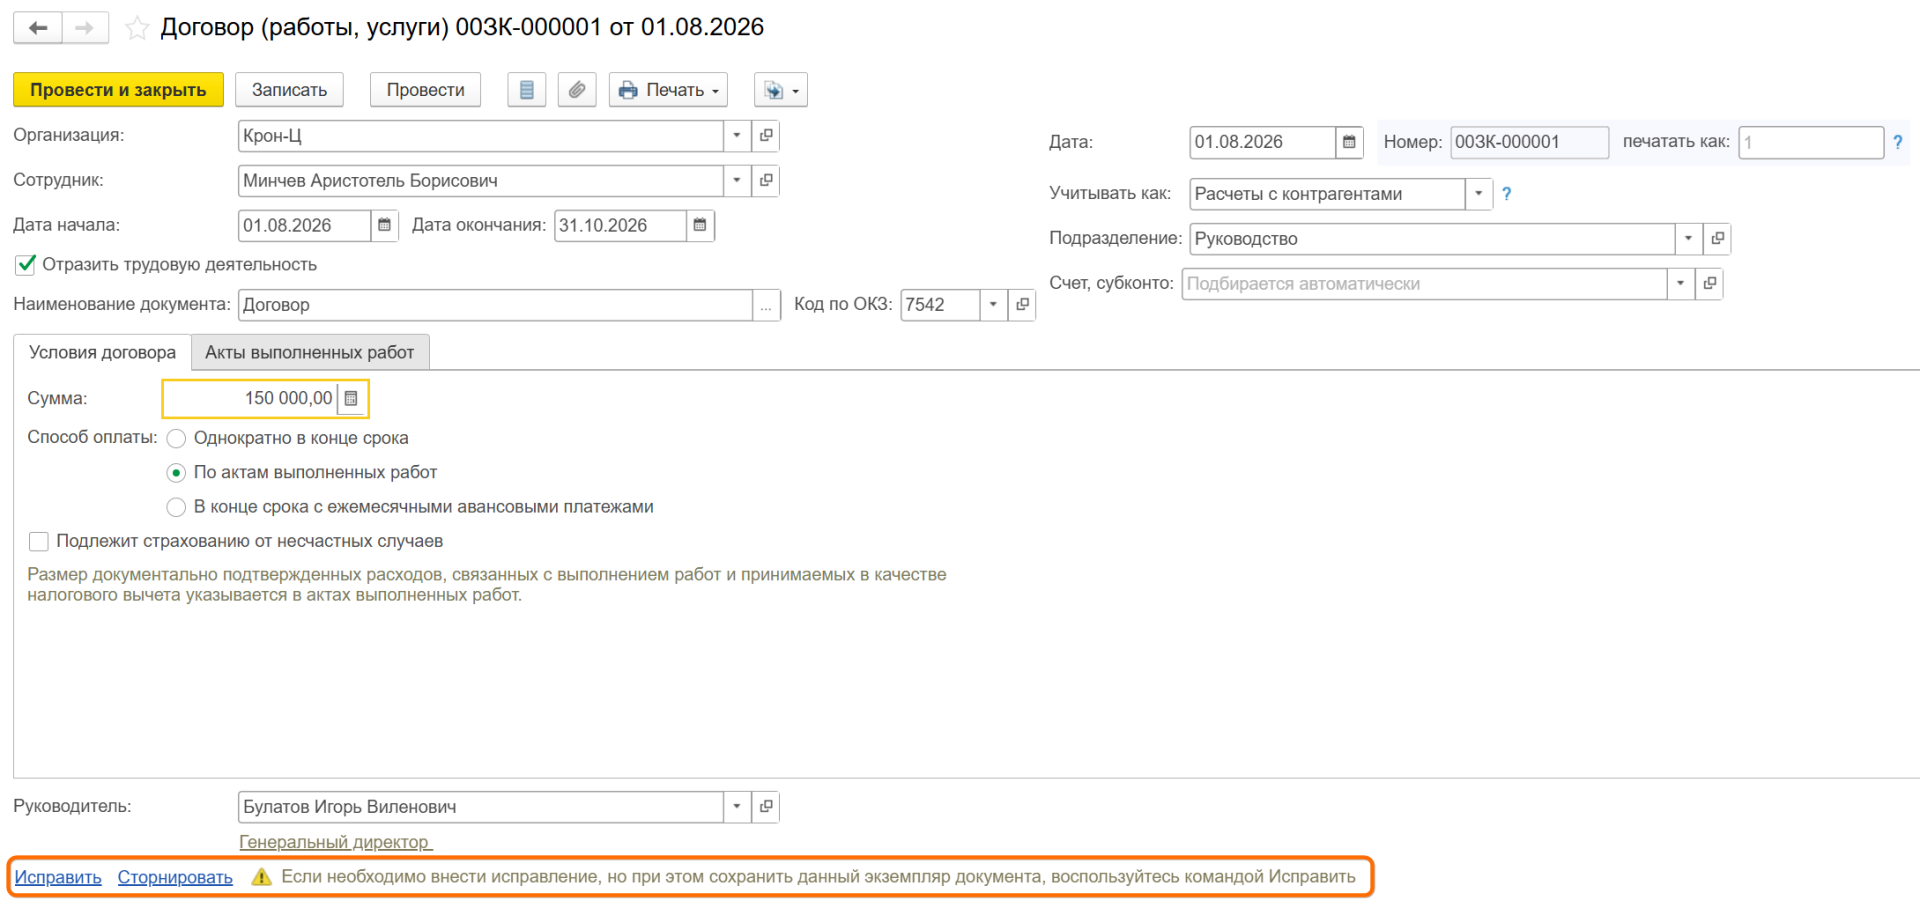
Если нужно продлить действующий договор ГПХ, измените его дату окончания через документ-исправление.
Исправление
Откройте исходный документ, с помощью которого был зарегистрирован договор, и выберите Исправить. Будет создан отдельный документ-исправление.
В программе сохранятся первоначальный и исправленный варианты договора. Если меняется только дата окончания договора, в дальнейшем в документе Сведения о трудовой деятельности, ЕФС-1 будет сформировано только мероприятие об окончании действия договора.
После такого изменения в документах при создании нового ЕФС-1 автоматически сформируется мероприятие об отмене ранее переданных сведений и новое мероприятие с измененными данными.
Сторнирование
Для отмены договора, акта или начислений используется документ Зарплата - См. также - Сторнирование начислений либо Сторнировать в документах Договор (работы, услуги), Договор авторского заказа и Акт приемки выполненных работ.
Если же по договору уже проведены Акты приемки выполненных работ, сначала сторнируйте акты. После этого можно сторнировать сам договор.
Как устроен процесс
При работе с договорами ГПХ в программе последовательно регистрируются три группы данных:
1. Условия договора
В Договор (работы, услуги) или Договор авторского заказа фиксируются исполнитель, период действия, условия оплаты, сумма, способ отражения в учете и другие параметры.
2. Факт выполнения и начисление
При оплате по актам факт выполнения работ регистрируется отдельным документом-основанием Акт приемки выполненных работ (привязан к конкретному договору).
3. Налоги и взносы
НДФЛ рассчитывается при начислении вознаграждения. Страховые взносы по договорам ГПХ рассчитываются при окончательном расчете за месяц в Начисление зарплаты и взносов.
Если требуется межрасчетная выплата, Начисление по договорам позволяет начислить вознаграждение и НДФЛ до окончательного расчета зарплаты. Страховые взносы в этом документе не рассчитываются.
Отдельно формируются сведения о трудовой деятельности по договорам ГПХ. Флаг Отразить трудовую деятельность устанавливается автоматически, а сведения о заключении и прекращении договора должны представляться в СФР в составе формы ЕФС-1.
Законодательная справка
Договор подряда регулируется ст. 702 ГК РФ: подрядчик выполняет по заданию заказчика определенную работу и сдает ее результат, а заказчик принимает результат и оплачивает его.
По договору возмездного оказания услуг исполнитель по заданию заказчика оказывает услуги, а заказчик их оплачивает. Эти отношения регулируются ст. 779 ГК РФ.
С 2023 года за лиц, привлеченных по договорам гражданско-правового характера, необходимо платить взносы на обязательное социальное страхование. Это установлено Федеральным законом от 14.07.2022 № 237-ФЗ. К таким лицам относятся, в частности:
- лица, выполняющие работы и (или) оказывающие услуги по договорам ГПХ;
- лица, получающие доход по договорам авторского заказа;
- авторы произведений, получающие выплаты и вознаграждения по отдельным договорам об отчуждении исключительного права и лицензионным договорам.
Исполнители по договорам ГПХ получают пособия по социальному страхованию при выполнении условия, установленного ч. 4.2 ст. 2 Федерального закона от 29.12.2006 № 255-ФЗ. Пособия выплачиваются, если сумма начисленных взносов на обязательное социальное страхование с выплат таким лицам за календарный год, предшествующий году наступления страхового случая, составляет не менее стоимости страхового года.
Стоимость страхового года определяется по формуле из ч. 3 ст. 4.5 Закона № 255-ФЗ:
МРОТ на начало года × 12 × тариф взносов на ОСС (2,9%).
Порядок назначения пособий исполнителям по ГПД в различных ситуациях изложен в п. 19.1 Положения об особенностях порядка исчисления пособий, утвержденного постановлением Правительства России от 11.09.2021 № 1540.
Вознаграждения по договорам ГПХ облагаются страховыми взносами на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний только тогда, когда такая обязанность предусмотрена договором. Основание, указанное в исходном материале: абз. 4 пп. 1 ст. 5 Федерального закона от 24.07.1998 № 125-ФЗ.
Для вознаграждений за деятельность в студотрядах в исходном материале приведены положения пп. 20 п. 1 ст. 427 и п. 2.2 ст. 427 НК РФ о применении пониженных тарифов страховых взносов.
Сведения о заключении и прекращении договора ГПХ о выполнении работ или оказании услуг представляются в СФР в составе единой формы ЕФС-1, подраздел 1.1 подраздела 1 раздела 1. В договоре для этого используются, в частности, Наименование документа и Код по ОКЗ.
Резюме
В 1С:ЗУП договоры ГПХ регистрируются документами Договор (работы, услуги), а авторские договоры — Договор авторского заказа (принципиальной разницы в составе реквизитов между ними почти нет). Вознаграждение может начисляться в документе Начисление зарплаты и взносов или отдельно (для выплат в межрасчетный период) в документе Начисление по договорам. При оплате по актам дополнительно оформляется Акт приемки выполненных работ. НДФЛ рассчитывается в документах начислений (Начисление по договорам / Начисление зарплаты и взносов), а страховые взносы — всегда в Начисление зарплаты и взносов.
В программе предусмотрены разные варианты оплаты: однократно в конце срока, в конце срока с ежемесячными авансовыми платежами и по актам выполненных работ. Договоры можно исправлять и сторнировать. После исправления/сторнирования договоров при создании новых отчетов сведений о трудовой деятельности программа сформирует сведения об изменении/отмене для фонда.