Можно ли сэкономить на налогах прямо сейчас, не дожидаясь нового года?
Знакомая картина: бизнес развивается, продажи идут, но с каждого полученного рубля приходится отдавать 6% (а то и все 15%) на упрощенке. Сумма налога по УСН растет с каждым месяцем, а ведь по вашему направлению можно было бы заплатить фиксированную стоимость патента и спать спокойно. В этот момент большинство предпринимателей вздыхают и откладывают решение на потом, потому что где-то слышали строгое правило: «Сменить систему налогообложения можно только с 01.01». В итоге деньги продолжают утекать из бюджета компании.
На самом деле терять свои доходы совершенно необязательно. Закон действительно запрещает полностью «закрыть» УСН посреди года, однако он оставляет отличную законную возможность: вы можете купить патент на конкретный вид деятельности в любой момент. Чтобы не наделать ошибок и не попасть на доначисления от налоговой, важно заранее разобраться во всех тонкостях этой процедуры: как грамотно оформить патент в середине года, перенастроить учет и защитить свои финансы.
Законный маневр: разрешен ли переход с УСН на ПСН в течение года
Чтобы не путаться в формулировках, разберемся в особенностях. Налоговая инспекция смотрит на УСН как на вашу базовую, «каркасную» систему налогообложения. Отказаться от нее полностью и написать заявление в духе «С завтрашнего дня я больше не на УСН» посреди года действительно нельзя — ст. 346.13 НК РФ разрешает добровольный уход с упрощенки только с 01.01 следующего года.
С патентом история совсем другая. ПСН — это не отдельный статус ИП, а специальный налоговый режим, который покупается на конкретную деятельность и на ограниченный срок. Вы имеете полное право перевести свое направление бизнеса на патент с любого числа любого месяца, отправив документы в ФНС за 10 рабочих дней до старта.
А что же делать, если у ИП всего один вид деятельности? Это особый случай, когда предприниматель хочет перевести на патент свой единственный бизнес.
Как раньше. Налоговая считала, что если у ИП всего один бизнес и он берет на него патент посреди года, то это скрытый отказ от УСН (а он запрещен до 1 января).
Как сейчас. ФНС изменила позицию (письмо от 10.12.2021 № СД-4-3/17292@). Теперь инспекторы согласны: брать патент на свой единственный бизнес можно. Главное понимать — вы не закрываете УСН, а просто сдаете по ней нулевую декларацию по итогам года. УСН продолжает действовать как «спящий» режим.Чтобы этот маневр прошел гладко и инспекторы не аннулировали патент, важно уложиться в критерии, установленные законом:
-
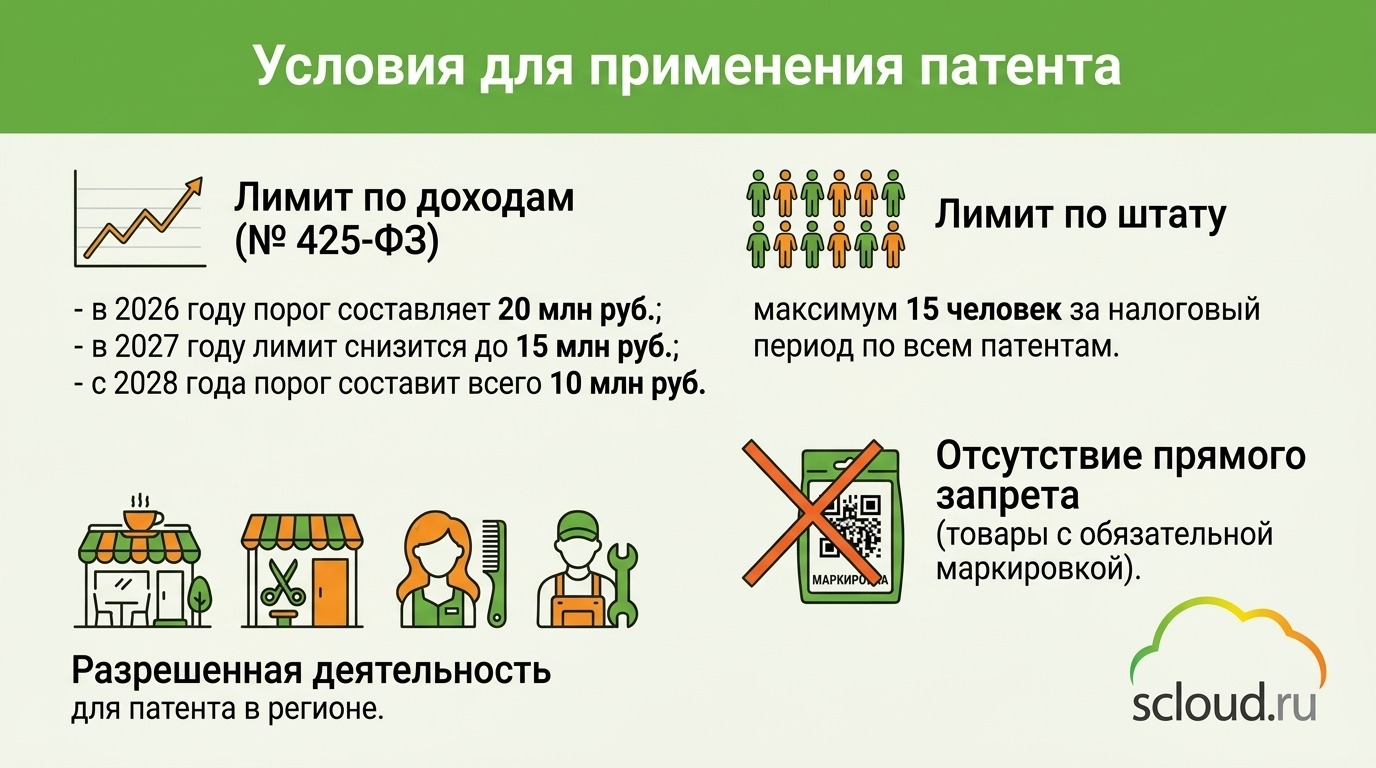
лимит по доходам: по правилам (закон № 425-ФЗ от 28.11.2025) лимит доходов для ПСН существенно снижен. Ваш суммарный доход по всем видам деятельности (и на УСН, и на ПСН) за текущий 2026 год и за предыдущий 2025 год не должен превышать 20 млн руб.;
-
лимит по штату: средняя численность — максимум 15 человек за налоговый период по всем патентам (п. 5 ст. 346.43 НК РФ);
-
разрешенная деятельность: бизнес должен входить в список видов занятий, подпадающих под патент в регионе действия вашего патента;
-
отсутствие прямого запрета: на патенте нельзя торговать товарами, подлежащими обязательной маркировке.
- в 2026 году порог составляет 20 млн руб.;
-
в 2027 году лимит снизится до 15 млн руб.;
-
с 2028 года порог составит всего 10 млн руб.
Если ваши обороты растут, рассчитывайте доходы на шаг вперед. Переход на ПСН в середине года сработает только в том случае, если ваш совокупный доход с 1 января укладывается в действующий лимит текущего года.
Пошаговый алгоритм: как правильно оформить патент
Если с условиями и лимитами все в порядке, пора переходить к практике. На самом деле оформление патента — процедура предельно понятная, и быстрый способ начать экономить, если действовать последовательно и не пропускать сроки. Вот четыре простых шага, которые вам предстоит пройти.
1. Рассчитать дату старта и отсчитать 10 дней. Частая ошибка предпринимателей — подать документы «на завтра». Запомните строгое правило: заявление должно быть в инспекции минимум за 10 рабочих дней до даты, с которой вы планируете начать работать по патенту.
2. Заполнить заявление по форме № 26.5-1 и выбрать ИФНС. Форма утверждена и содержит стандартные данные: ваши реквизиты, код вида деятельности, адрес ведения бизнеса или физические показатели (площадь торгового зала, количество автомобилей).
Куда отправлять: если бизнес ведет деятельность по месту вашей прописки, подавайте заявление в свою родную инспекцию. Если же планируете работать в другом районе или регионе, где на учете не состоите, — отправляйте заявление в любую ИФНС этого региона.3. Отправить документы в инспекцию удобным способом. Ехать в налоговую лично вовсе не обязательно, но можно. Выбирайте вариант, который сбережет вам время:
-
сервис 1С-Отчетность или другая система ЭДО — быстрый и безопасный путь с мгновенным подтверждением доставки;
-
ЛК ИП на сайте ФНС с помощью УКЭП;
-
почта России — заказным письмом с описью вложения (дата подачи — это день отправки на почтовом штемпеле);
-
лично или через представителя по доверенности.
Если при настройке отправки заявления или подборе кода деятельности возникнут сложности, специалисты Scloud помогут все наладить и проверить форму перед отправкой.
4. Получить готовый патент и разобраться с оплатой. ИФНС рассматривает заявление в течение 5 рабочих дней. После этого вы получаете патент с указанием точной суммы.
Как платить: при сроке патента до 6 месяцев вся сумма платится одним платежом до дня его окончания. Если патент выдан на срок от 6 до 12 месяцев, платить можно частями: 1/3 — в первые 90 дней, оставшиеся 2/3 — до конца срока патента. Помните, что срок патента не может перешагнуть через 1 января. Оформляете его посреди года — берите на оставшиеся месяцы до конца декабря.
Стоимость патента уменьшается за счет уплаченных страховых взносов за себя и сотрудников — до 100% для ИП без штата и до 50% для ИП с работниками. Для этого в ФНС подается отдельное уведомление (КНД 1112021). Чтобы правильно распределить взносы и сэкономить максимум, изучите наш материал «Как уменьшить налоги ИП при совмещении УСН и патента в 2026 году».
Финансовая сверка и долги: с чем придется разобраться до старта
Перед тем как направить заявление на патент и перевести деятельность на новые рельсы, важно сделать небольшую генеральную «уборку» в своих финансах. Переход в середине года — момент тонкий: если не подтянуть «хвосты», можно случайно заплатить лишние налоги или получить неприятные вопросы от инспекторов. Вот три главных финансовых вопроса, которые нужно разобрать до начала работы на ПСН.
1. Налоговые долги: откажут ли в патенте из-за недоимки? Хорошая новость — наличие старых долгов по налогам или пени само по себе не является основанием для отказа в выдаче патента. В ст. 346.45 НК РФ есть четкий и закрытый перечень причин для отказа (например, превышение лимитов), и задолженности перед бюджетом там нет. Однако гасить долги все равно стоит заранее: любые зависшие суммы на ЕНС могут спонтанно перекрываться поступающими платежами, путая ваши расчеты по патенту.
2. Переходные авансы и акты: разграничиваем доходы правильно. Одна из ловушек при переходе на патент в середине года — это деньги, «зависшие» между двумя системами. Здесь действует железобетонное правило: доход признается по дате фактического поступления денег на расчетный счет или в кассу.
-
Сценарий 1. Вы оказали услугу или отгрузили товар на УСН (акт подписан в октябре), а деньги от клиента пришли в ноябре, когда вы уже работаете на патенте. Увы, эту сумму придется включить в доход по УСН и заплатить с нее налог на упрощенке.
-
Сценарий 2. Клиент перевел вам предоплату (аванс) на УСН в октябре, а саму работу вы выполнили и закрыли актом уже в ноябре на патенте. Этот аванс также останется доходом УСН, поскольку деньги поступили до старта патента.
3. Страховые взносы при совмещении: как делится нагрузка. Когда у вас одновременно действуют УСН и ПСН, фиксированные страховые взносы ИП «за себя», а также взносы за сотрудников нужно грамотно распределять. Подробную схему такого расчета мы как раз разбирали в указанной выше статье про уменьшение налогов при совмещении УСН и ПСН.
Техническая сторона: перенастройка учета и кассового оборудования
После того как вы разобрались с законами, датами и финансами, остается выполнить финальный, но критически важный шаг — подстроить рабочую программу и кассу под новый режим. Если пропустить этот этап, можно случайно пробить чеки со старой системой налогообложения, а это прямой путь к штрафам от ФНС. Смотрите технический чек-лист из трех быстрых шагов.
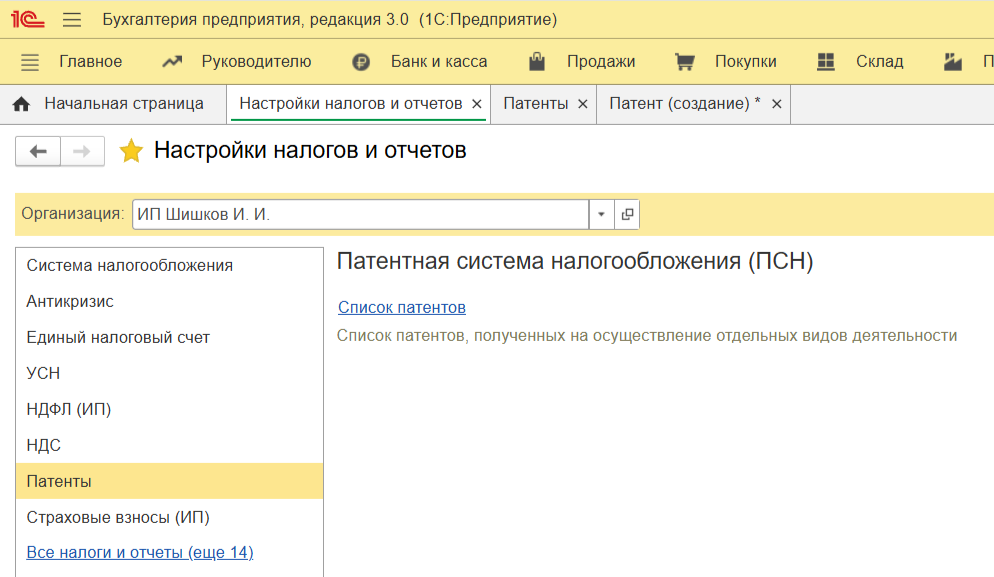
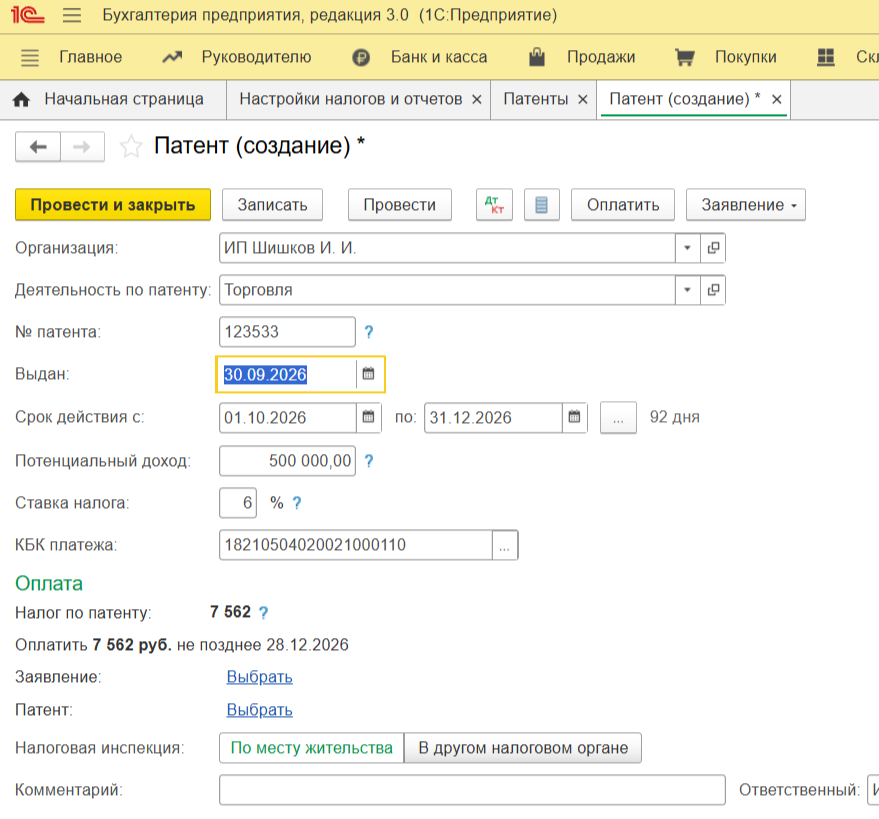
Шаг 1. Поменяйте настройки в учетной программе. Чтобы система корректно формировала документы и не путала налоги, обновите настройки в 1С:Бухгалтерия: Главное — Налоги и отчеты — Система налогообложения — Патенты. Введите данные по вашему документу.
Шаг 2. Перенастройте онлайн-кассу (ККТ). В каждом кассовом чеке обязательно должна быть указана актуальная система налогообложения. Главное правило: перенастроить кассу нужно до пробития первого чека по патентной деятельности, а помогут с этим специалисты Scloud.
Шаг 3. Разделите книги учета. Совмещая два режима, придется вести два разных реестра:
-
КУДиР (для УСН) — доходы и расходы по упрощенке;
-
КУД (для ПСН) — только выручка по патентной деятельности.
Частая техническая ошибка при совмещении режимов — продажа патентного товара с чеком, в котором отпечаталась «УСН». Для инспекторов чек — главный документ: если в нем стоит УСН, этот доход зачислят на упрощенку и потребуют заплатить налог. Обязательно проверьте реквизиты в первом же пробитом чеке после перехода.
Подводя итоги
Добавить патент к действующей УСН в середине года — вполне законный и доступный способ снизить налоговую нагрузку бизнеса. Главное — заранее просчитать свои доходы с учетом действующих лимитов и вовремя подать заявление в налоговую инспекцию. Не менее важно сразу навести порядок в учете: перенастроить онлайн-кассу, развести потоки доходов в программе и грамотно распределить страховые взносы. Такой системный подход защитит вас от претензий инспекторов и позволит пользоваться всеми плюсами патента.