Многие, особенно начинающие, ИП искренне уверены: если они заплатили за патент, то на эту же сумму можно снизить налог по упрощенке. В статье разбираем, как бухгалтеру грамотно переубедить клиента, легально распределить страховые взносы и уберечь бизнес от штрафов ФНС.
Совмещение УСН и ПСН: главный миф об уменьшении налогов
Работа с ИП регулярно преподносит бухгалтерам «радостные» сюрпризы: «Я тут купил патент за 50 тысяч, давайте теперь уменьшим на них наш налог по упрощенке». В этот момент любой бухгалтер — хоть в штате, хоть на аутсорсе — тяжело вздохнет. Предприниматели часто путают платежи и убеждены, что прямое уменьшение УСН на патент — это законное право, а не опасное заблуждение. Задача бухгалтера — не просто вовремя заблокировать такую «самодеятельность», но и защитить клиента от доначислений, сэкономив его бюджет законными методами.
Совмещение УСН и патента в 2026 году держится на двух столпах: раздельном учете и правильной работе со взносами. Снизить налог одного спецрежима на стоимость другого нельзя, зато можно ювелирно провести уменьшение патента на страховые взносы и параллельно уменьшить платежи по упрощенке. В этой статье мы разберем, как построить учет так, чтобы налоговая не усомнилась ни в единой цифре, а ИП остался благодарен за сэкономленные деньги.
Почему нельзя напрямую снизить упрощенку на стоимость патента
Сразу же правильно расставим акценты: УСН и ПСН — это два автономных налоговых режима со своими правилами. НК не содержит механизмов, позволяющих зачесть налог по одному спецрежиму в счет обязательств по другому. Разница кроется в самой природе этих налогов:
-
УСН рассчитывается от фактической выручки или реальной разницы между доходами и расходами;
-
ПСН зависит от потенциально возможного к получению годового дохода (ПВД), который устанавливается региональными законами.
Бухгалтерам приходится сталкиваться с опасным заблуждением ИП: «Раз я заплатил за патент в бюджет, значит, это мои расходы/вычеты». Однако законодательный заслон для взаимного зачета абсолютно четкий:
-
ст. 346.21 НК РФ (в части уменьшения налога по УСН) дает закрытый перечень сумм, снижающих авансы и итоговый налог по упрощенке. Страховые взносы в этом списке есть, а вот оплаты патента нет.
-
ст. 346.51 НК РФ (патент) определяет порядок расчета и внесенных платежей за патент. В части уменьшения налога по ПСН не указана сумма упрощенного налога. Этот платеж — самостоятельное налоговое обязательство ИП.
Ошибочное уменьшение налоговой базы и учет стоимости патента в УСН приведет к стандартному набору санкций от ФНС:
-
доначисление по УСН на всю сумму неправомерного вычета;
-
пени за каждый день просрочки по текущей ставке ЦБ РФ (ст. 75 НК РФ);
-
штраф по ст. 122 НК РФ — от 20% до 40% от суммы недоимки.
Все эти запреты не означают, что нельзя легально сэкономить на налогах. Возможно, но через механизм уменьшения каждого из налогов на страховые взносы.
Чтобы случайно не провести стоимость патента в расходах или вычетах по УСН при вводе документов, обратитесь к специалистам Scloud. Эксперты подскажут, как корректно отразить операции в программе и избежать ошибок в учете.
Правила уменьшения налогов для ИП без работников при совмещении УСН и ПСН
Частая ситуация из практики: предприниматель на упрощенке покупает патент, сотрудников у него нет, и он приходит к бухгалтеру с вопросом — как уменьшить УСН на сумму уплаченного патента для ИП без работников? Ответ короткий и однозначный: никак. Но сделать для ИП максимальную выгоду все равно можно — за счет грамотного распределения его личных страховых взносов.
Раздельный учет по каждой системе налогообложения (ст. 346.18 и ст. 346.53 НК РФ). При этом, когда доход/расход нельзя четко отнести к конкретному режиму (аренда общего офиса или зарплата управленцев), его делят пропорционально доле выручки, полученной от каждого спецрежима.
ИП без наемного персонала имеет огромное преимущество: он может снижать налоги по УСН и по ПСН за счет личных взносов (без привязки к дате уплаты) вплоть до 100%. Задача бухгалтера — распределить эту сумму взносов между двумя режимами без остатка и без удвоения. Алгоритм действий выглядит так.
1. Посчитайте общий пул взносов ИП. Напоминаем, что в расчет принимаются фиксированные страховые взносы (57 390 руб. в 2026 году) и взносы 1% с доходов свыше 300 000 руб.
Если хотите подробно разобраться в правилах исчисления этих сумм, чтобы не допустить ошибок, изучите наш гайд по расчету страховых взносов ИП, который спасет от штрафов.
2. Поделите взносы между режимами. Главное правило: один и тот же рубль взносов не может уменьшать оба налога одновременно.
3. Оформите вычет по патенту. Для снижения налога на ПСН обязательна подача уведомления в ФНС по форме КНД 1112021 (приказ ФНС РФ от 26.03.2021 № ЕД-7-3/218@). Отправить его лучше заблаговременно до срока уплаты патентного платежа, чтобы налоговики успели проверить суммы, а ИП не вытаскивал из оборота лишние деньги на налог.
4. Уменьшите налог по УСН. Оставшуюся часть взносов спишите при расчете налога или авансов по упрощенке, отразив это в декларации.
В результате ИП получает ту самую суммарную экономию, на которую рассчитывал: патент закрыт одной частью взносов, а УСН — другой. Закон соблюден, а предприниматель доволен.
Распределение взносов у ИП между УСН и патентом в 2026 году
Базовое требование НК РФ — пропорциональное распределение взносов четко по доле выручки, полученной от каждого режима. При расчете пропорции в 2026 году важно не запутаться в показателях.
-
Фактический доход, а не ПВД. Для определения доли патентной выручки Минфин и ФНС требуют брать фактически полученный доход по Книге учета доходов (КУД) на патенте, а не расчетный потенциально возможный доход (ПВД). Однако сам ПВД по-прежнему нужен, чтобы рассчитать 1% взносов с дохода свыше 300 тыс. руб.
-
Индексация и лимиты УСН. Чтобы случайно не выскочить за рамки упрощенки, держите в голове важную цифру: коэффициент–дефлятор на 2026 год 1,09.
|
Критерий / Параметр |
Предел в 2026 году |
Что важно знать бухгалтеру |
|---|---|---|
|
Доходы для сохранения режима |
490,5 млн руб. |
Максимальная планка выручки за 2026 год, при которой ИП остается на упрощенке |
|
Доход за 9 месяцев 2026 г. |
367,875 млн руб. |
Порог для компаний, планирующих перейти на УСН с 01.01.2027 |
|
Стоимость ОС |
218 млн руб. |
Предельная балансовая стоимость ОС всего бизнеса |
|
Средняя численность работников |
до 130 работников |
Лимит по людям остался прежним, не индексируется |
-
Запрет на двойной учет. Главное табу бухгалтера — пытаться списать одну и ту же сумму взносов дважды. Взносы, которые вы уже зачли для уменьшения стоимости патента, полностью исключаются из расчетов по упрощенке (п. 1.2 ст. 346.51 НК РФ).
Чтобы распределение взносов между УСН и ПСН не вызывало вопросов у проверяющих, расчет долей проводится по следующей формуле:
Доля УСН = Доходы УСН / Сумма доходов УСН + ПСН (по факту)
Доля ПСН = Доходы ПСН / Сумма доходов УСН + ПСН (по факту)
Полученные коэффициенты умножаются на общую сумму взносов «за себя» (фиксированная сумма 57 390 руб. + 1% с превышения 300 тыс. руб.).
Как делить взносы, если у ИП есть сотрудники: 3 практических сценария
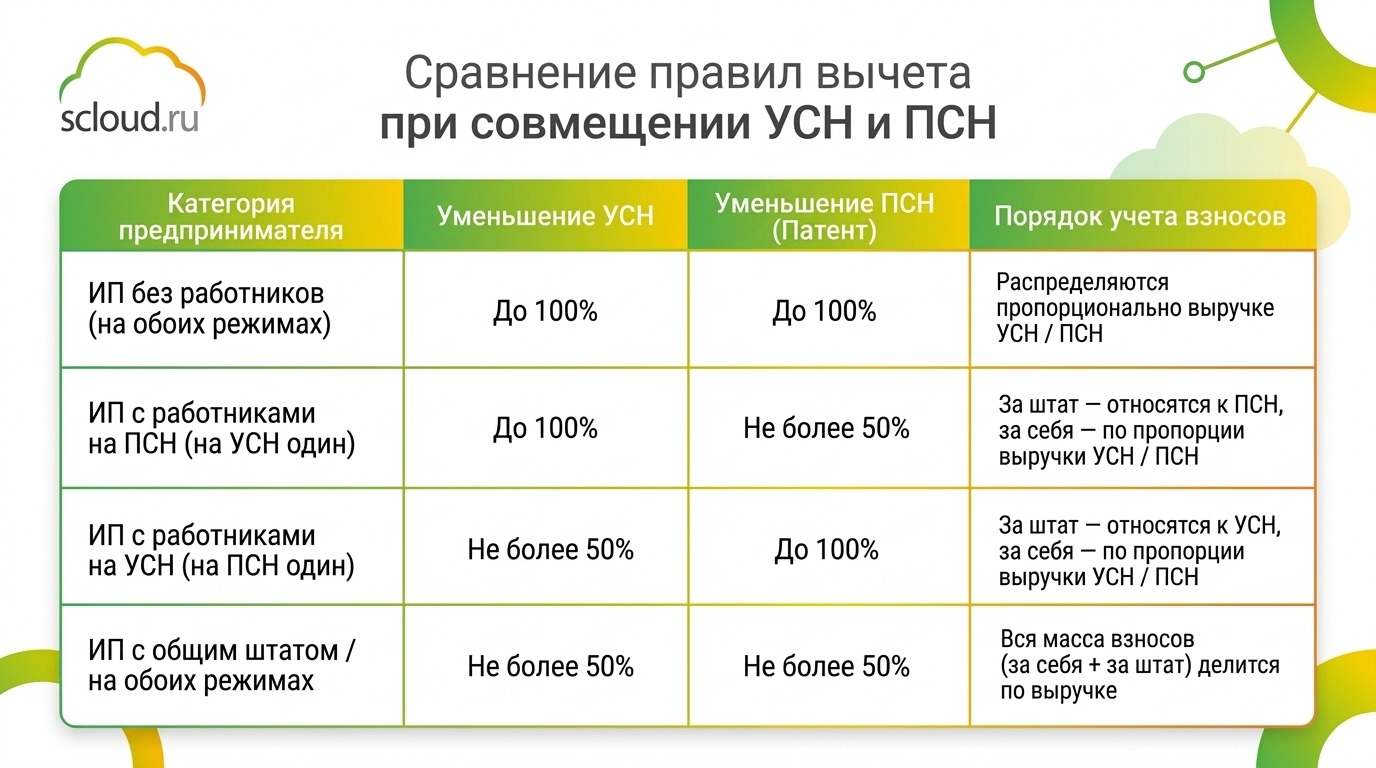
Базовую формулу расчета пропорции выручки мы разобрали выше. Однако главные нюансы на практике возникают, когда у предпринимателя появляется наемный персонал. В этот момент начинают одновременно работать правила п. 1.2 ст. 346.51 НК РФ и п. 3.1 ст. 346.21 НК РФ:
-
зарплатные взносы конкретных работников можно учитывать прямо, если они работают строго в одном режиме;
-
личные взносы ИП «за себя» (и 1% свыше 300 тыс. руб.) при любом совмещении режимов всегда делятся пропорционально доле выручки от УСН по КУДиР и ПСН по КУД (письмо ФНС РФ от 30.11.2021 № СД-4-3/16722@);
-
режим, в котором задействован наемный труд, можно уменьшить на страховые взносы максимум на 50%.
Разберем работу этих правил в трех рабочих сценариях.
Сценарий 1. Работники заняты ТОЛЬКО в патентной деятельности
Типичный кейс: у ИП розничный магазин на патенте, где работают продавцы, и одновременно консалтинговые услуги на УСН, где предприниматель справляется полностью сам.
Зарплатные взносы за сотрудников: в полном объеме относятся к патенту.Взносы ИП «за себя»: делятся строго по пропорции выручки между УСН и ПСН.
Применение лимитов:
-
ПСН: патент уменьшается (на «его» зарплатные взносы + «его» долю личных взносов) максимум на 50%;
-
УСН: «упрощенный» налог уменьшается на относящуюся к нему долю личных взносов вплоть до 100%.
Сценарий 2. Персонал общий или сотрудники есть на обоих режимах
Случай, когда в бизнесе есть «сквозные» сотрудники (бухгалтер, администратор, логист, управляющий) либо штатные работники задействованы и в подразделении на УСН, и на патенте.
Взносы за сотрудников + личные «за себя»: абсолютно весь пул взносов делится пропорционально доле фактической выручки за отчетный период.Применение лимитов: ограничение в 50% срабатывает на обоих режимах. Уменьшить налог на 100% не получится ни по УСН, ни по патенту.
Пример расчета.
-
Общий пул взносов за период (за работников + за себя) = 120 000 руб.
-
Доля выручки по УСН = 60%, доля фактической выручки по ПСН = 40%.
-
Исчисленный налог по УСН = 100 000 руб.
-
Стоимость патента = 80 000 руб.
|
Показатель / Этап |
УСН |
ПСН |
Пояснения |
|---|---|---|---|
|
Расчетная доля взносов |
120 000 х 60% = 72 000 |
120 000 х 40% = 48 000 |
Все взносы поделены по сумме доходов |
|
Максимум вычета 50% |
100 000 х 50% = 50 000 |
80 000 х 50% = 40 000 |
Потолок вычета по закону |
|
Сумма к уменьшению по факту |
50 000 руб. |
40 000 руб. |
Берется меньшая из двух величин |
|
Неиспользованный остаток |
22 000 руб. (переносится) |
8 000 руб. (не переносится на другой год). Можно перенести на иной действующий в этом же году патент |
Оставшиеся взносы по УСН учитываются в след. периодах года |
Неиспользованный остаток по патенту не переносится на другой год. Если 1С неверно распределяет суммы, обратитесь специалистам Scloud. Эксперты подскажут, как корректно настроить программу под ваш сценарий.
Сценарий 3. Работники заняты ТОЛЬКО в деятельности на УСН
Зеркальная ситуация сценарию 1: предприниматель сдал в аренду помещение по патенту (работает сам), а параллельно ведет автосервис или цех на УСН с привлечением мастеров и рабочих.
Взносы за персонал: в полном объеме относятся к УСН.Личные взносы: делятся по пропорции выручки между УСН и ПСН.
Применение лимитов:
-
УСН: налог уменьшается (на зарплатные взносы + «свою» долю личных взносов) максимум на 50%;
-
ПСН: патент снижается на «патентную» долю личных взносов ИП до 100%.
На УСН 6% уменьшается налог на соответствующие части взносов, а на УСН 15% эти части взносов включаются в расход.
Резюме. Зарплатные взносы идут вслед за конкретным сотрудником, а личные взносы предпринимателя всегда следуют за формулой пропорции выручки.
Подводим итоги: безопасный учет на стыке УСН и ПСН
Снизить налог по УСН прямо на стоимость патента законодательно невозможно, но грамотный бухгалтер всегда найдет легальные способы оптимизации. Главный рабочий инструмент здесь — правильное распределение сумм страховых взносов и раздельный учет всех доходов и расходов. Контролируйте совокупный порог выручки по обоим режимам, а все вычеты по патентной части заявляйте заранее через форму КНД 1112021. Такой системный подход сбережет деньги предпринимателя и полностью обезопасит от претензий ФНС.
Часто задаваемые вопросы